猜你想问
碳酸锂仓单减少对价格有何影响?
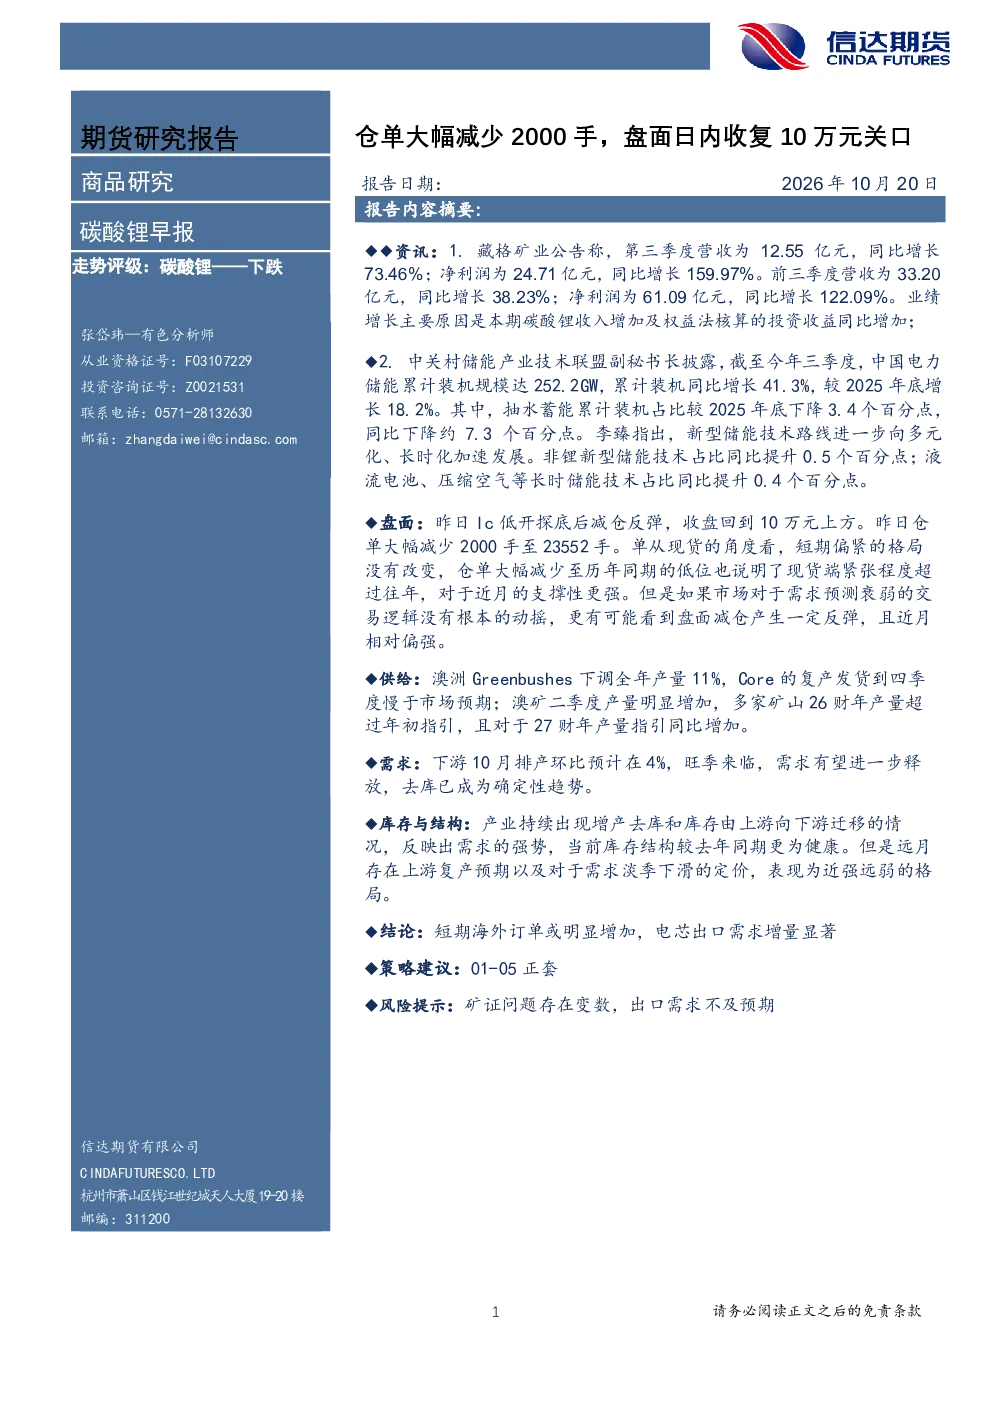
碳酸锂仓单大幅减少2000手至23552手,显示短期现货端偏紧格局未改变。仓单减少支撑近月价格,因低位仓单对市场情绪有提振作用。但需注意,市场对需求预测衰弱的交易逻辑未动摇,盘面减仓反弹更多是资金流向变化所致。
储能行业发展趋势如何?
中国电力储能累计装机规模达252.2GW,同比增长41.3%,但抽水蓄能占比下降3.4个百分点。非锂新型储能技术占比同比提升0.5个百分点,液流电池、压缩空气等长时储能技术占比同比提升0.4个百分点,显示储能技术多元化发展。但整体看,储能行业仍以锂电为主,未来增长潜力较大。
报告重点分析了哪些方面?
报告重点分析了碳酸锂近月相对偏强和远月存在下跌预期的逻辑。短期现货端偏紧支撑近月价格,产业增产去库和库存向上游迁移反映需求强势。但远月存在上游复产预期和需求淡季定价,近强远弱格局明显。此外,短期海外订单或明显增加,电芯出口需求增量显著。
当前市场现状如何判断?
当前市场现状是碳酸锂近月价格相对强势,但远月存在下跌预期。仓单大幅减少至低位支撑近月价格,但市场对需求预测衰弱的交易逻辑未动摇。澳矿二季度产量明显增加,多家矿山26财年产量超年初指引,27财年产量指引同比增加,供应端压力逐步显现。下游10月排产环比预计在4%,旺季来临,需求有望进一步释放。
研报有哪些风险提示?
研报提示矿证问题存在变数,若矿证问题解决不及时,可能影响碳酸锂供应稳定性。此外,出口需求不及预期也是主要风险,短期海外订单或明显增加,但若全球经济复苏不及预期,可能影响碳酸锂出口表现。需密切关注矿证进展和全球宏观经济变化。
你可能感兴趣
碳酸锂早报:钢联数据周度去库4900吨,仓单日内同步大幅减少
信达期货2026-09-17
碳酸锂早报:钢联数据周度去库4900吨,仓单日内同步大幅减少
信达期货2026-09-17
碳酸锂早报:盘面昨日暴力反弹,仓单持续大幅减少
信达期货2026-09-18
碳酸锂早报:盘面突破18万元关口,津巴布韦尚未恢复出口
信达期货2026-04-21
碳酸锂早报:盘面下探14万元关口,近期关注alb罢工调解
信达期货2026-09-08
碳酸锂早报:盘面昨日大跌破12万元关口,远端需求利空被强化
信达期货2026-09-29
碳酸锂早报:盘面逼近6万元关口,Sigma巴西矿开展二期项目
信达期货2025-05-21
碳酸锂早报:盘面昨日大跌破12万元关口,远端需求利空被强化
信达期货2026-09-29
碳酸锂早报:盘面日内17.5万元附近震荡,维持做多思路
有色金属信达期货2026-04-23
碳酸锂早报:仓单增值5.6万手,盘面日内下跌近4%
信达期货2026-06-03