猜你想问
本周宏观报告主要分析了哪些行业板块的表现?
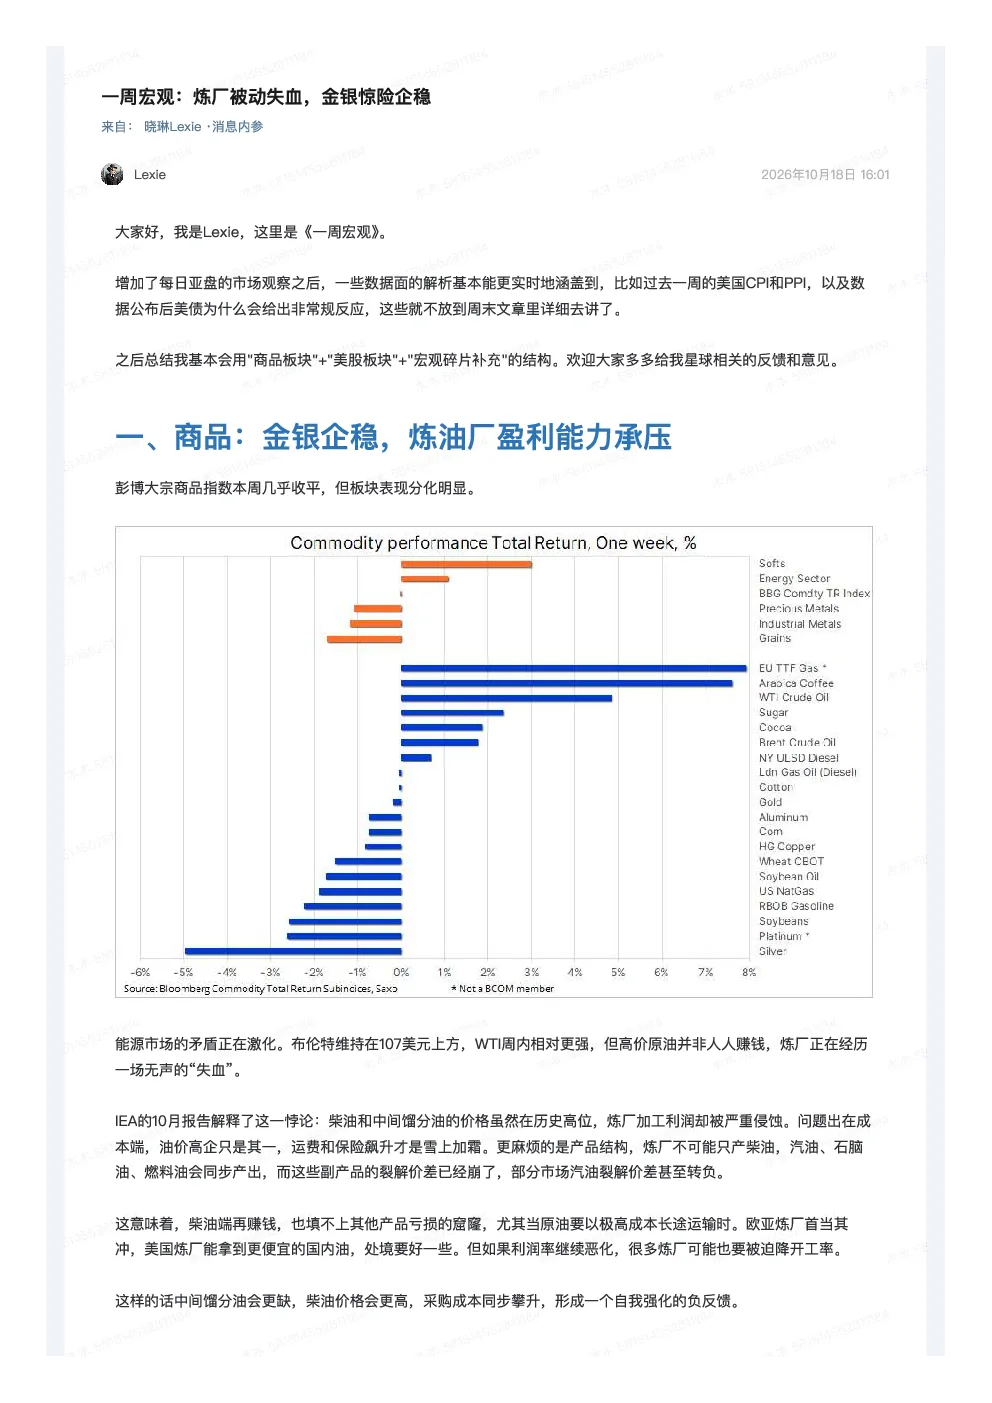
本周宏观报告重点分析了商品板块和美股板块的表现。商品板块中,能源市场矛盾激化,炼厂盈利能力承压,IEA报告显示柴油和中间馏分油价格高位但炼厂加工利润被侵蚀;贵金属企稳,黄金稳住关键技术位,白银被拉起。美股板块中,美股周五血洗,资金从成长和风险资产轮动到价值和安全资产,AI相关资产受压,VIX跳升至20.16,恐慌升温,资金涌向避险资产。
能源板块未来发展趋势如何?
能源板块未来发展趋势存在不确定性。炼厂盈利能力承压,产品结构问题导致部分市场裂解价差崩塌,欧亚炼厂首当其冲。美俄柴油出口协议象征意义大于实质,俄炼能和基础设施受限。市场受实物供应中断、经济信心走弱、投机仓位出清等多力量撕扯,能源市场价格高企反映现货稀缺,长期中断对实体经济侵蚀显现。
报告重点分析了哪些方向?
报告重点分析了商品板块和美股板块。商品板块中,重点关注了能源市场矛盾激化对炼厂盈利能力的影响,以及贵金属的企稳情况。美股板块中,重点关注了美股的下跌情况,资金流向的变化,以及AI相关资产的表现。此外,还分析了宏观背景动荡对市场的影响,以及美联储政策路径的不确定性。
当前市场现状如何判断?
当前市场现状受多力量撕扯,实物供应中断、经济信心走弱、投机仓位被迫出清。能源市场价格高企反映现货稀缺,长期中断对实体经济侵蚀显现。美股板块中,资金从成长和风险资产轮动到价值和安全资产,AI相关资产受压,VIX跳升至20.16,恐慌升温,资金涌向避险资产。宏观背景动荡,美国9月通胀高于预期,推高美债收益率和美元指数,但科技股走弱触发美债空头回补。
本报告有哪些风险提示?
本报告提示的风险包括:能源市场矛盾激化可能导致炼厂盈利能力持续恶化,进而降低开工率;美俄柴油出口协议象征意义大于实质,全球占比小,俄炼能和基础设施受限,可能无法有效缓解能源市场压力;AI相关资产受压,若抛售蔓延至等权重指数,问题可能不仅是AI;宏观环境动荡,美联储政策路径不确定性加大,AI短期偏通胀、长期偏通缩,叠加能源问题放大政策调控难度,可能对市场产生不确定性影响。