猜你想问
这份研报主要分析了甲醇的哪些核心内容?
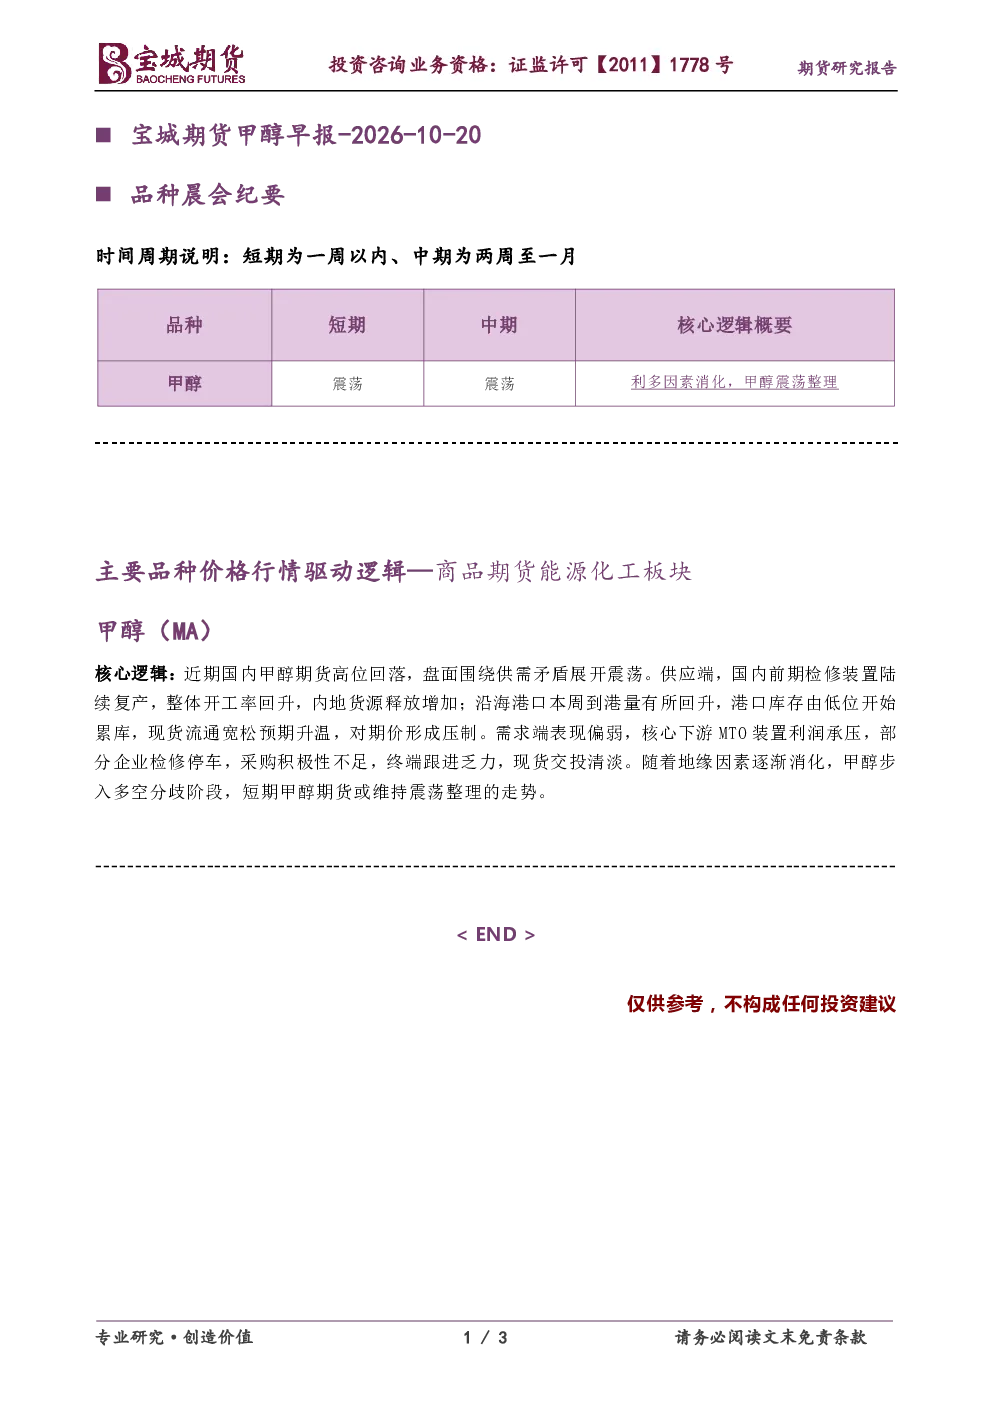
这份研报主要分析了甲醇期货近期的高位回落现象,核心围绕供需矛盾展开。供应端方面,国内前期检修装置陆续复产导致开工率回升,内地货源释放增加,同时沿海港口到港量回升,港口库存开始累库,现货流通宽松预期升温,对期价形成压制。需求端方面,核心下游MTO装置利润承压,部分企业检修停车,采购积极性不足,终端跟进乏力,现货交投清淡。这些因素共同导致甲醇期货盘面震荡。
甲醇行业未来的发展趋势如何?
甲醇行业未来发展趋势需关注供需两端的变化。供应端,装置检修与复产的节奏将影响整体开工率和货源释放量。需求端,MTO装置的盈利能力及开工情况是关键,若下游需求持续疲软,甲醇价格可能承压。同时,地缘政治等因素也可能对市场情绪产生影响,需持续跟踪这些变量对甲醇供需关系及价格走势的综合影响。
研报重点分析了甲醇市场的哪些方面?
研报重点分析了甲醇市场的供需矛盾。供应端,关注了国内装置检修结束后的复产情况、港口库存变化以及现货流通预期;需求端,则聚焦于核心下游MTO装置的利润状况、开工率及采购行为。此外,研报还探讨了地缘因素对市场情绪的影响,以及甲醇期货进入多空分歧阶段的特征,综合评估短期甲醇市场的震荡格局。
当前甲醇市场的现状如何判断?
当前甲醇市场处于多空分歧阶段,主要表现为期货价格高位回落后的震荡整理。供应端,内地货源释放增加,港口库存开始累库,对价格形成一定压力;需求端,下游MTO装置利润承压,采购积极性不高,终端跟进乏力。市场整体供需关系较为紧张,但尚未出现明显的单边趋势,投资者需关注后续供需变化及市场情绪的演变。
这份研报有哪些需要关注的风险提示?
本报告的风险提示主要涉及甲醇市场的供需不确定性。供应端风险包括装置意外检修或停产可能导致的供应中断;需求端风险则在于下游MTO装置盈利能力持续恶化可能引发的减产或停车。此外,地缘政治冲突的突然升级可能引发市场情绪剧烈波动,增加甲醇价格的不确定性。投资者在参考本报告时需注意,报告内容仅供参考,不构成任何投资建议,宝城期货不对因客户使用本报告而导致的损失负任何责任。