市场观点
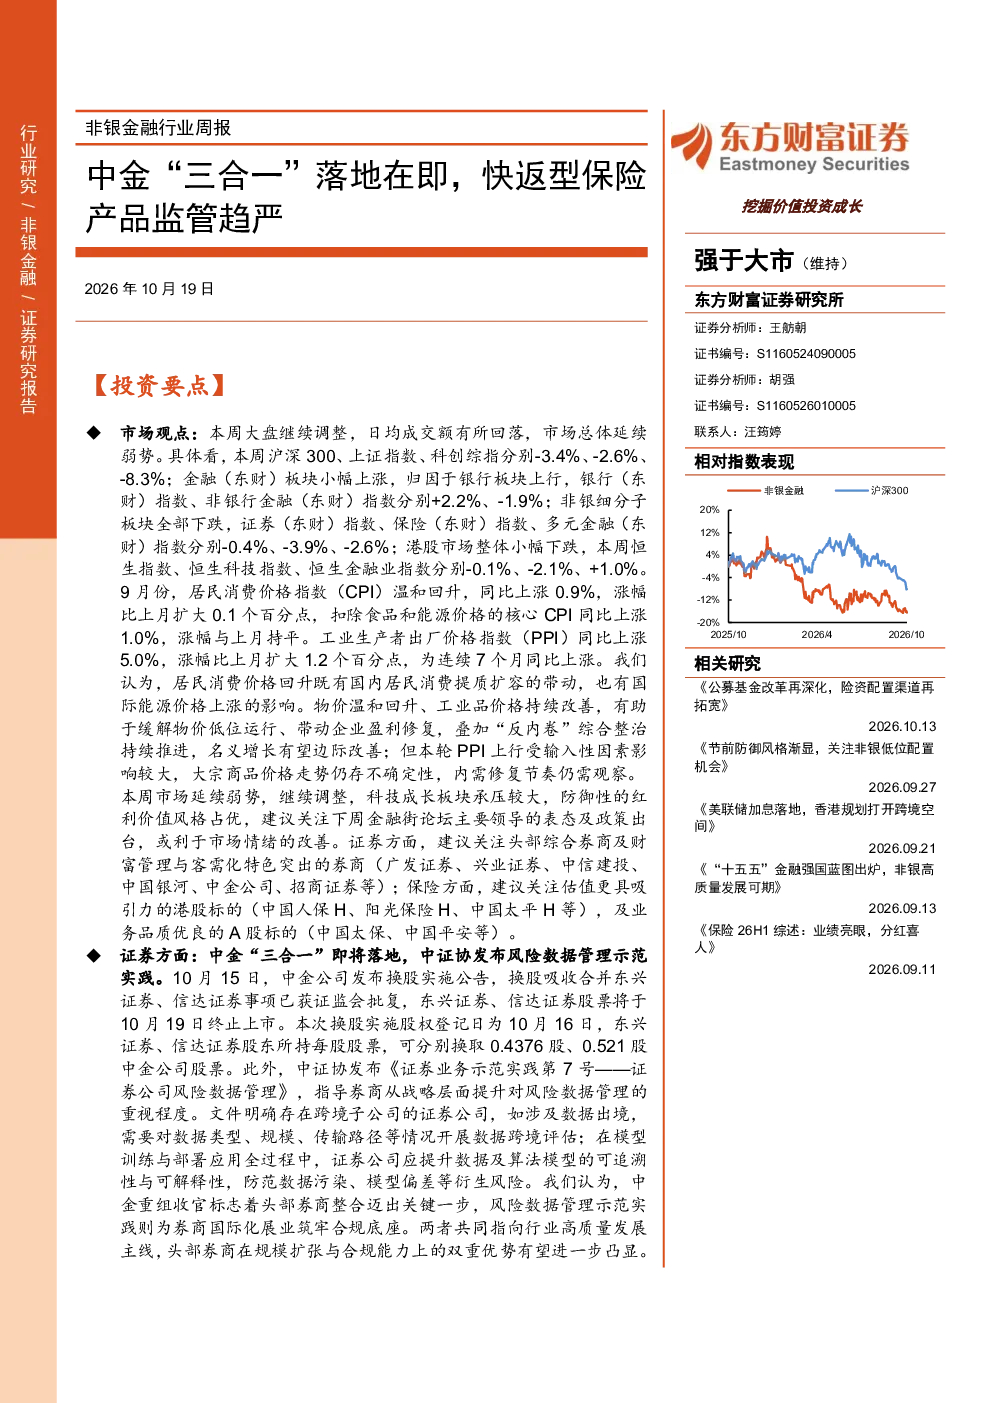
本周大盘继续调整,日均成交额有所回落,市场总体延续弱势。沪深300、上证指数、科创综指分别下跌3.4%、2.6%、8.3%。金融板块小幅上涨,主要归因于银行板块上行;非银细分子板块全部下跌。港股市场整体小幅下跌。9月份CPI温和回升,同比上涨0.9%,PPI同比上涨5.0%。我们认为,物价温和回升、工业品价格持续改善,有助于缓解物价低位运行、带动企业盈利修复,但PPI上行受输入性因素影响较大,内需修复节奏仍需观察。市场延续弱势,科技成长板块承压较大,防御性的红利价值风格占优,建议关注下周金融街论坛主要领导的表态及政策出台。
证券业务
- 中金“三合一”进入收官阶段:中金公司换股吸收合并东兴证券、信达证券,标志着头部券商整合迈出关键一步。合并后中金公司将承继两家公司全部资产、负债及业务,总资产合计约1.25万亿元,正式迈入万亿级券商梯队。高端投行与机构业务优势有望与东兴、信达在福建、辽宁区域的零售渠道积累形成互补。合并后中金公司将承接东兴基金100%股权及信达澳亚基金54%股权,资管牌照与公募生态有望进一步扩容。
- 中证协发布券商风险数据管理示范实践:聚焦风险数据战略、风险数据治理、风险数据架构、风险数据标准、风险数据安全、风险数据质量六大能力域,指导券商从战略层面提升对风险数据管理的重视程度。跨境子公司数据治理受到重点关注,文件明确存在跨境子公司的证券公司,如涉及数据出境,需要对数据类型、规模、传输路径等情况开展数据跨境评估。文件明确AI与风险数据管理之间是协同演进、互为支撑的共生关系,在模型训练与部署应用全过程中,证券公司应提升数据及算法模型的可追溯性与可解释性。
- 证券投资:主要指数表现下行,上证综指报3,716.28点,较上周-2.56%;深证成指报11,802.46点,较上周-6.64%;沪深300指数报4,170.61点,较上周-3.40%;创业板指数报2,772.38点,较上周-8.90%。非银金融(东财)指数报2,129.62点,较上周-1.87%,证券(东财)指数报1,642.76点,较上周-0.37%,保险(东财)指数报2,943.06点,较上周-3.92%,多元金融(东财)指数报1,115.94点,较上周-2.62%。个股方面,本周A股涨跌幅前三为:华林证券(+6.16%)、锦龙股份(+3.30%)、中金公司(+3.18%);H股涨跌幅前三为:中国银河(+2.74%)、东方证券(+1.57%)、国泰海通(+1.05%)。
- 经纪业务:沪深两市A股日均成交额1.62万亿元,环比上周-9.59%。
- 信用业务:截至2026年10月16日,两融余额2.49万亿元,较上周-2.77%,占A股流通市值2.62%。股票质押:截至2026年10月16日,场内外股票质押总市值为2.54万亿元,较上周+0.35%。
- 投资银行:截至2026年10月16日,年内累计IPO承销规模为2328.43亿元,再融资承销规模为5935亿元。
- 资产管理:截至2026年8月31日,证券公司资产管理计划规模为6.83万亿元,同比+17.85%,环比+3.21%。其中集合资产管理计划规模为4.16万亿元,单一资产管理计划规模为2.67万亿元。
- 基金规模:截至2026年9月末,股票型+混合型基金规模为9.76万亿元,环比+0.15%,9月股票型+混合型新发基金份额为281亿份,环比-3.6%。
- 板块估值:截至2026年10月16日证券板块PB估值1.14倍,位于3年/5年/10年历史约14%/5%/5%分位水平。
保险业务
- 本周A股保险(东财)指数-3.9%,跑输上证指数,中国平安跌幅相对较小,为-1.8%;恒生保险主题指数-1.7%,跑输恒生指数,宏利金融上涨4.2%。
- 监管动态:近期,有关监管部门下发《关于开展“快返型”产品排查整改的通知》,要求人身险公司排查整改银保渠道交费期3年、保险期6年的普通型和分红型两全保险等“快返型”产品。各公司原则上不得新报备第3个保单年度末现金价值超过已交保费的产品,已报备的存量同类产品原则上应主动停售;流动性确有困难的公司,需按“量出为入”原则控制规模,并设定停售整改期限;同时严格落实“报行合一”,重点核查精算假设的科学性、合理性。对盲目冲规模、引发恶性竞争的公司,监管将视情况采取约谈、责令整改、暂停产品备案、行政处罚等措施。
- 我们认为,此举旨在遏制“长险短做”,防范流动性错配和费差损风险,在2027年“开门红”临近的背景下,监管或为高风险的产品运作进行“降温”,促进行业的平稳、健康发展。
市场流动性
- 流动性观点:本周央行公开市场净投放1740亿元,其中逆回购投放9760亿元;逆回购到期回笼8020亿元。同业存单共发行5518.10亿元,到期3932.70亿元,净融资1585.40亿元。地方债共发行1724.65亿元,到期偿还1096.80亿元,净融资628.85亿元。
- 货币资金面:本周短端资金利率下行。2026年9月银行间同业拆借加权平均利率1.40%,银行间债券质押式回购加权平均利率1.40%。本周银行间质押式回购利率R001-1.7bp至1.31%,R007-0.9bp至1.38%,DR007-0.9bp至1.33%。SHIBOR隔夜利率-3.0bp至1.26%。债券利率方面,本周1年期国债收益率-2.4bp至1.17%,10年期国债收益率-1.2bp至1.65%。
行业新闻
- 证券:证监会围绕多层次资本市场建设、金融产品网络营销和期货市场发展连续作出部署;人民银行、金融监管总局、证监会、新华社和外汇局将共同承办2026金融街论坛年会主论坛;香港证监会加强IPO及上市后失当行为监管;中基协召开创业投资、私募股权及并购投资基金专业委员会会议;中证协围绕跨境风险数据、AI研报应用和行业文化建设完善自律管理;国联民生证券、中信建投国际和国泰君安国际加快在香港、中东和中亚布局。
- 保险:国家金监局等提出推动科技保险覆盖科技创新全链条;多家保险资管机构重申“长线长投”,不对短期市场波动作评价;有关监管部门开展“快返型”保险产品排查整改。
风险提示
- 经济修复不及预期风险
- 政策与资本市场改革不及预期风险
- 券商行业竞争加剧风险
- 资本市场波动风险
- 险企改革不及预期
- 长期利率快速下行风险