猜你想问
主权债务危机对企业有哪些行业影响?
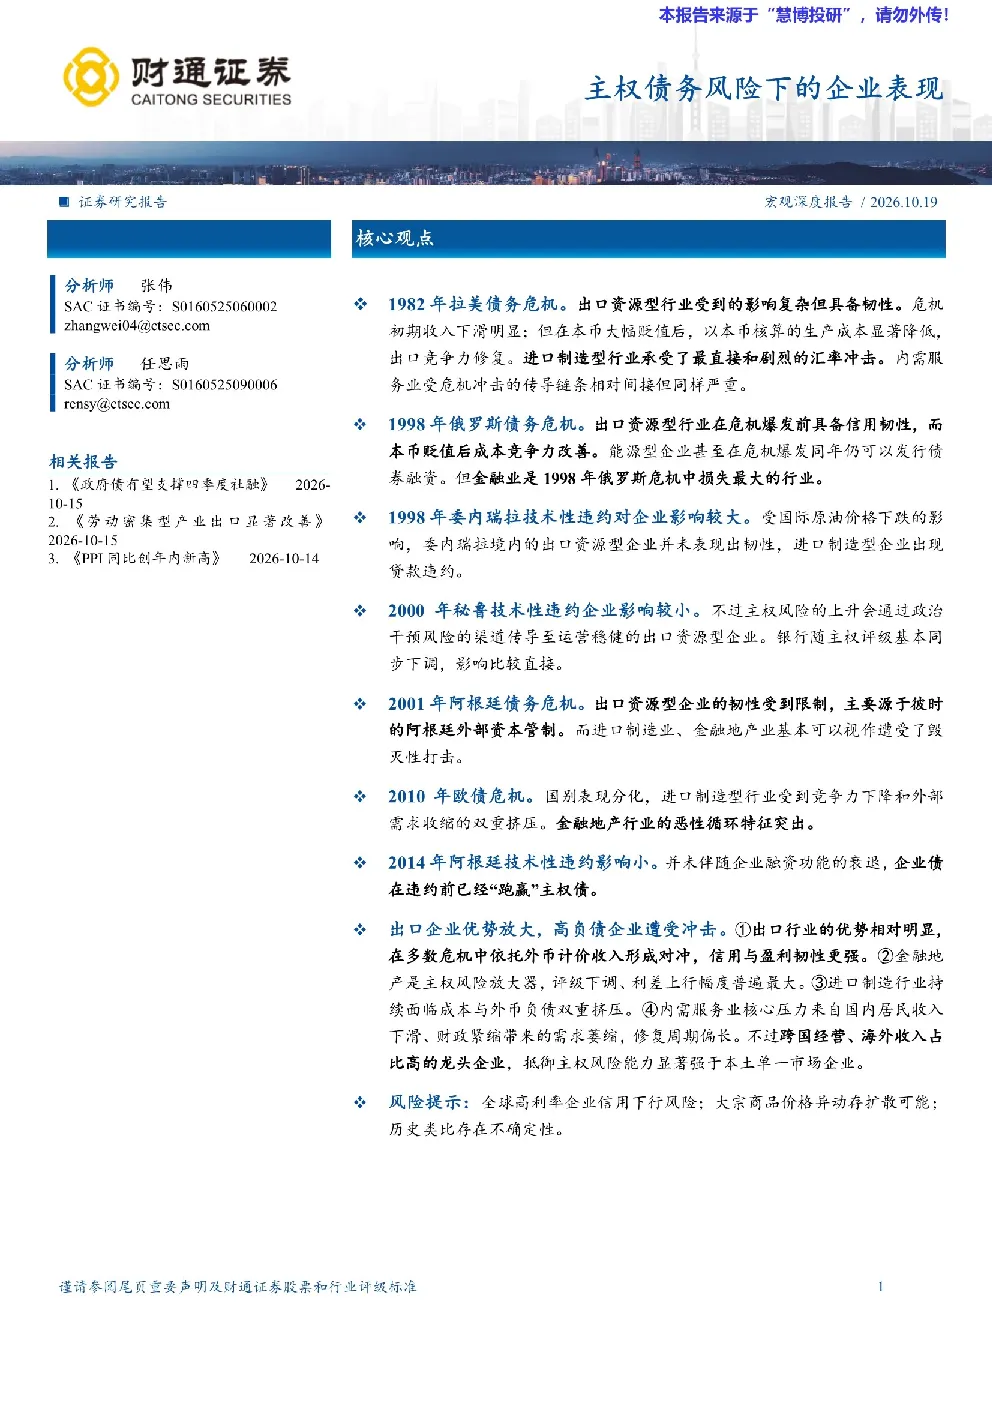
出口资源型行业在主权债务危机中具备韧性,危机初期收入下滑明显,但本币贬值后成本竞争力修复。进口制造型行业承受最直接的汇率冲击,成本和外币负债双重挤压。内需服务业受冲击传导链条间接但严重,国内需求萎缩导致收入急剧下降。金融地产业是主权风险放大器,评级下调、利差上行幅度普遍最大。跨国经营、海外收入占比高的龙头企业抵御主权风险能力显著强于本土单一市场企业。
不同国家主权债务危机的行业表现有何差异?
1982年拉美债务危机中,出口资源型行业如墨西哥国家石油公司收入改善,进口制造型企业如GrupoAlfa出现债务重组,内需服务业如墨西哥入境旅游人数下降,金融地产业不良贷款率上升。1998年俄罗斯债务危机中,出口资源型行业如俄罗斯石油公司仍能发行债券,进口制造型企业如卡玛斯遭遇重创,金融业损失最大,内需服务业零售和贸易行业受损。1998年委内瑞拉技术性违约中,出口资源型行业如PDVSA净利润大幅下跌,进口制造型企业如奥里诺科钢铁公司发生贷款违约。
哪些行业在主权债务危机中表现相对较好?
出口资源型行业在主权债务危机中具备韧性,危机初期收入下滑明显,但本币贬值后成本竞争力修复。跨国经营、海外收入占比高的龙头企业抵御主权风险能力显著强于本土单一市场企业。高评级主权的技术性违约虽然短期流动性扰动,但长期基本面冲击有限,全球外溢效应显著。2014年阿根廷技术性违约中,企业融资功能未受衰退影响,企业债收益率已优于主权债。
主权债务风险对市场现状有何影响?
主权债务风险对市场的影响主要体现在行业传导和风险溢价变化上。进口制造型行业因汇率冲击直接受损,成本和外币负债双重挤压。内需服务业受国内需求萎缩影响,收入急剧下降。金融地产业因评级下调和利差上行,不良贷款率大幅攀升。跨国经营企业凭借海外收入多元化,抵御风险能力更强。但主权技术性违约仍可能引发短期流动性波动。
主权债务风险有哪些潜在风险提示?
主权债务风险可能引发全球高利率环境下的企业信用下行风险。大宗商品价格异动可能进一步扩散风险至相关行业。历史类比存在不确定性,不同国家危机传导路径和行业受影响程度可能存在差异。高评级主权的技术性违约虽然短期冲击有限,但全球外溢效应可能传导至跨国企业。需关注金融地产业和进口制造型行业的持续压力。