猜你想问
印度钢铁产能扩张如何影响全球焦煤焦炭贸易格局?
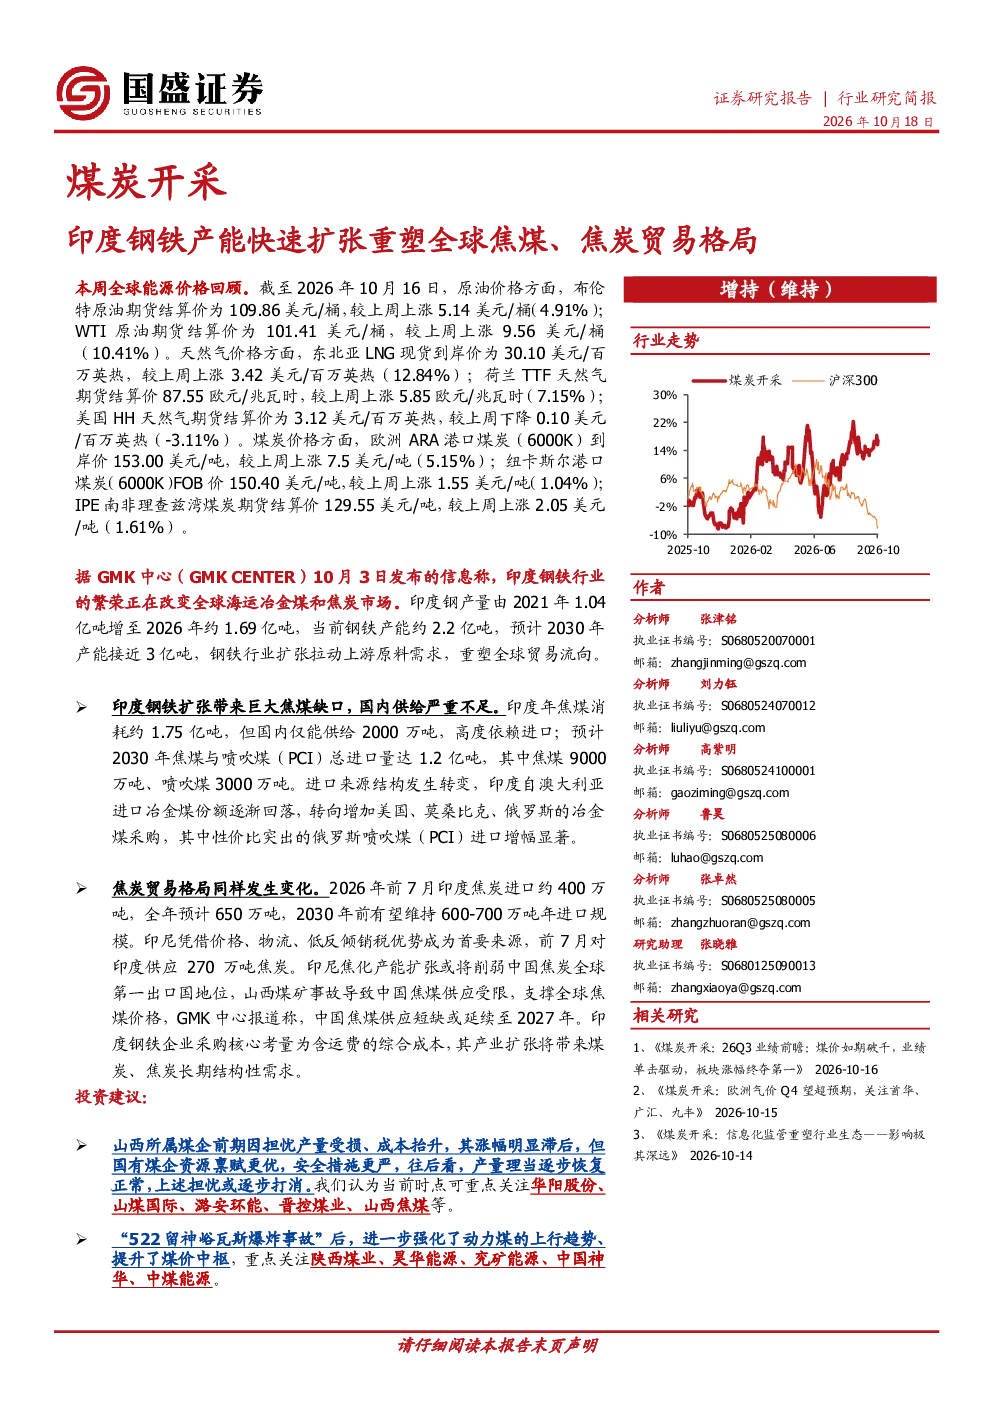
印度钢铁产量预计从2021年的1.04亿吨增至2030年的近3亿吨,推动焦煤焦炭需求增长。印度年焦煤消耗约1.75亿吨,国内供给不足2000万吨,高度依赖进口。预计2030年焦煤与喷吹煤总进口量达1.2亿吨,其中焦煤9000万吨。进口来源转向美国、莫桑比克、俄罗斯,俄罗斯喷吹煤进口增幅显著。焦炭贸易中,印尼凭借价格、物流优势成为印度主要供应国,可能削弱中国焦炭出口地位。
当前焦煤焦炭市场的主要供需情况是怎样的?
印度焦煤年消耗约1.75亿吨,国内仅供给2000万吨,高度依赖进口。预计2030年焦煤进口量达9000万吨。中国焦煤供应受限,支撑全球价格,山西煤矿事故导致供应短缺或延续至2027年。印尼凭借价格、物流、低反倾销税优势成为印度焦炭主要供应国,前7月供应270万吨。中国焦炭出口国地位可能被印尼取代。
本报告重点关注哪些行业分析方向?
报告重点关注印度钢铁产能扩张对焦煤焦炭供需及贸易格局的影响。分析印度焦煤焦炭进口结构变化,包括来源国转向(美国、莫桑比克、俄罗斯)、印尼焦炭出口优势。同时关注中国焦煤供应受限对全球价格的影响,以及印尼焦化产能扩张可能对中国焦炭出口的影响。
当前焦煤焦炭市场面临哪些主要风险?
主要风险包括中国焦煤供应受限持续影响全球价格,以及印尼焦化产能扩张削弱中国焦炭出口地位。此外,全球钢铁需求波动、国际煤炭贸易政策变化、地缘政治冲突等也可能影响焦煤焦炭供需及贸易格局。印度进口来源国政治经济稳定性也是潜在风险因素。
本报告有哪些投资建议方向?
建议关注山西所属煤企如华阳股份、山煤国际、潞安环能、晋控煤业、山西焦煤。关注陕西煤业、昊华能源、兖矿能源、中国神华、中煤能源等动力煤企业。关注淮北矿业、平煤股份、盘江股份等焦煤企业。关注新集能源等煤价超预期、电价触底预期渐强的企业。关注力量发展(南非)、兖煤澳大利亚(澳大利亚)、中国秦发(印尼)等海外布局的煤炭公司。
你可能感兴趣
煤炭开采:印度扩产炼钢提振焦煤需求,拟加码美国进口优化供应格局
化石能源国盛证券2026-02-08
煤炭开采行业周报:贸易摩擦升级激起市场恐慌情绪,持续看好焦煤结构性机会
化石能源华创证券2018-03-25
煤炭开采行业周报:贸易摩擦升级,继续看好低估焦煤标的修复行情
化石能源华创证券2018-04-08
煤炭开采行业研究简报:印度钢铁进口关税预期提振海运动力煤需求
化石能源国盛证券2025-05-04
煤炭开采行业周报:动力煤淡季不淡持续攀升,山东去产能利好焦煤涨价
化石能源开源证券2021-04-25
2022,全球煤炭贸易格局如何重塑?
化石能源中泰证券2022-07-21
煤炭开采行业周报:专项督查加快去产能进度,9月焦煤大幅提价
化石能源中泰证券2016-08-27
煤炭开采行业周报:动力煤价格大涨,焦煤蓄势待发,下半年煤炭去产能力度会更强
化石能源中泰证券2016-07-31
煤炭开采行业周报:焦煤主产区事故频发,或强化安监、加速落后产能退出
化石能源信达证券2021-06-06
煤炭开采行业周报:去产能继续压低库存,环渤海煤价快速上涨
化石能源中泰证券2016-06-12