猜你想问
这份报告的主要财务数据有哪些?
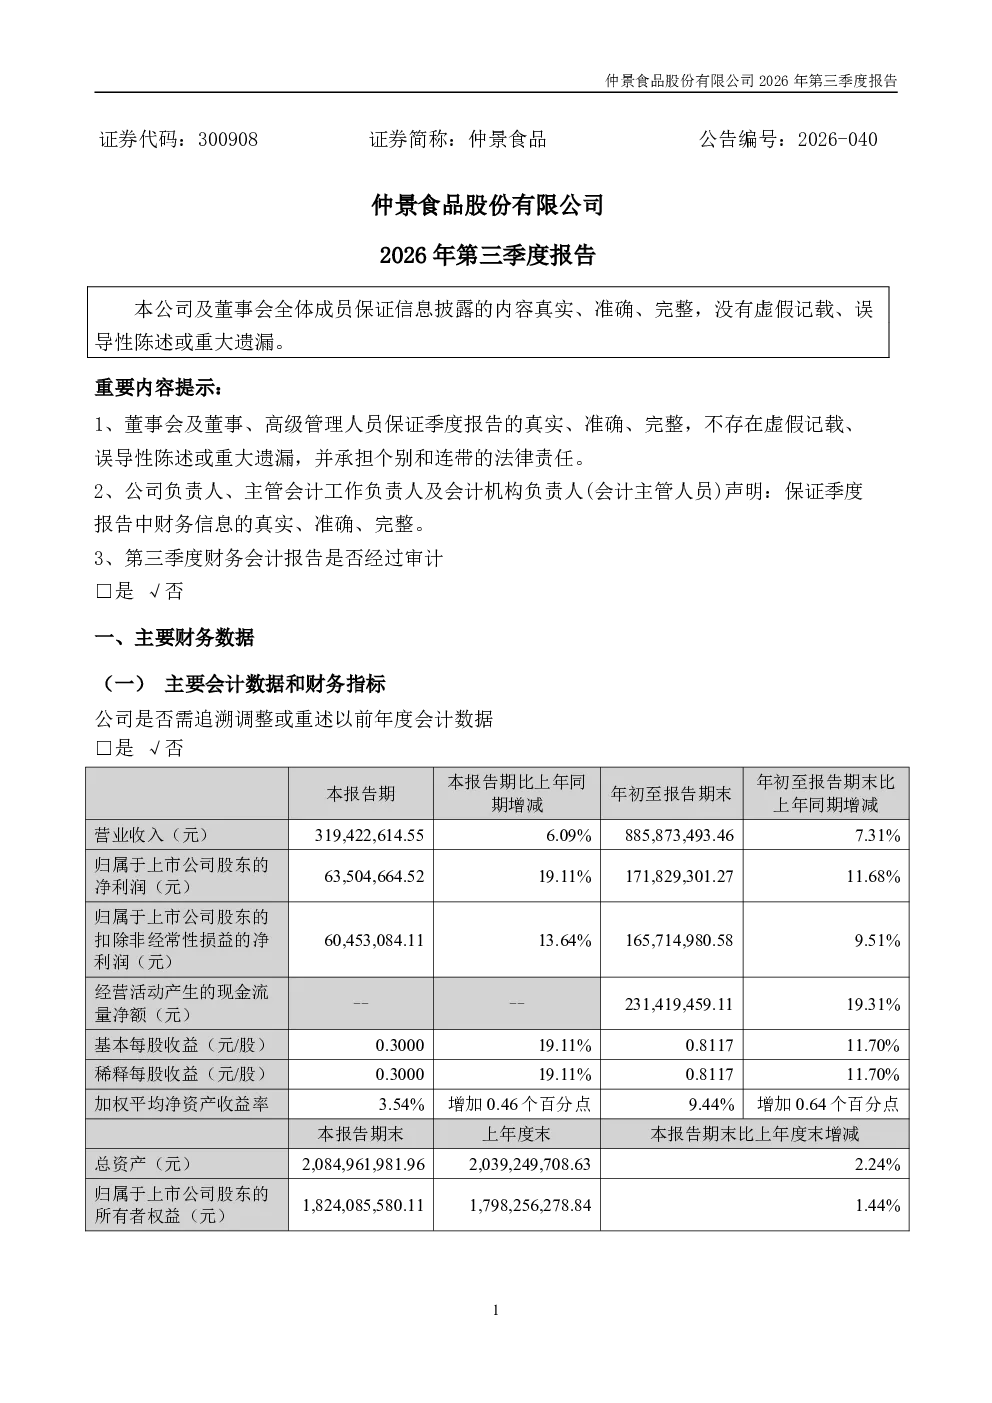
这份报告提供了仲景食品2026年第三季度的财务会计报告,但未披露具体财务数据及变动原因说明。报告强调无非经常性损益项目,且整体财务状况未提供详细数据。投资者需注意,由于缺乏具体数据支撑,难以进行深入的财务分析。报告中仅提及财务报表包含合并资产负债表及合并利润表,但未提供具体数值。这种信息披露的局限性可能影响投资者对公司财务健康状况的判断。
报告披露了哪些股东信息?
报告中涉及股东信息的部分,主要披露了限售股份变动情况。然而,并未提供具体股东及其持股数据,使得投资者难以了解公司股权结构和主要股东变动情况。这种信息披露的不完整性限制了投资者对公司治理和股权分布的全面评估。尽管报告提及股东信息,但缺乏关键细节,如股东姓名、持股比例等,因此无法对公司股东结构进行深入分析。
报告中有哪些重要事项需要关注?
报告中的重要事项部分披露了公司资本公积金转增股本预案。具体而言,公司以总股本146,000,000股为基数,每10股转增4.5股,合计转增65,700,000股,转增后总股本增至211,700,000股。该事项已于9月14日实施完毕。此外,公司于2026年8月17日召开董事会第二次会议,9月2日召开临时股东会,审议通过相关预案。这些事项反映了公司资本结构的调整,但并未涉及公司经营策略或业绩预期的重大变化。投资者需关注资本公积金转增对每股收益的影响,以及公司未来可能的股权稀释风险。
报告对行业发展趋势有何分析?
报告未直接涉及行业发展趋势的分析,但通过披露公司资本公积金转增股本预案,可以间接推测公司在行业中的发展策略。资本公积金转增股本通常用于提升公司市值和股东信心,表明公司可能处于快速扩张阶段或寻求市值管理。然而,报告未提供具体行业背景和数据,因此无法深入分析行业发展趋势。投资者需结合公司所处行业的特点,如市场竞争格局、政策环境等,进行独立判断。此外,由于报告未披露具体财务数据,难以评估公司在行业中的竞争地位和盈利能力。
这份报告有哪些风险提示?
报告的风险提示主要集中在信息披露的局限性。由于未提供具体财务数据和股东信息,投资者难以全面评估公司的财务状况和股权结构。此外,资本公积金转增股本可能导致每股收益稀释,增加投资者对公司未来盈利能力的担忧。虽然报告未涉及新会计准则调整及审计报告,但未披露具体财务数据本身即构成一定的风险。投资者需注意,缺乏透明度可能影响对公司真实经营状况的判断,因此建议结合其他信息来源进行综合分析。