猜你想问
这份研报的核心内容是什么?
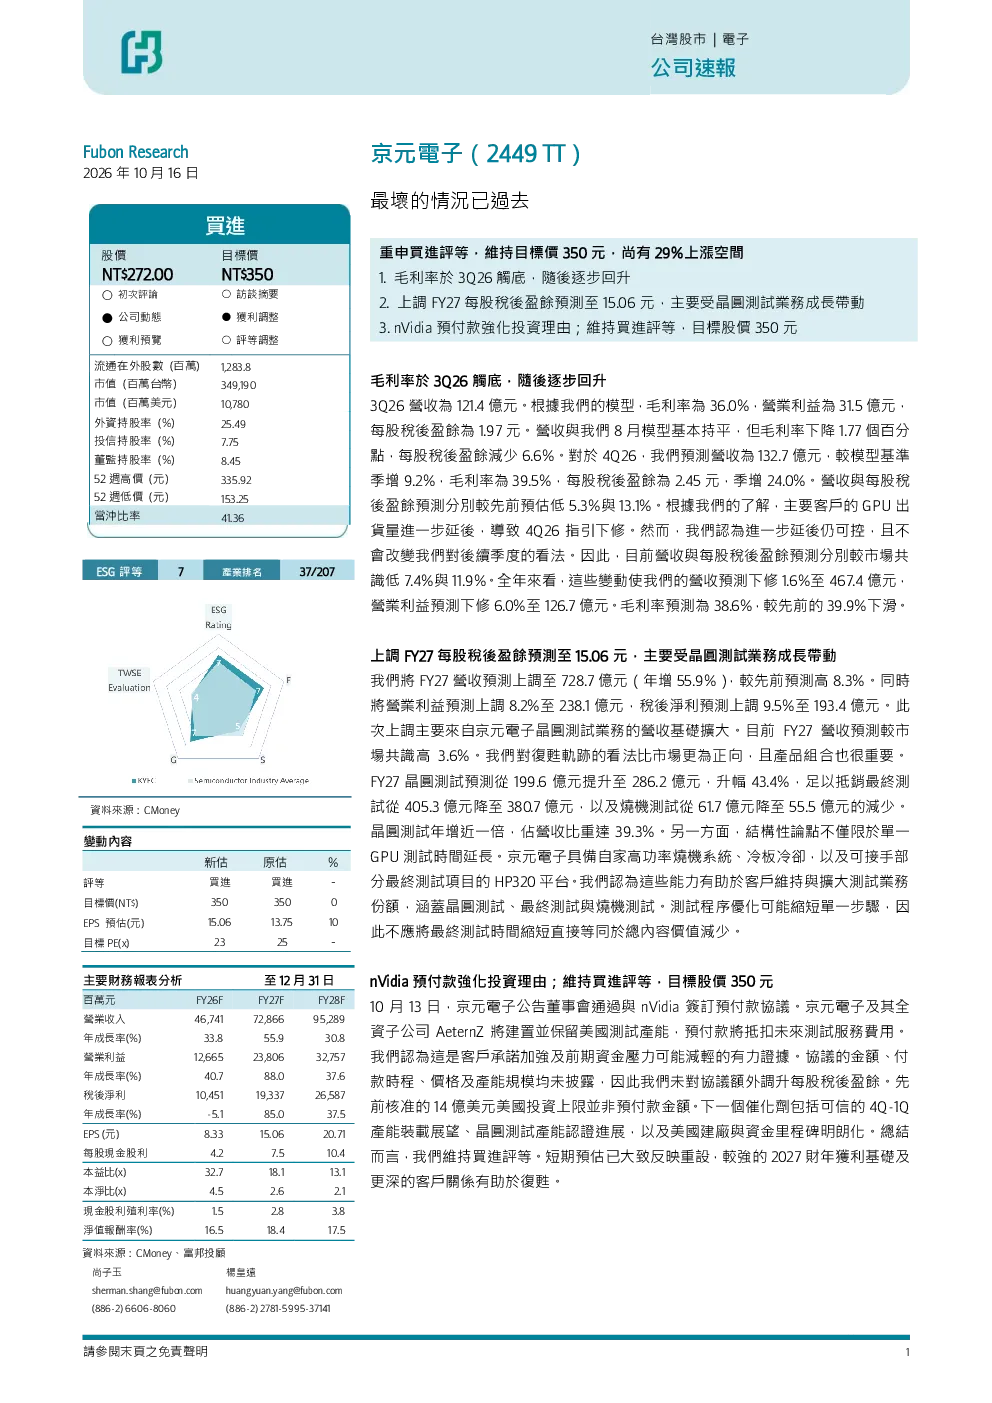
这份研报指出京元电子已度过最坏时期,晶圆测试业务增长强劲。公司被维持「买进」评等,目标价350元,预计有29%上涨空间。主要得益于晶圆测试业务年增近一倍,占营收比重达39.3%,并受益于自家高功率烧机系统、冷板冷却等优势。nVidia预付款协议的签订显示客户承诺加强,未来催化剂包括产能装载展望、晶圆测试产能认证进展,以及美国建厂与资金里程碑明朗化。
晶圆测试行业的发展趋势如何?
研报显示晶圆测试行业增长强劲,京元电子的晶圆测试业务预计年增近一倍,占营收比重达39.3%。公司具备自家高功率烧机系统、冷板冷却等优势,有助于维持与扩大测试业务份额。未来行业催化剂包括产能装载展望、晶圆测试产能认证进展,以及美国建厂与资金里程碑明朗化。这些因素预示着晶圆测试行业将持续保持增长态势。
研报重点分析了京元电子的哪些方面?
研报重点分析了京元电子的财务状况、业务增长和竞争优势。公司预计2026年营收为467.4亿元,营业利益为126.7亿元,毛利率为38.6%。2027年预计营收为728.7亿元,营业利益为238.1亿元,税后净利为193.4亿元。晶圆测试业务是公司核心增长动力,占营收比重达39.3%。公司还具备自家高功率烧机系统、冷板冷却等优势,有助于维持与扩大测试业务份额。
当前市场对京元电子的判断是什么?
当前市场对京元电子的判断是公司已度过最坏时期,财务表现预期良好,晶圆测试业务增长强劲。公司被维持「买进」评等,目标价350元,预计有29%上涨空间。主要得益于晶圆测试业务年增近一倍,占营收比重达39.3%,并受益于自家高功率烧机系统、冷板冷却等优势。nVidia预付款协议的签订显示客户承诺加强,未来催化剂包括产能装载展望、晶圆测试产能认证进展,以及美国建厂与资金里程碑明朗化。
研报提示了哪些风险?
研报提示的风险包括四季度毛利率可能略降,主要因客户GPU出货延后。此外,公司业务高度依赖晶圆测试,若该行业景气度下降可能影响公司业绩。ESG方面,公司在台湾ESG评等中位列产业第37名,环境保護方面,公司预计2025年温室气体排放量为368,377公噸,企业用水总量为1,481,570公噸。社会责任方面,公司预计2026年员工人数为8,989人,福利费用未披露。公司治理评级为B级,存在一定提升空间。