猜你想问
报告核心内容是什么?
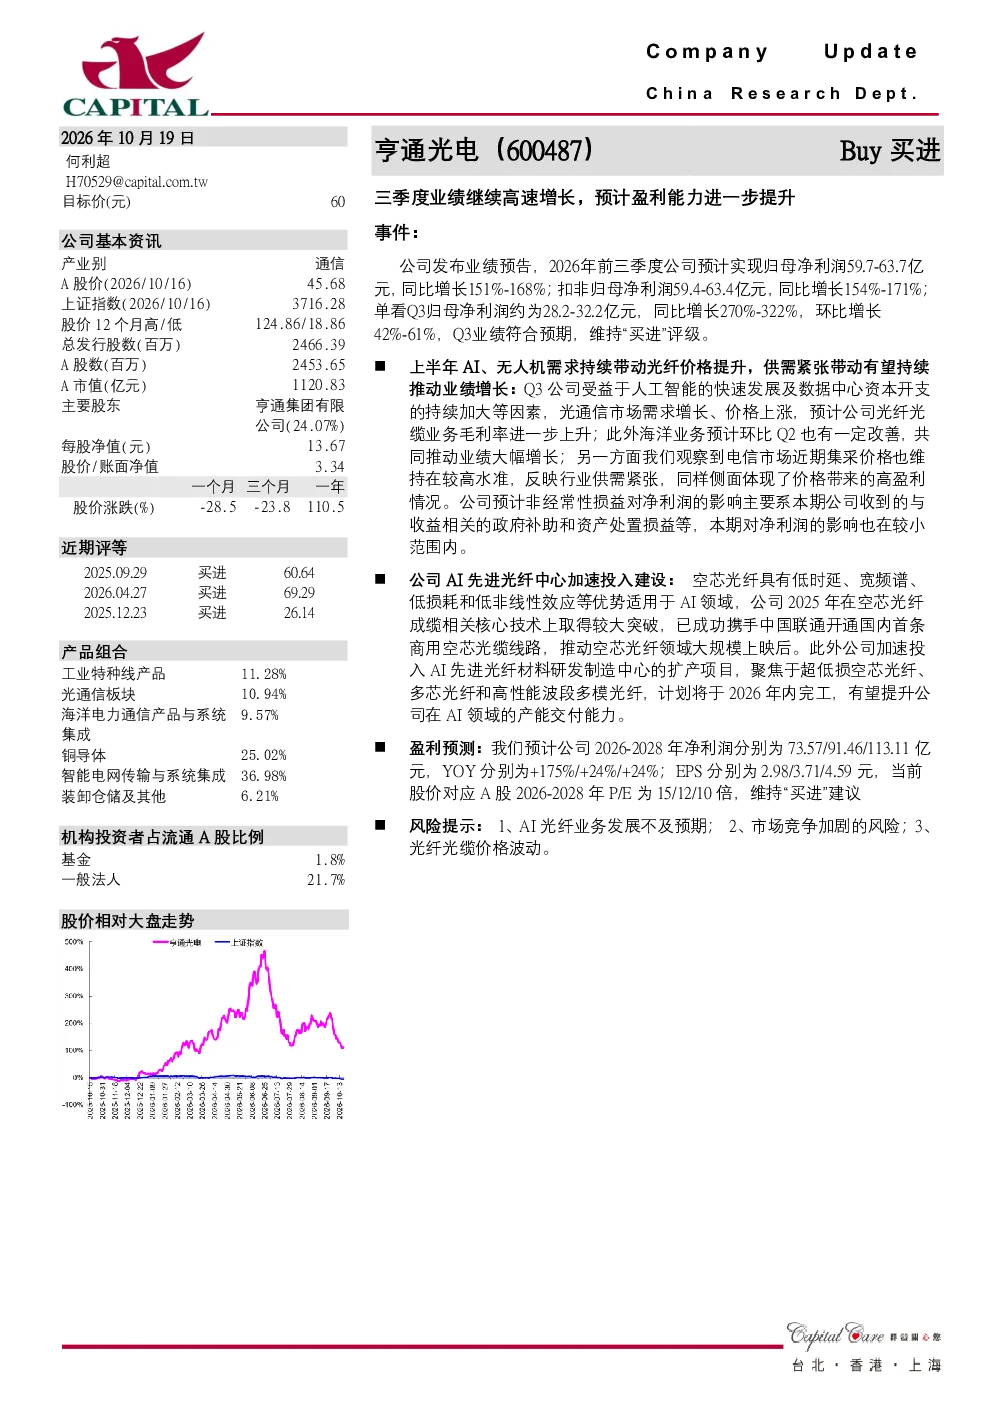
报告显示亨通光电2026年前三季度预计归母净利润59.7-63.7亿元,同比增长151%-168%;Q3单季归母净利润约28.2-32.2亿元,同比增长270%-322%,环比增长42%-61%,业绩增长主要得益于AI、无人机需求带动光纤价格上涨,以及海洋业务环比改善。电信市场集采价格维持在高位,反映行业供需紧张,进一步支撑盈利能力。非经常性损益影响较小。
行业发展趋势如何?
AI、数据中心资本开支推动光通信需求增长,电信集采价格高位维持,显示行业供需紧张,公司光纤光缆业务毛利率有望提升。AI光纤业务方面,空芯光纤因低时延等优势适用于AI领域,公司2025年实现技术突破,携手中国联通开通国内首条商用空芯光缆线路,加速建设AI先进光纤材料研发制造中心,计划2026年完工,提升AI领域产能交付能力。
报告重点分析了哪些方向?
报告重点分析了AI光纤业务的技术突破与应用,如空芯光纤在AI领域的应用优势,以及公司在此领域的研发进展和产能规划。同时,报告也分析了电信市场集采价格维持高位的原因,即行业供需紧张对光纤光缆业务毛利率的支撑作用。此外,报告还关注了海洋业务的环比改善对公司整体业绩的贡献。
当前市场现状如何判断?
当前市场现状显示电信市场集采价格维持在高位,反映行业供需紧张,为光纤光缆业务提供了良好的盈利环境。AI、数据中心资本开支持续增长,推动光通信需求,特别是AI光纤业务迎来发展机遇。然而,市场竞争也在加剧,需要关注行业竞争格局的变化。
研报有哪些风险提示?
研报提示的风险包括AI光纤业务发展不及预期,这可能影响公司在AI领域的市场竞争力;市场竞争加剧可能导致公司市场份额下降;光纤光缆价格波动可能影响公司盈利能力。这些风险需要持续关注,以评估公司未来的发展前景。
你可能感兴趣
2022年三季报业绩点评:营收高速增长,盈利能力进一步提升
国泰君安证券2022-11-02
业绩高速增长,盈利能力进一步提升
电子设备华鑫证券2022-08-31
三季度业绩高速增长,盈利能力显著提升
山西证券2024-11-14
业绩维持高速增长,盈利能力继续提升
医药生物华西证券2020-02-29
业绩延续高速增长,盈利能力继续提升
医药生物华西证券2022-04-07
三季度收入维持高速增长,盈利能力持续提升
医药生物华安证券2023-10-23
三季度业绩持续增长,EPC业务将进一步提升盈利能力
电子设备信达证券2018-11-09
2024年三季度业绩点评:TWS及XR出货量提升带动盈利能力快速修复,XR新品迭代及AI终端创新有望进一步打开公司成长空间
电子设备华创证券2024-10-24
23年Q3业绩高速增长,盈利能力进一步提高
信达证券2023-10-22
业绩保持高速增长,盈利能力进一步增强
华西证券2023-04-16