猜你想问
本周生猪价格走势如何?
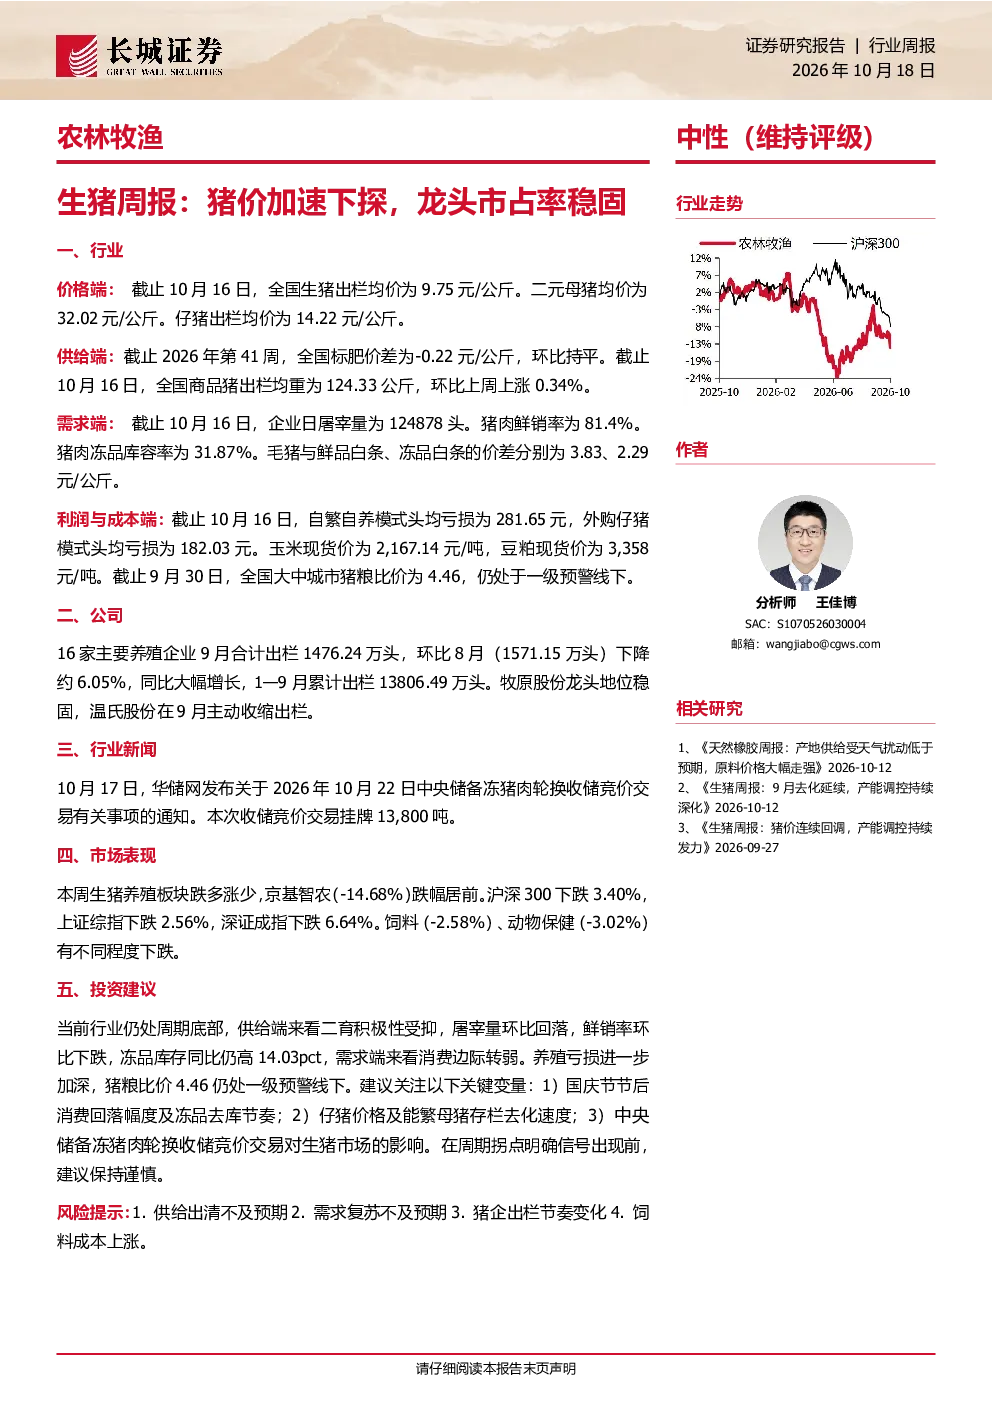
本周全国生猪出栏均价为9.75元/公斤,环比下跌4.22%,生猪LH期货近月合约2611为10,055元/吨,远月2707合约为12,155元/吨,呈现近弱远强格局。二元母猪均价32.02元/公斤,仔猪出栏均价14.22元/公斤,环比分别下跌0.34%和5.44%。供给端标肥价差-0.22元/公斤,商品猪出栏均重124.33公斤,环比上涨0.34%。需求端企业日屠宰量124,878头,环比下跌0.92%,猪肉鲜销率81.4%,环比下跌0.6pct,冻品库容率31.87%,环比下跌0.27pct,同比增加约14.03pct。
当前生猪养殖行业发展趋势如何?
当前生猪养殖行业处于周期底部,供给端二育积极性受抑,能繁母猪存栏去化速度缓慢。需求端消费边际转弱,猪肉鲜销率和冻品库容率数据显示消费疲软。全国大中城市猪粮比价4.46,仍处于一级预警线下。16家主要养殖企业9月合计出栏1,476.24万头,环比下降约6.05%,同比大幅增长,牧原股份出栏占比42.5%,龙头地位稳固。中央储备冻猪肉轮换收储竞价交易挂牌13,800吨,释放政策信号但规模有限。
这份研报重点分析了哪些方面?
本研报重点分析了生猪价格端、供给端、需求端、利润与成本端、公司经营情况及行业要闻。价格端关注全国生猪出栏均价、期货走势及各环节生猪价格变化;供给端分析标肥价差、出栏均重等指标;需求端考察屠宰量、鲜销率、冻品库容率等数据;利润与成本端揭示自繁自养及外购仔猪模式的亏损情况及饲料成本变化;公司层面分析16家主要养殖企业的出栏数据及龙头企业的市场地位;行业要闻则关注中央储备冻猪肉的收储竞价交易情况。
当前生猪养殖市场现状如何?
当前生猪养殖市场呈现价格加速下探、养殖企业亏损扩大、供给端去化缓慢、需求端消费疲软的特点。全国生猪出栏均价环比下跌4.22%,自繁自养模式头均亏损281.65元,外购仔猪模式头均亏损182.03元。16家主要养殖企业9月合计出栏环比下降约6.05%,但同比大幅增长,显示行业产能仍在释放。生猪养殖板块多数下跌,京基智农跌幅居前,农业板块多数下跌,饲料、动物保健亦有不同程度下跌。
这份研报提示了哪些风险?
本研报提示的主要风险包括供给出清不及预期,即能繁母猪存栏去化速度过慢导致未来供给过剩;需求复苏不及预期,当前消费疲软可能持续影响市场走势;猪企出栏节奏变化,若龙头企业或多数企业改变出栏策略可能加剧市场波动;饲料成本上涨,玉米和豆粕价格波动将直接影响养殖利润。此外,中央储备冻猪肉的轮换收储竞价交易规模有限,政策效果有待观察,也可能带来不确定性。