猜你想问
豆粕和豆一期价近期走势如何?
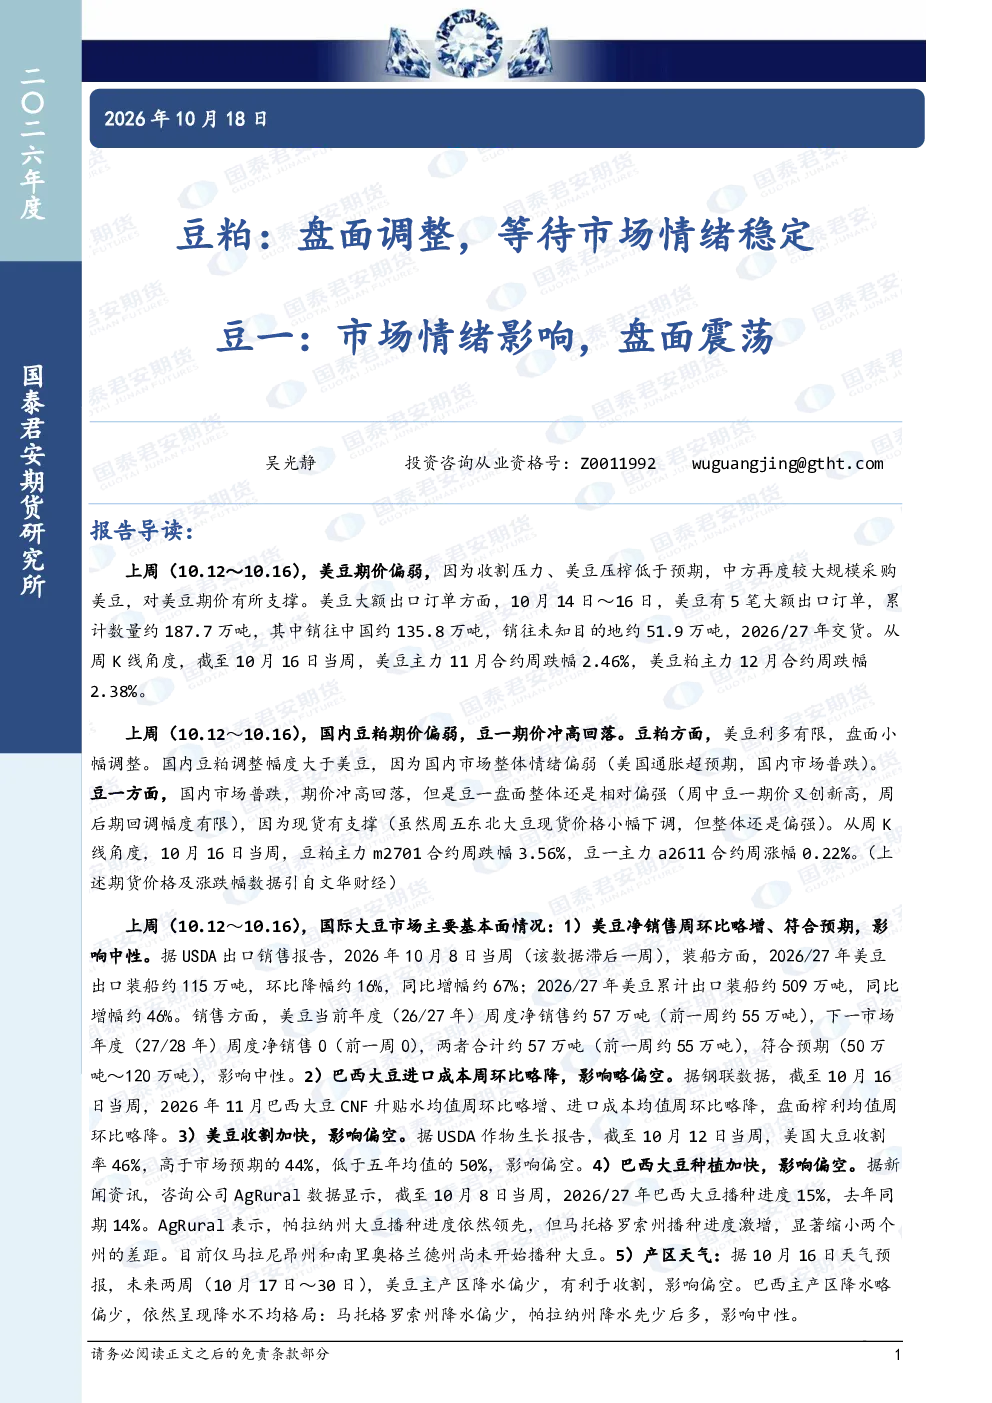
上周美豆期价因收割压力、压榨低于预期及中方采购支撑而偏弱,主力11月合约周跌幅2.46%。国内豆粕期价同样偏弱,豆一期价冲高回落,主力m2701合约周跌幅3.56%,豆一主力a2611合约周涨幅0.22%。国内市场情绪偏弱导致豆粕调整幅度大于美豆,但现货支撑使豆一整体相对偏强。
国际大豆市场基本面有哪些重要变化?
美豆出口净销售周环比略增(57万吨),符合预期。巴西大豆成本周环比略降,盘面榨利略降。美豆收割率46%(高于预期44%,低于五年均值50%)。巴西大豆播种进度15%(领先帕拉纳州,马托格罗索州激增)。美豆主产区降水偏少利于收割;巴西主产区降水不均。
国内豆粕现货市场表现如何?
国内豆粕现货市场成交与提货周环比均下降,日均成交量约15万吨,提货量约19.35万吨。基差周环比略降,张家港基差均值约-15元/吨。库存周环比下降(约96万吨),同比增加2%。压榨量回升至222万吨,开机率60%,下周预计升至253万吨。进口拍卖成交率约40%,下周继续拍卖约50万吨。整体稳中偏弱:现货价格跟随期货回落但跌幅较小,10月15~16日基差回升至正,提货下降、压榨回升。
豆一现货市场有哪些特点?
东北部分地区豆价上涨100~140元/吨,关内上涨220~280元/吨,销区上涨200元/吨。农户前期惜售,后期贸易商下调收购价,但农户心态暂无明显转变。北方市场接受度略高,南方部分需方转向采购其他豆源。
研报对豆粕和豆一期价未来有何展望?
连豆粕期价预计调整等待市场情绪稳定。豆一期价预计震荡等待国储收购指引。基本面稳定,价格更多跟随外围波动。豆一因现货支撑相对偏强,豆粕则受市场情绪影响偏弱。
你可能感兴趣
豆粕:盘面调整,等待市场情绪稳定 豆一:市场情绪影响,盘面调整震荡
国泰君安证券2026-10-16
豆粕:盘面调整,等待市场情绪稳定 豆一:市场情绪影响,盘面震荡
国泰君安证券2026-10-18
豆粕:期价调整,等待新指引 豆一:盘面震荡,关注市场情绪
国泰君安证券2026-08-02
豆粕:美豆休市,等待指引 豆一:原油偏弱影响市场情绪,盘面震荡
国泰君安证券2026-05-26
豆粕:隔夜美豆微跌,连粕或震荡 豆一:市场情绪影响,盘面调整震荡
国泰君安证券2026-09-10
豆粕:生柴政策影响、美豆小涨,或反弹震荡,豆一:1号文件出台,盘面情绪稳定
农林牧渔国泰君安证券2026-02-04
豆粕:生柴政策影响、美豆小涨,或反弹震荡 豆一:1号文件出台,盘面情绪稳定
国泰君安期货2026-02-04
豆粕:美国贸易言论,影响盘面波动,豆一:中美贸易情绪缓和,盘面或调整震荡
农林牧渔国泰君安证券2026-02-26
豆粕:市场情绪稳定,或震荡,豆一:现货补涨,盘面回调
国泰君安证券2026-03-03
豆一:市场情绪稳定,盘面或震荡;豆粕:隔夜美豆收跌,连粕或震荡
国泰君安证券2026-03-23