猜你想问
这份研报主要分析了什么内容?
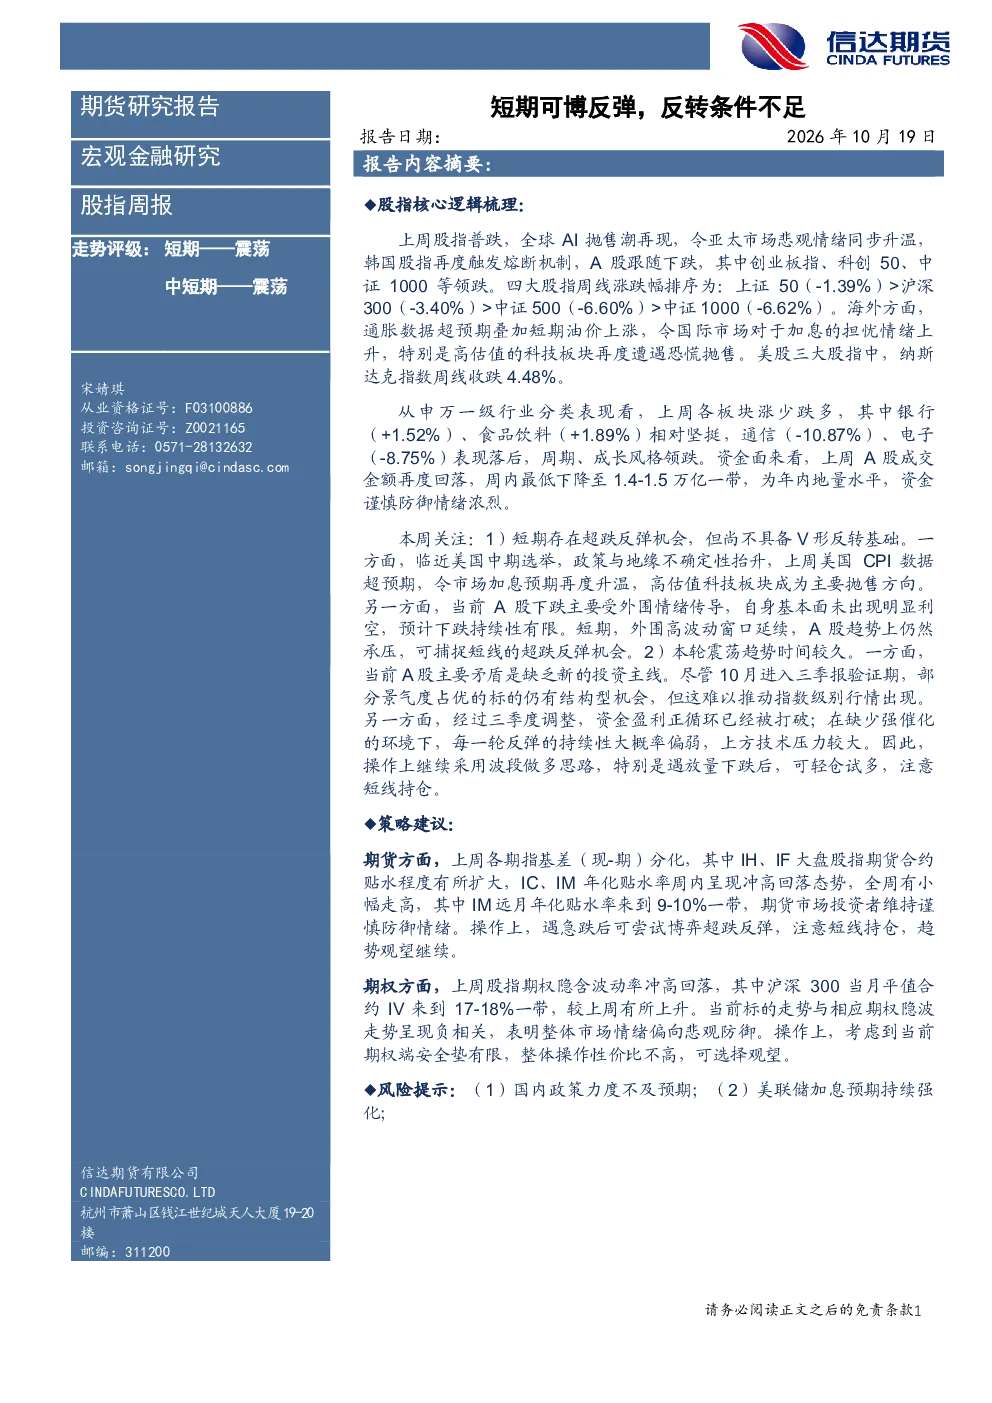
这份研报分析了上周股指运行情况,包括全球AI抛售潮对亚太市场的影响、A股主要股指的涨跌幅、行业表现、资金面、期指基差和期权波动率等。同时,报告探讨了基本面要素与后市展望,指出短期存在超跌反弹机会,但反转基础不足,主要原因是美国中期选举不确定性、CPI超预期推高加息预期,以及A股下跌主要受外围传导等因素。报告还提出了波段做多的操作建议,并建议遇放量下跌时可轻仓试多,注意短线持仓。最后,报告提示了国内政策力度不及预期、美联储加息预期持续强化等风险。
报告对哪些赛道或行业有重点分析?
报告重点分析了上周A股行业表现,其中银行和食品饮料相对坚挺,通信和电子领跌。此外,报告指出A股下跌主要受外围传导,自身基本面未利空,下跌持续性有限。报告还提到本轮震荡时间长,主要矛盾是缺乏新投资主线,三季报验证期仅提供结构性机会,资金盈利循环被打破,反弹持续性弱,上方压力大。这些分析为投资者提供了对当前市场状况和未来趋势的参考。
报告的核心分析方向是什么?
报告的核心分析方向是短期股指的反弹机会与反转条件。报告认为,虽然存在超跌反弹机会,但反转基础不足,主要原因是美国中期选举不确定性、CPI超预期推高加息预期,以及A股下跌主要受外围传导等因素。报告还分析了基本面要素,指出A股自身基本面未利空,下跌持续性有限,但反弹持续性弱,上方压力大。此外,报告提出了波段做多的操作建议,并建议遇放量下跌时可轻仓试多,注意短线持仓。这些分析为投资者提供了对当前市场状况和未来趋势的参考。
报告对当前市场现状有何判断?
报告对当前市场现状的判断是,A股存在超跌反弹机会,但反转基础不足。报告指出,A股下跌主要受外围传导,自身基本面未利空,下跌持续性有限。但同时,报告也提到本轮震荡时间长,主要矛盾是缺乏新投资主线,三季报验证期仅提供结构性机会,资金盈利循环被打破,反弹持续性弱,上方压力大。此外,报告还分析了资金面、期指基差和期权波动率等,指出A股成交金额降至1.4-1.5万亿,资金谨慎防御,沪深300当月平值合约IV升至17-18%,市场情绪悲观防御。这些分析为投资者提供了对当前市场状况和未来趋势的参考。
报告提示了哪些风险?
报告提示了国内政策力度不及预期、美联储加息预期持续强化等风险。报告指出,虽然A股存在超跌反弹机会,但反转基础不足,主要原因是美国中期选举不确定性、CPI超预期推高加息预期,以及A股下跌主要受外围传导等因素。此外,报告还提到本轮震荡时间长,主要矛盾是缺乏新投资主线,三季报验证期仅提供结构性机会,资金盈利循环被打破,反弹持续性弱,上方压力大。这些风险因素需要投资者密切关注,以便及时调整投资策略。