猜你想问
这份研报主要分析了什么内容?
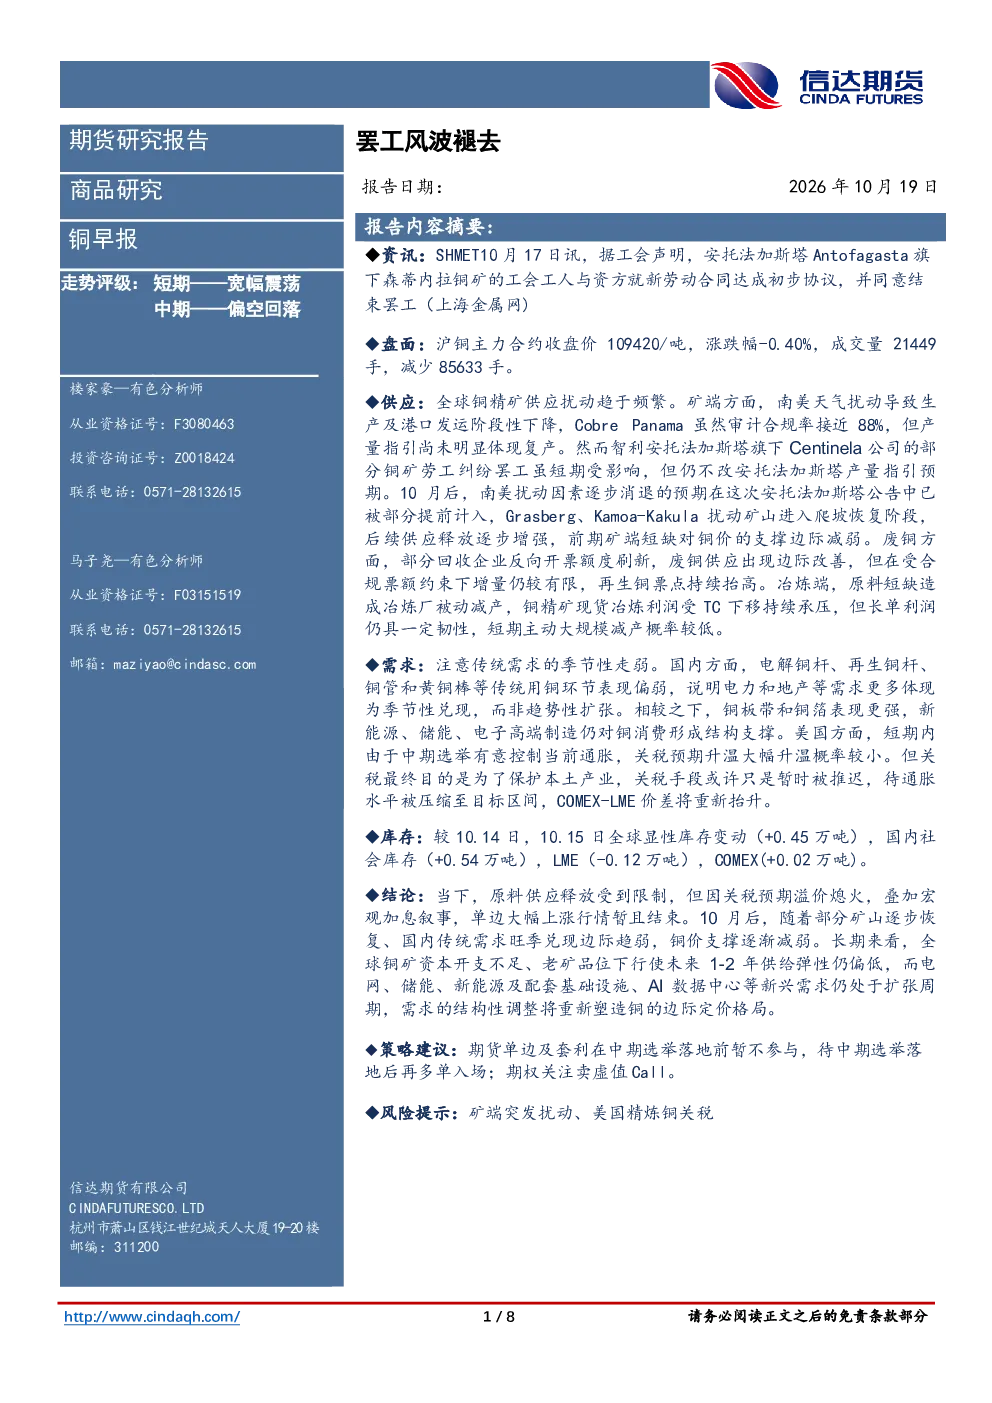
这份研报主要分析了铜市场短期宽幅震荡、中期偏空回落的走势评级。盘面数据显示沪铜主力合约价格波动,成交量减少。报告详细探讨了全球铜精矿供应扰动、废铜供应边际改善及冶炼端减产情况,同时分析了传统需求季节性走弱、新能源等新兴需求支撑以及美国关税预期影响。此外,报告还关注了全球及国内显性库存变化,并指出原料供应受限、关税溢价熄火及宏观加息等因素对铜价的影响。最后,提出了期货单边及套利暂不参与、期权关注卖虚值Call的策略建议。
铜行业未来发展趋势如何?
铜行业未来发展趋势显示全球铜矿资本开支不足,供给弹性偏低,而新兴需求如新能源、储能、电子高端制造对铜消费形成结构支撑。需求结构调整将重塑铜的边际定价。南美天气和劳工纠纷导致的阶段性供应下降预计将逐步缓解,但整体供应释放受限。传统需求如电力和地产体现季节性兑现,但边际趋弱。美国关税预期升温概率较小,主要目的是保护本土产业。这些因素共同影响铜行业的长期发展格局。
研报重点分析了哪些方向?
研报重点分析了铜市场供应端扰动、废铜供应变化、冶炼端减产情况,以及需求端的季节性走弱和新兴需求支撑。此外,报告还重点分析了全球及国内库存变化,探讨了原料供应限制、关税预期熄火和宏观加息对铜价的影响。最后,报告从策略角度提出了期货单边及套利暂不参与、期权关注卖虚值Call的建议,并对矿端突发扰动、美国精炼铜关税等风险进行了提示。
当前铜市场现状如何判断?
当前铜市场现状判断为短期宽幅震荡,中期偏空回落。沪铜主力合约价格波动,成交量减少。供应端存在全球铜精矿供应扰动、废铜供应边际改善但增量有限,冶炼端因原料短缺被动减产。需求端传统需求季节性走弱,新兴需求支撑力度尚可。库存方面,全球显性库存增加,国内社会库存增加,LME库存减少,COMEX库存微增。综合来看,原料供应受限、关税预期溢价熄火、宏观加息等因素导致单边大幅上涨行情暂结束。
研报提示了哪些风险?
研报提示了矿端突发扰动和美国精炼铜关税两大风险。矿端突发扰动可能影响全球铜精矿供应稳定性,进而影响铜价波动。美国精炼铜关税政策变化可能对铜市场供需关系及价格产生不确定性影响。此外,报告还指出宏观加息环境可能对铜价形成压力,需密切关注相关政策和市场变化。这些风险因素可能对铜市场走势产生重要影响,投资者需保持警惕。