猜你想问
智利罢工对铜价有何影响?
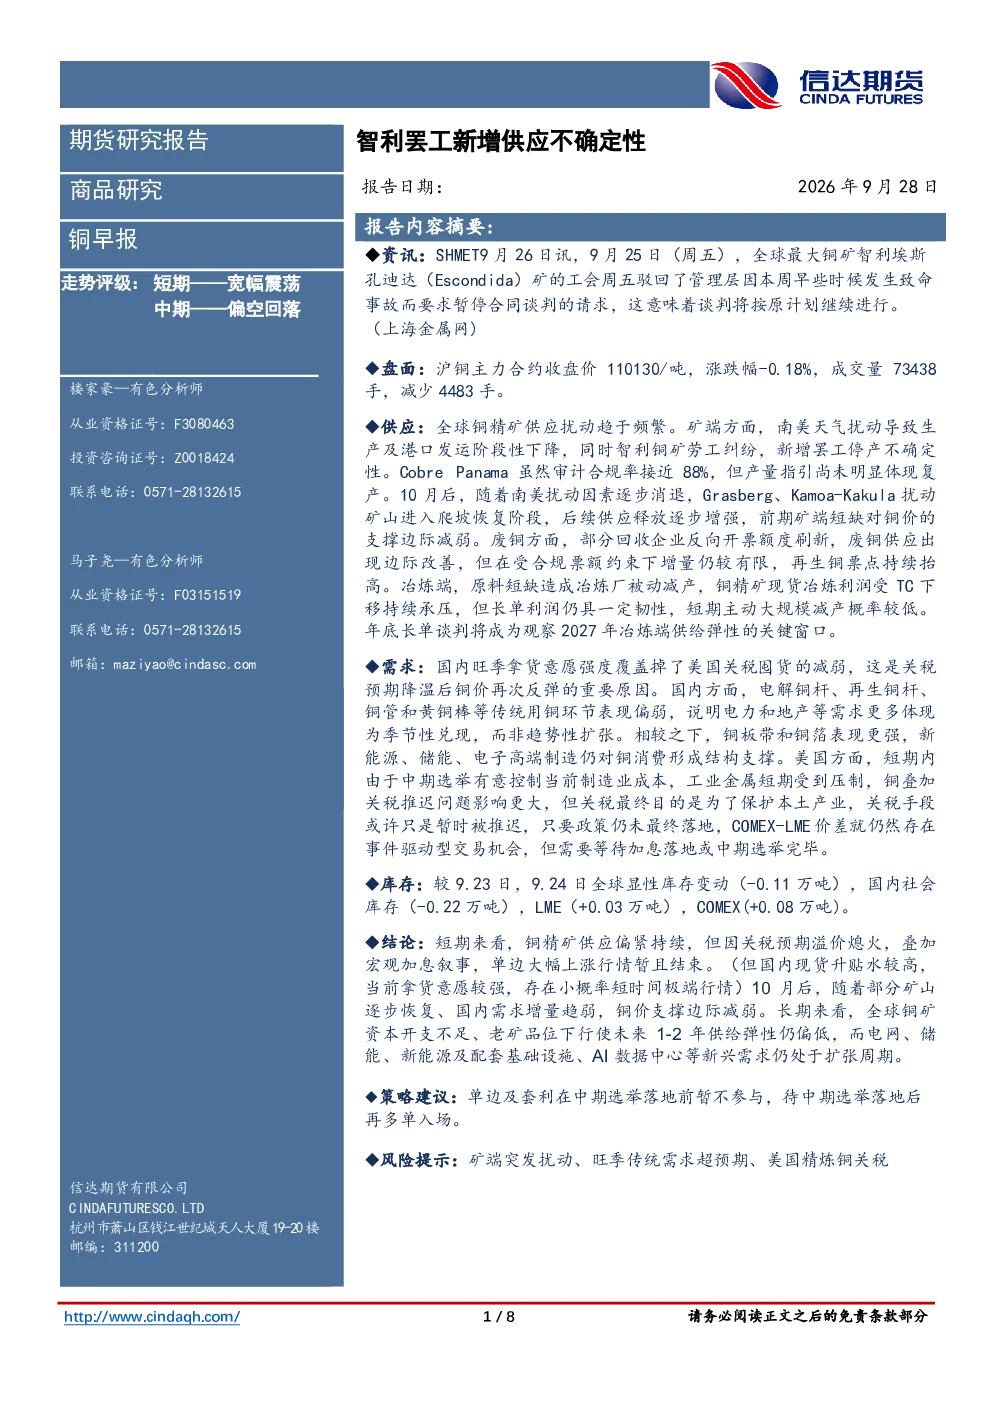
智利罢工导致铜精矿供应阶段性下降,Cobre Panama产量指引未明确体现复产,加剧了矿端短缺,对铜价形成支撑。但10月后南美扰动逐步消退,Grasberg、Kamoa-Kakula矿山将逐步恢复,供应释放增强,前期矿端短缺对铜价支撑减弱。
铜行业未来发展趋势如何?
全球铜矿资本开支不足、老矿品位下行使未来1-2年供给弹性偏低,而电网、储能、新能源及配套基础设施、AI数据中心等新兴需求仍处于扩张周期,对铜消费形成结构支撑。国内电力和地产需求体现季节性兑现,而非趋势性扩张。
报告重点分析了哪些方面?
报告重点分析了全球铜精矿供应、废铜供应、冶炼端情况、国内需求、美国需求以及库存情况。指出南美天气扰动及劳工纠纷导致矿端阶段性下降,废铜供应边际改善但增量有限,冶炼厂因原料短缺被动减产,国内电力和地产需求季节性兑现,美国工业金属短期受压。
当前铜市场处于什么状态?
当前铜市场沪铜主力合约收盘价110130/吨,跌跌幅-0.18%,成交量73438手,减少4483手。全球显性库存变动-0.11万吨,国内社会库存-0.22万吨。铜精矿供应偏紧持续,但因关税预期溢价熄火,叠加宏观加息叙事,单边大幅上涨行情暂且结束。国内现货升贴水较高,当前拿货意愿较强。
报告提示了哪些风险?
报告提示的风险包括矿端突发扰动、旺季传统需求超预期、美国精炼铜关税。智利罢工可能引发矿端突发扰动,旺季传统需求超预期可能推动铜价上涨,美国精炼铜关税政策变化可能影响美国需求。
你可能感兴趣
铜日报:智利铜矿山罢工彼伏此起,铜供应支撑仍然存在
华泰期货2017-07-05
有色金属早报:智利铜矿罢工忧虑以及美元回落支撑铜价
浙商期货2018-07-23
有色金属早报:智利铜矿罢工忧虑提振铜价
浙商期货2018-08-09
有色金属早报:智利罢工预期减弱压制铜价
浙商期货2018-07-02
有色金属早报:智利铜矿罢工威胁提振铜价
浙商期货2017-07-05
有色金属早报:智利铜矿罢工忧虑支撑铜价
浙商期货2018-03-12
有色金属早报:智利罢工忧虑支撑铜价
浙商期货2018-06-27
有色金属早报:智利铜矿罢工预期落空施压铜价
浙商期货2018-08-21
有色金属行业2017年日常报告:智利Escondida铜矿罢工,供应收缩预期升温
有色金属国金证券2017-02-08
国金金属铜智利供给修复难度上升品位下行叠加罢工与强降
未知机构2026-07-16