猜你想问
镍价近期走势如何?
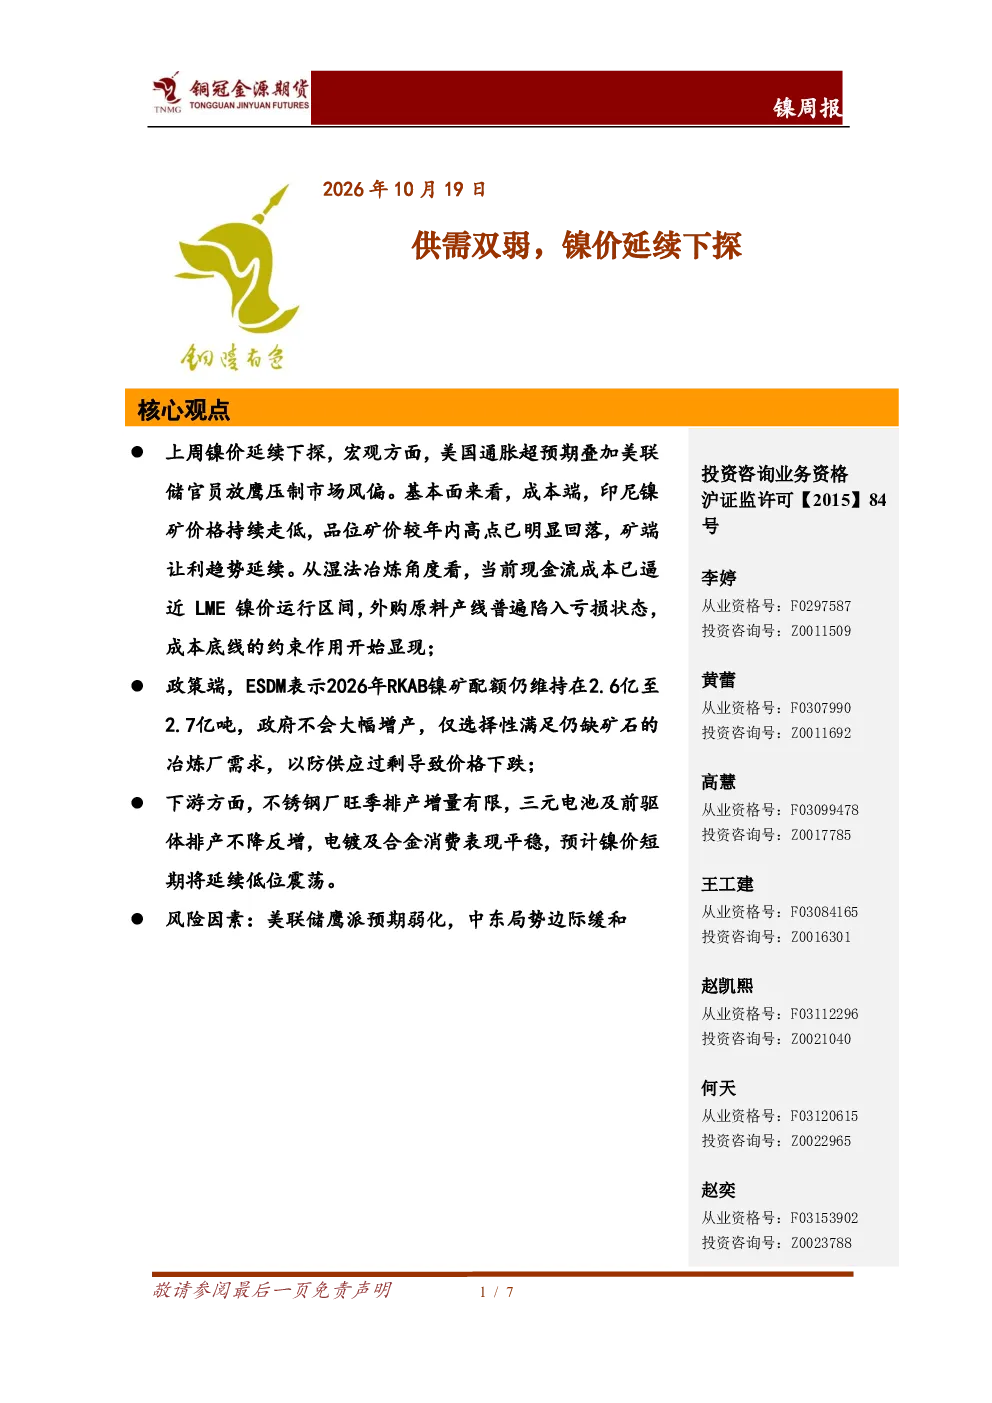
上周镍价延续下探,主要受美国通胀超预期及美联储官员放鹰言论压制市场风偏。印尼镍矿价格持续走低,品位矿价较年内高点已明显回落,矿端让利趋势延续。湿法冶炼现金流成本已逼近LME镍价运行区间,外购原料产线普遍陷入亏损状态,成本底线的约束作用开始显现。ESDM表示2026年RKAB镍矿配额维持在2.6亿至2.7亿吨,政府不会大幅增产,仅选择性满足仍缺矿石的冶炼厂需求,以防供应过剩导致价格下跌。下游不锈钢厂旺季排产增量有限,三元电池及前驱体排产不降反增,电镀及合金消费表现平稳,预计镍价短期将延续低位震荡。
镍行业未来发展趋势?
根据INSG预测,全球镍市场2026年将以小幅过剩收尾,逆转了六个月前作出的短缺预测,预计明年过剩将扩大。2026年全球原生镍需求预计将达到约385万公吨,较去年增长7.6%,产量预计为387万公吨。印尼镍矿价格持续走低,品位矿价较年内高点已明显回落,矿端让利趋势延续。湿法冶炼现金流成本已逼近LME镍价运行区间,外购原料产线普遍陷入亏损状态。ESDM政策显示政府不会大幅增产,仅选择性满足仍缺矿石的冶炼厂需求。下游不锈钢厂旺季排产增量有限,三元电池及前驱体排产不降反增,电镀及合金消费表现平稳。这些因素共同影响镍行业未来发展趋势。
本报告重点分析了哪些方向?
本报告重点分析了镍价延续下探的原因,包括宏观方面美国通胀超预期叠加美联储官员放鹰压制市场风偏;成本端印尼镍矿价格持续走低,品位矿价较年内高点已明显回落,矿端让利趋势延续,湿法冶炼现金流成本已逼近LME镍价运行区间,外购原料产线普遍陷入亏损状态;政策端ESDM表示2026年RKAB镍矿配额仍维持在2.6亿至2.7亿吨,政府不会大幅增产,仅选择性满足仍缺矿石的冶炼厂需求;下游分析不锈钢厂旺季排产增量有限,三元电池及前驱体排产不降反增,电镀及合金消费表现平稳。此外,报告还分析了LME和SHFE库存变化、国内镍铁产量及库存、原料价格及宏观经济数据。
当前镍市场现状如何判断?
当前镍市场现状表现为供需双弱,镍价延续下探。截至10月16日,LME和SHFE库存合计为38.6万吨,周环比减少3476吨,其中LME库存减少2874吨,上期所库存减少602吨,沪伦比值降至7.48,LME0-3升贴水C结构扩大至198.72美金/吨。国内镍铁周度产量为5.34万吨,其中华东地区产量3.75万吨,华南地区产量1.04万吨,华北地区产量4991吨。国内镍铁厂周度库存升至4.72万吨,周环比+4%。红土镍矿NI(CIF):1.5%上周五价格为60.5美元/湿吨,周环比下降1美元/湿吨;红土镍矿NI(CIF):1.8%上周五价格为88.5美元/湿吨,周环比持平。美国9月CPI同比+3.7%,核心CPI同比+2.6%,9月PPI同比+6.3%,均超出预期。综合来看,镍市场供需关系紧张,价格承压。
本报告提示哪些风险因素?
本报告提示的风险因素包括美联储鹰派预期弱化可能带来的市场波动,以及中东局势边际缓和可能对全球宏观经济产生的影响。美联储鹰派预期弱化可能导致美元走弱,进而影响大宗商品价格,包括镍价。中东局势边际缓和可能意味着地缘政治风险下降,对全球宏观经济产生积极影响,但也可能改变市场风险偏好,从而间接影响镍价。此外,镍市场供应过剩风险依然存在,根据INSG预测,2026年全球镍市场将以小幅过剩收尾,预计明年过剩将扩大。印尼镍矿价格持续走低,品位矿价较年内高点已明显回落,矿端让利趋势延续,湿法冶炼现金流成本已逼近LME镍价运行区间,外购原料产线普遍陷入亏损状态,这些因素也可能对镍价产生负面影响。