猜你想问
镍价止跌企稳的原因是什么?
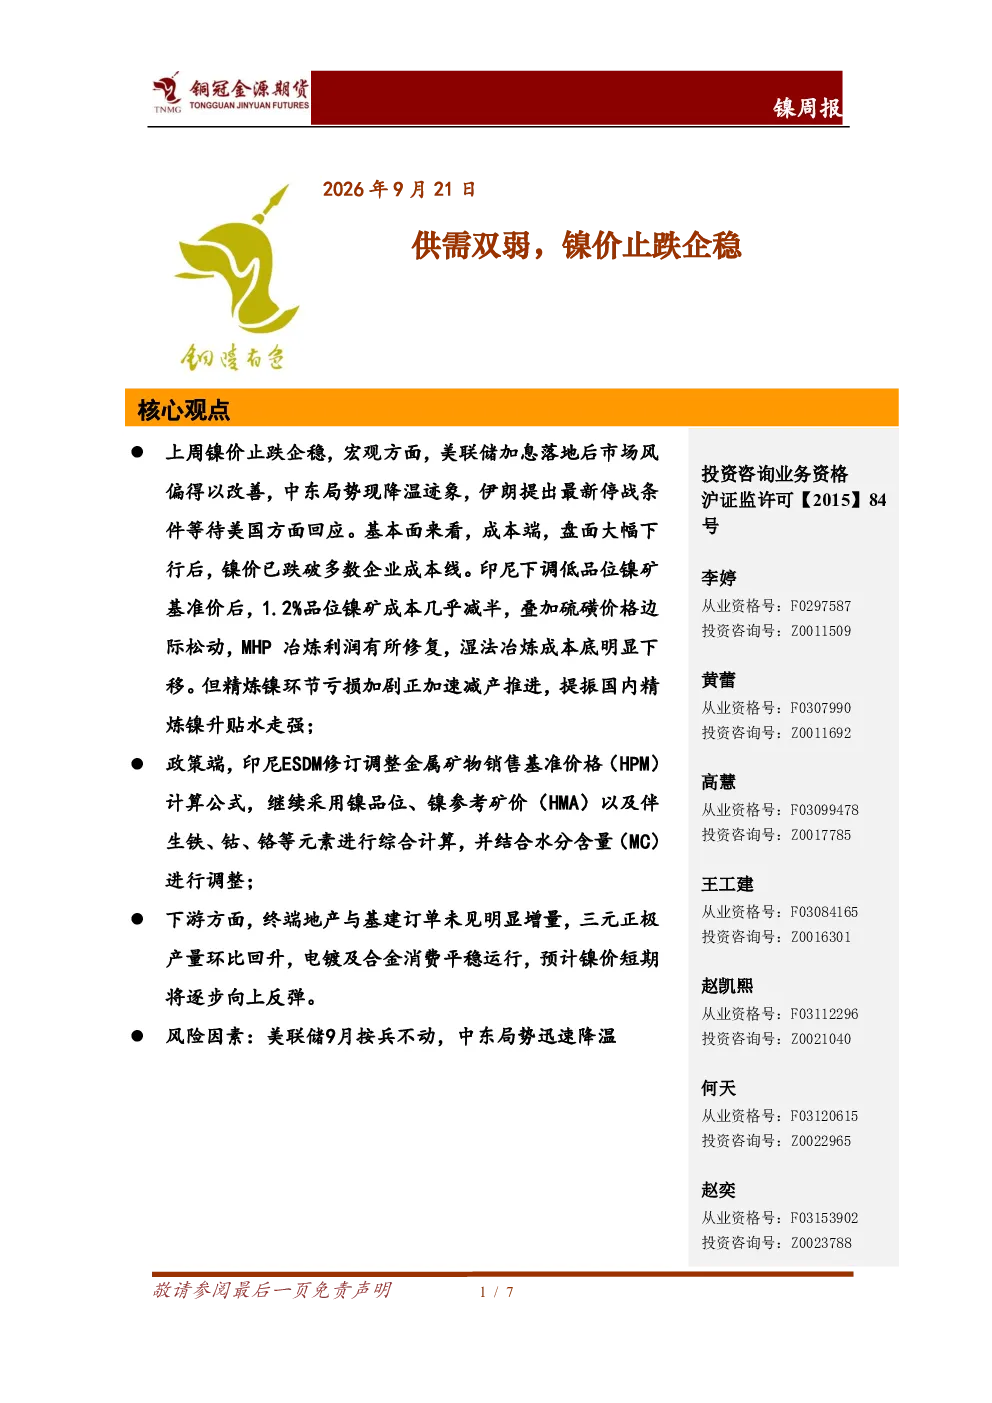
上周镍价止跌企稳主要得益于宏观层面美联储加息落地后市场风偏改善,以及中东局势降温。基本面方面,成本端镍价跌破多数企业成本线,印尼下调低品位镍矿基准价后,1.2%品位镍矿成本减半,MHP冶炼利润修复,湿法冶炼成本下移。精炼镍环节亏损加剧加速减产,提振国内精炼镍升贴水走强。政策端,印尼修订ESDM金属矿物销售基准价格(HPM)计算公式,继续采用镍品位、镍参考矿价(HMA)及伴生元素综合计算。下游方面,终端地产与基建订单未见明显增量,三元正极产量环比回升,电镀及合金消费平稳运行,预计镍价短期将逐步向上反弹。
镍行业发展趋势如何?
镍行业发展趋势方面,成本端支撑增强,印尼新规可能对低品位镍矿价格产生影响。精炼镍减产提振国内升贴水,但下游需求尚未出现明显增量。未来需关注宏观和地缘政治风险,包括美联储政策走向和中东局势变化。印尼新规实施后对矿产和煤炭行业非税国家收入(PNBP)的影响也需持续监测。镍价短期预计将逐步向上反弹,但长期走势仍需结合供需关系和宏观经济环境综合判断。
本报告重点分析了哪些方向?
本报告重点分析了镍价止跌企稳的原因,包括宏观、基本面、政策端和下游需求等多个维度。具体而言,宏观层面关注美联储加息落地后市场风偏改善,以及中东局势降温的影响;基本面方面分析了成本端镍价跌破多数企业成本线,印尼镍矿基准价下调后成本端变化,以及精炼镍减产对升贴水的影响;政策端关注印尼修订ESDM金属矿物销售基准价格(HPM)计算公式的影响;下游需求方面分析了地产、基建、三元正极、电镀及合金消费的情况。此外,报告还分析了镍库存、镍铁产量和库存、原料价格等关键数据。
当前镍市场现状如何判断?
当前镍市场现状判断为供需双弱格局下镍价止跌企稳。宏观方面,美联储加息落地后市场风偏改善,以及中东局势降温为镍价提供支撑。基本面方面,成本端镍价跌破多数企业成本线,印尼镍矿基准价下调后成本端压力缓解,精炼镍减产提振国内升贴水。库存方面,LME和SHFE库存合计38.7万吨,周环比增加2368吨;沪伦比值升至7.64,LME0-3升贴水C结构扩大至157.53美金/吨。镍铁产量和库存方面,国内镍铁周度产量5.41万吨,国内镍铁厂周度库存升至3.7万吨。原料价格方面,红土镍矿NI(CIF):1.5%和NI(CIF):1.8%上周五价格分别为63.5美元/湿吨和91.5美元/湿吨,周环比持平。综合来看,镍价短期将逐步向上反弹,但需关注宏观和地缘政治风险。
本报告提示哪些风险?
本报告提示的风险主要包括宏观和地缘政治风险,以及政策端变化风险。宏观层面需关注美联储9月是否按兵不动,以及中东局势是否迅速降温。政策端需关注印尼新规对镍矿计价公式的影响,可能对低品位镍矿价格产生影响,进而影响矿产和煤炭行业非税国家收入(PNBP)。此外,还需关注下游需求变化风险,如地产和基建订单是否出现明显增量,以及三元正极、电镀及合金消费是否出现大幅波动。这些因素都可能对镍价走势产生影响,需持续监测。