猜你想问
这份研报的核心内容是什么?
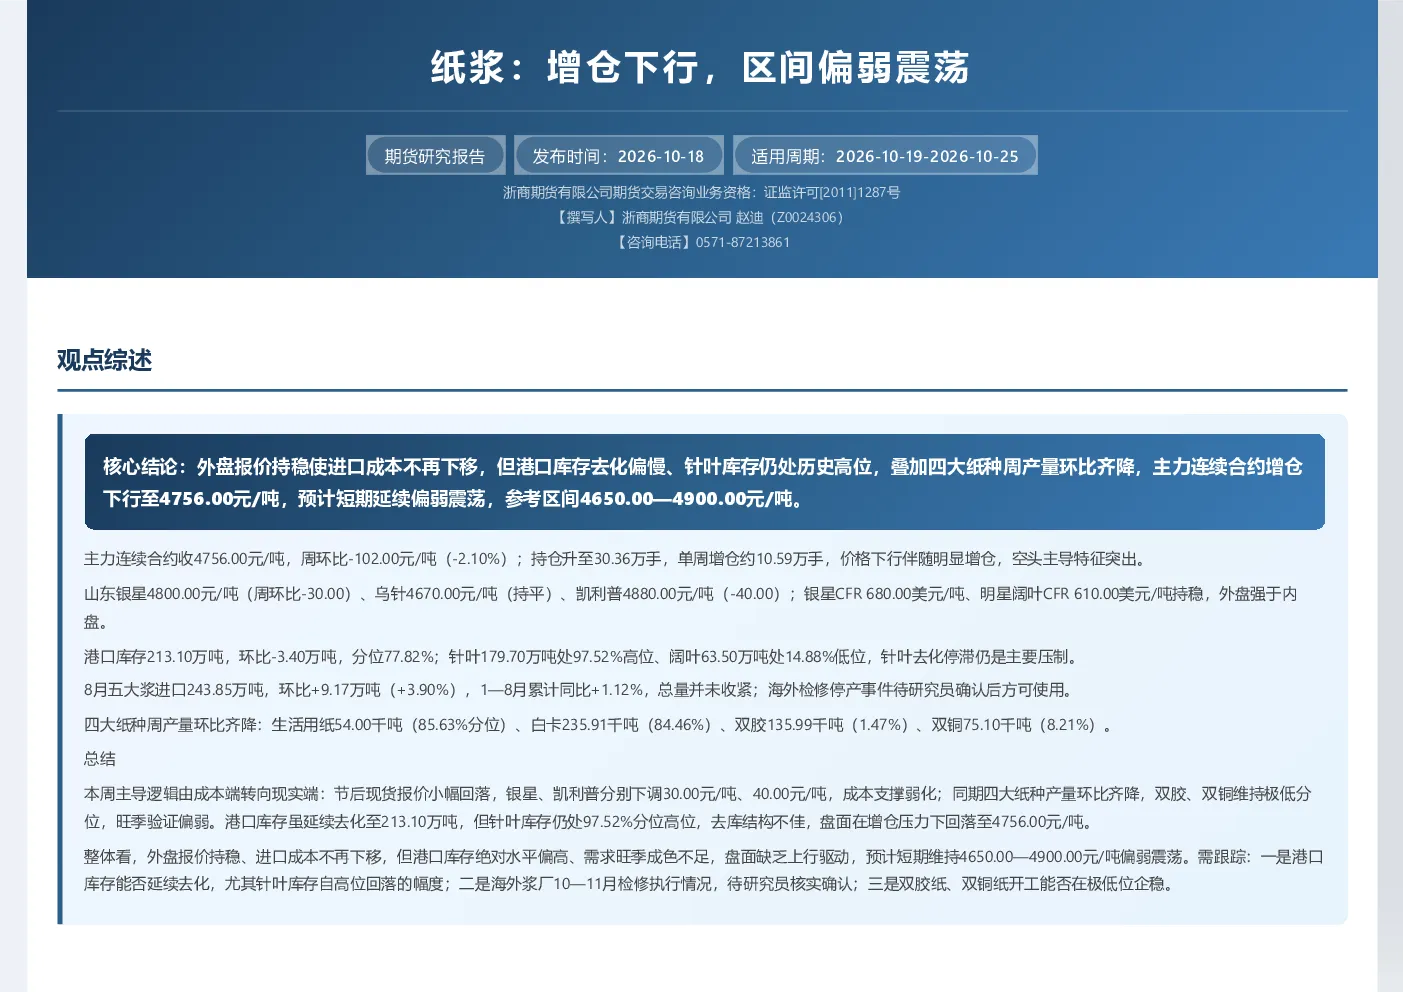
这份研报指出,外盘报价持稳使进口成本不再下移,但港口库存去化偏慢、针叶库存仍处历史高位,叠加四大纸种周产量环比齐降,导致主力连续合约增仓下行至4756.00元/吨。预计短期纸浆价格将延续偏弱震荡,参考区间为4650.00—4900.00元/吨。研报强调,针叶库存的高位是压制盘面反弹的主要因素,其有效回落将决定区间下沿的支撑力度。
纸浆行业未来发展趋势如何?
纸浆行业未来发展趋势显示,外盘报价持稳对进口成本形成支撑,但国内港口库存尤其是针叶库存仍处于历史高位,同时下游需求旺季成色不足,四大纸种产量持续回落。若海外浆厂检修按计划执行,四季度到货节奏或边际放缓,但当前缺乏已核验证据。整体来看,纸浆市场短期内缺乏上行驱动,预计将维持区间偏弱震荡。
研报重点分析了哪些方向?
研报重点分析了纸浆市场供需两端的结构性矛盾。供应端,港口库存虽去化但绝对水平偏高,针叶库存尤为突出,国内进口总量并未收紧,海外检修计划尚待验证。需求端,下游成品纸开工全面回落,四大纸种产量连续下滑至历史极低位,旺季成色偏弱。成本端,外盘报价持稳使进口成本不再下移,但现货报价小幅回落,成本支撑弱化。
当前纸浆市场现状如何判断?
当前纸浆市场现状表现为主力合约增仓下行至4756.00元/吨,持仓同步放大至30.36万手,单周增仓约10.59万手,显示空头主导特征突出。港口库存延续去化至213.10万吨,但针叶库存仍处97.52%的历史极高位,压制盘面反弹高度。外盘报价持稳,进口成本重心小幅上移,但内盘现货报价回落,市场缺乏上行驱动,短期预计维持偏弱震荡。
研报提示了哪些风险?
研报提示的主要风险包括:一是港口库存能否延续去化,尤其针叶库存能否从高位有效回落,若去化不及预期将压制盘面反弹高度;二是海外浆厂10—11月检修执行情况,若检修不及预期将影响四季度到货节奏;三是下游需求能否在极低位企稳,当前四大纸种产量持续下滑,双胶纸、双铜纸开工处于历史极低位,若需求持续疲软将限制纸浆价格上行空间。