猜你想问
9月金融数据好于预期的原因是什么?
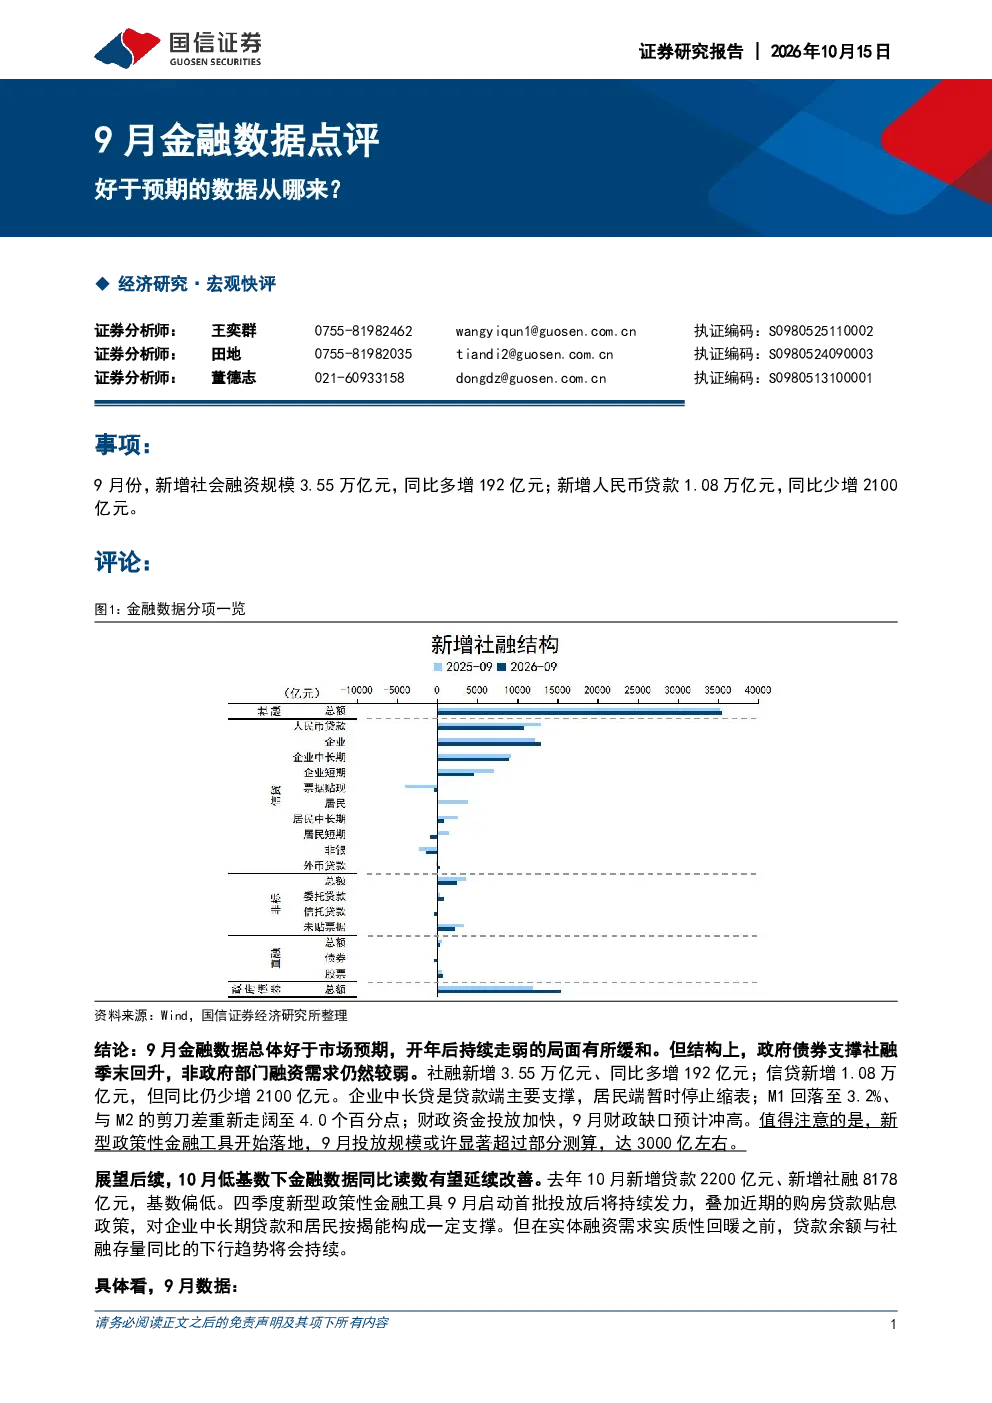
9月金融数据好于预期主要得益于政府债券净融资大幅增加,同比多增3438亿元,贡献度达1791%。这支撑了社融季末回升,但非政府部门融资需求仍显较弱,显示实体融资需求疲软。此外,新型政策性金融工具放量投放约3000亿元,其中约1000亿元用于支持民间投资,也对数据形成了一定支撑。
9月社融结构有哪些特点?
9月社融结构呈现明显分化。政府债券是社融同比转正的主要因素,其净融资达1.53万亿元。但扣除政府债券后,非政府融资同比少增3246亿元,显示实体融资需求依然疲软。新型政策性金融工具放量是另一亮点,或达3000亿元左右,其中约1000亿元流向民间投资领域。
9月信贷数据的主要变化是什么?
9月信贷数据季末回升超预期,新增人民币贷款1.08万亿元,但同比少增2100亿元,贷款余额增速降至4.8%,续创新低。居民贷款结束连续两个月净减少,净增为零,短期贷款减少900亿元,中长期贷款增加874亿元。企业贷款同比多增700亿元,其中中长期贷款增加8900亿元,同比仅少增200亿元。
9月金融数据对市场有何启示?
9月金融数据显示,政策发力对金融数据形成支撑,但实体融资需求尚未实质性回暖。政府债券和新型政策性金融工具是当前主要支撑力量,未来四季度预计将继续发力。购房贷款贴息政策也将对居民按揭和企业中长期贷款形成支撑。但总体来看,贷款余额与社融存量同比的下行趋势仍将持续,显示经济复苏基础尚不牢固。
9月金融数据存在哪些风险?
9月金融数据虽好于预期,但仍需关注潜在风险。首先,非政府融资需求疲软显示实体修复仍需时日,政策效果有待持续观察。其次,M1增速回落,剪刀差走阔,显示经济活力不足,资金偏向储蓄而非投资。此外,非银存款大幅流出1.91万亿元,同比多减8500亿元,可能反映金融体系内部资金压力。这些因素均需持续跟踪监测。
你可能感兴趣
9月货币金融数据点评:信贷社融好于预期,政策宽松预计推后
长城证券2019-10-15
5月中国贸易数据简评:出口的惯性从哪来?
莫尼塔2019-06-10
4月进出口数据点评:出口回正,动力从哪来?
中泰证券2024-05-10
4月进出口数据点评:固收肖雨:出口回正,动力从哪来?
中泰证券2024-05-13
超预期的固投从哪来?
中泰证券2022-03-15
【晨会聚焦】超预期的固投从哪来?
中泰证券2022-03-15
9月CPI、PPI和出口数据点评:CPI持平、PPI降幅收窄,出口增速好于预期
财信证券2023-10-14
9月CPI、PPI和出口数据点评:CPI持平、PPI降幅收窄,出口增速好于预期
财信证券2023-10-13
9月经济数据点评:经济恢复好于预期,有望支撑权益市场
国联证券2020-10-19
2023年1~9月宏观数据点评:三季度恢复好于预期,薄弱环节待巩固
财信国际2023-10-18