猜你想问
NagaCorp Ltd.的评级为何被下调?
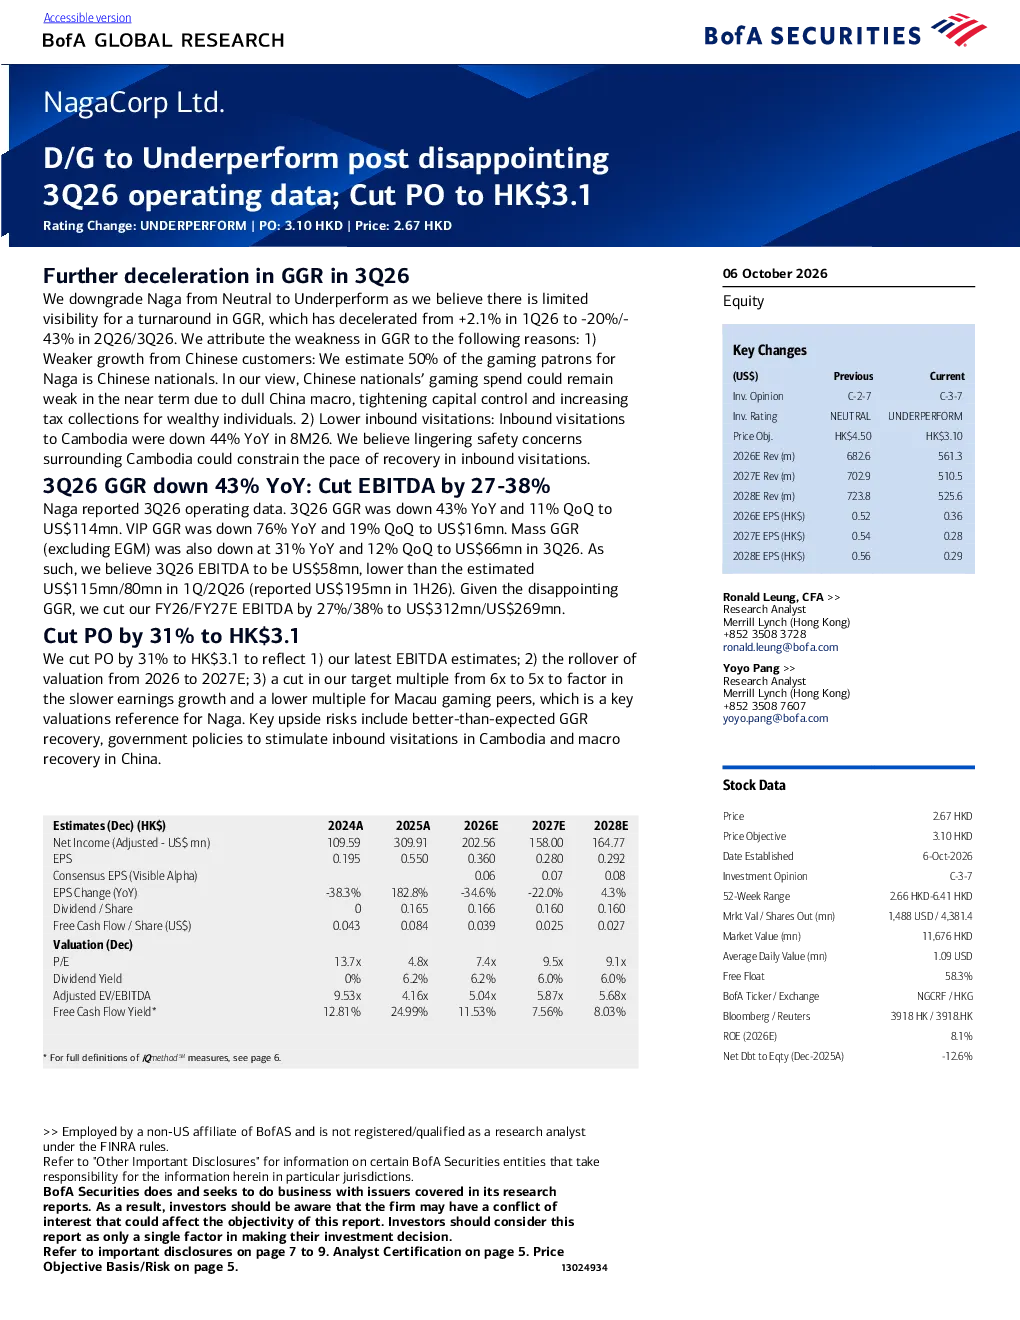
NagaCorp Ltd.的评级被下调至“表现不佳”,主要原因是分析师对其GGR(综合毛赌收入)的复苏前景持悲观态度。报告指出,2026年第二季度和第三季度GGR增速放缓,第三季度同比下降43%,环比下降11%。分析师将2026/2027财年预期EBITDA下调27%/38%,至3.12亿美元/2.69亿美元。GGR表现疲软的主要原因包括中国客源增长乏力(估计Naga的50%游戏客源是中国公民,受宏观经济疲软、资本管制收紧及富人税负增加影响)和入境游客数量减少(2026年前八个月柬埔寨入境游客数量同比减少44%,安全担忧限制复苏速度)。
影响NagaCorp Ltd.业绩的关键因素有哪些?
影响NagaCorp Ltd.业绩的关键因素包括:1. 中国客源增长乏力,其50%游戏客源依赖中国公民,但中国宏观经济疲软、资本管制收紧及富人税负增加导致短期内博彩消费疲软;2. 入境游客数量减少,2026年前八个月柬埔寨入境游客同比减少44%,安全担忧限制复苏速度;3. 柬埔寨主权风险、潜在的股权置出和稀释风险、监管变化、竞争加剧、宏观经济放缓、股息支付率下降、货币贬值等下行风险也对其业绩造成压力。
报告对NagaCorp Ltd.的行业发展趋势有何分析?
报告指出NagaCorp Ltd.所在的博彩行业面临多重挑战。中国客源增长乏力是主要问题,宏观经济疲软、资本管制及富人税负增加导致中国公民博彩消费短期内可能保持疲软。同时,柬埔寨入境游客数量减少(2026年前八个月同比减少44%),安全担忧限制复苏速度。此外,柬埔寨主权风险、监管变化、竞争加剧、宏观经济放缓等风险也影响行业发展趋势。报告中提到有利政策、新基础设施和游戏上线可能带来上行风险,但整体趋势偏谨慎。
NagaCorp Ltd.的市场现状如何被判断?
NagaCorp Ltd.的市场现状表现为GGR增速放缓,第三季度同比下降43%,环比下降11%。2026/2027财年预期EBITDA下调27%/38%,至3.12亿美元/2.69亿美元。中国客源增长乏力(50%游戏客源依赖中国公民,受宏观经济疲软、资本管制收紧及富人税负增加影响)和入境游客数量减少(2026年前八个月柬埔寨入境游客同比减少44%,安全担忧限制复苏速度)是主要问题。报告下调了采购订单金额至港币3.1万元,并列举了多项下行风险,包括柬埔寨主权风险、潜在的股权置出和稀释风险、监管变化、竞争加剧、宏观经济放缓、股息支付率下降、货币贬值等。
研报中提示了哪些主要风险?
研报提示了多项主要风险,包括:1. 柬埔寨主权风险,可能影响运营稳定性;2. 潜在的股权置出和稀释风险,可能影响股东权益;3. 监管变化,可能增加合规成本或限制业务发展;4. 竞争加剧,可能压缩利润空间;5. 宏观经济放缓,可能影响客源和消费意愿;6. 股息支付率下降,可能影响投资者回报;7. 货币贬值,可能增加运营成本。此外,报告中还提到中国客源增长乏力(宏观经济疲软、资本管制收紧及富人税负增加)和入境游客数量减少(2026年前八个月柬埔寨入境游客同比减少44%,安全担忧限制复苏速度)是关键下行风险因素。