猜你想问
PPI同比创年内新高意味着什么?
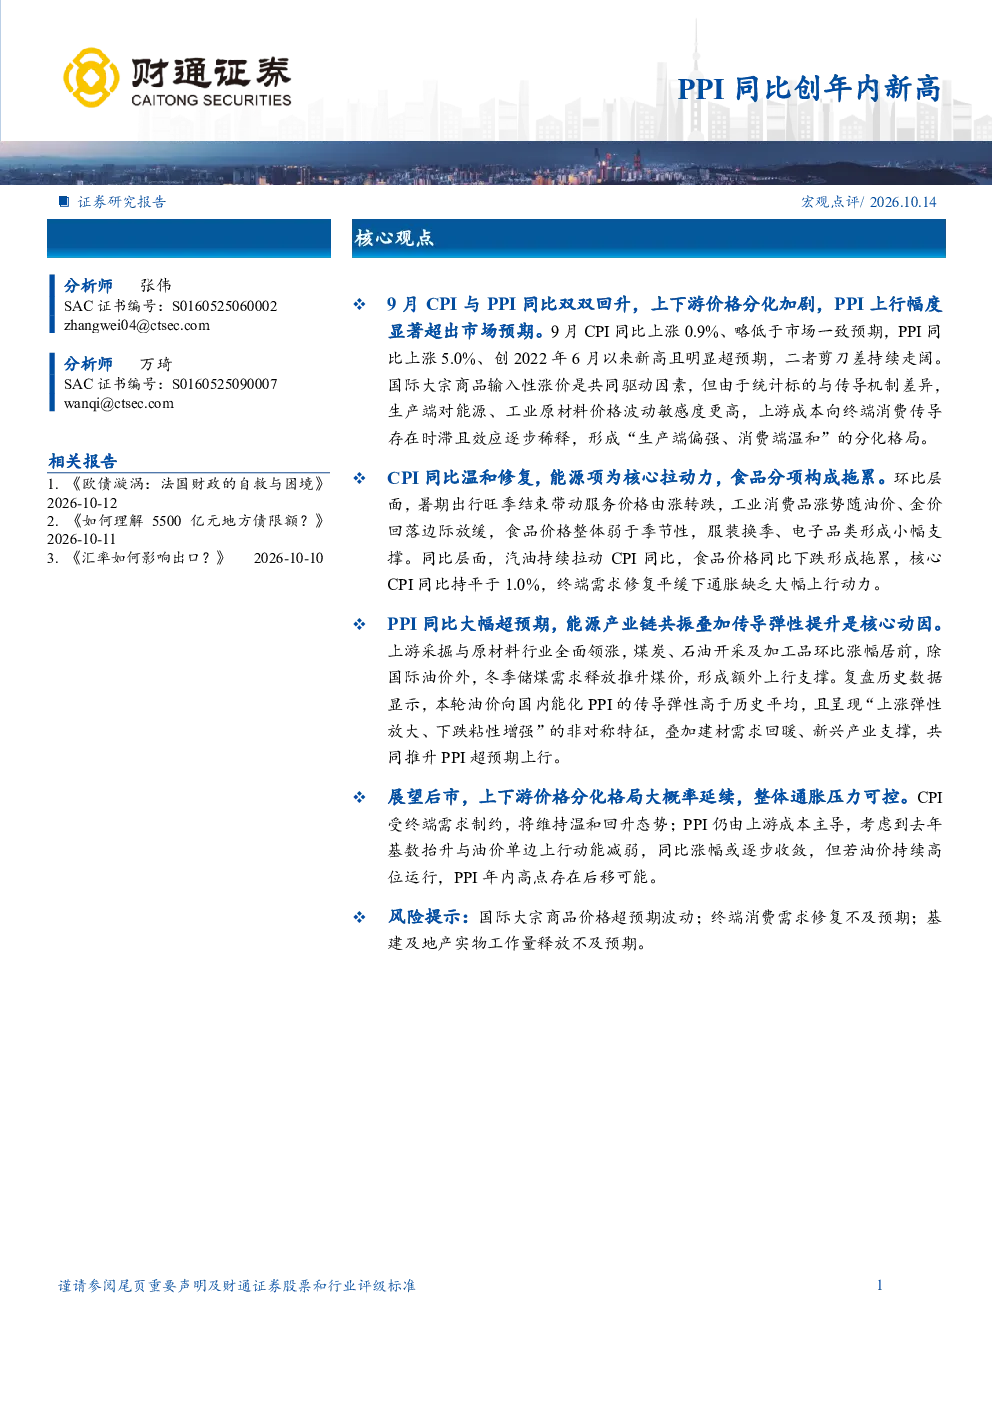
PPI同比创年内新高表明生产端价格压力显著加剧,主要受国际大宗商品输入性涨价驱动。9月PPI同比上涨5.0%,创2022年6月以来新高且超预期,其中上游采掘与原材料行业领涨。煤炭、石油开采及加工品涨幅居前,受冬季储煤需求释放推升煤价。生产端对能源、工业原材料价格波动敏感度更高,导致上游成本向终端消费传导存在时滞且效应逐步稀释,形成“生产端偏强、消费端温和”的分化格局。
CPI与PPI剪刀差扩大有何影响?
CPI与PPI剪刀差持续走阔,意味着生产端价格压力向消费端传导存在滞后。9月CPI同比上涨0.9%,略低于市场预期,主要受食品价格同比下跌拖累,能源价格(尤其是汽油)上涨是主要拉动力但效应有限。服务价格由涨转跌,工业消费品涨势放缓。这表明当前通胀压力主要集中在上游,终端消费需求制约CPI温和回升,整体通胀压力可控,但需关注传导时滞可能带来的后续影响。
PPI上涨对行业有何分化影响?
PPI上涨对行业呈现明显分化。上游采掘与原材料行业全面领涨,煤炭、石油开采及加工品价格受冬季储煤需求支撑显著上涨。建材需求边际回暖带动相关行业价格修复,新兴产业需求形成小幅支撑。但下游行业受成本压力传导影响有限,CPI维持温和。石油开采、石油、煤炭及其他燃料加工环比上涨14.5%、8.4%,有色金属冶炼及压延加工、有色金属矿采选环比上涨1.6%、1.5%。行业结构分化将影响企业盈利能力。
未来通胀趋势如何判断?
未来通胀趋势显示上下游价格分化格局大概率延续,整体通胀压力可控。CPI受终端需求制约,将维持温和回升态势,能源价格上涨传导效应逐步稀释,服务价格随暑期结束回落。PPI仍由上游成本主导,同比涨幅或逐步收敛,但若国际油价持续高位运行,PPI年内高点存在后移可能。核心CPI同比持平于1.0%,显示通胀预期总体稳定。
本报告有哪些风险提示?
本报告提示的主要风险包括:国际大宗商品价格超预期波动可能加剧生产端成本压力;终端消费需求修复不及预期将抑制CPI上涨;基建及地产实物工作量释放不及预期可能影响相关行业需求及价格传导。需关注这些风险因素对通胀格局及行业盈利的潜在影响,但报告未对具体投资时机或涨跌做出判断。