猜你想问
9月社融数据的主要贡献项是什么?
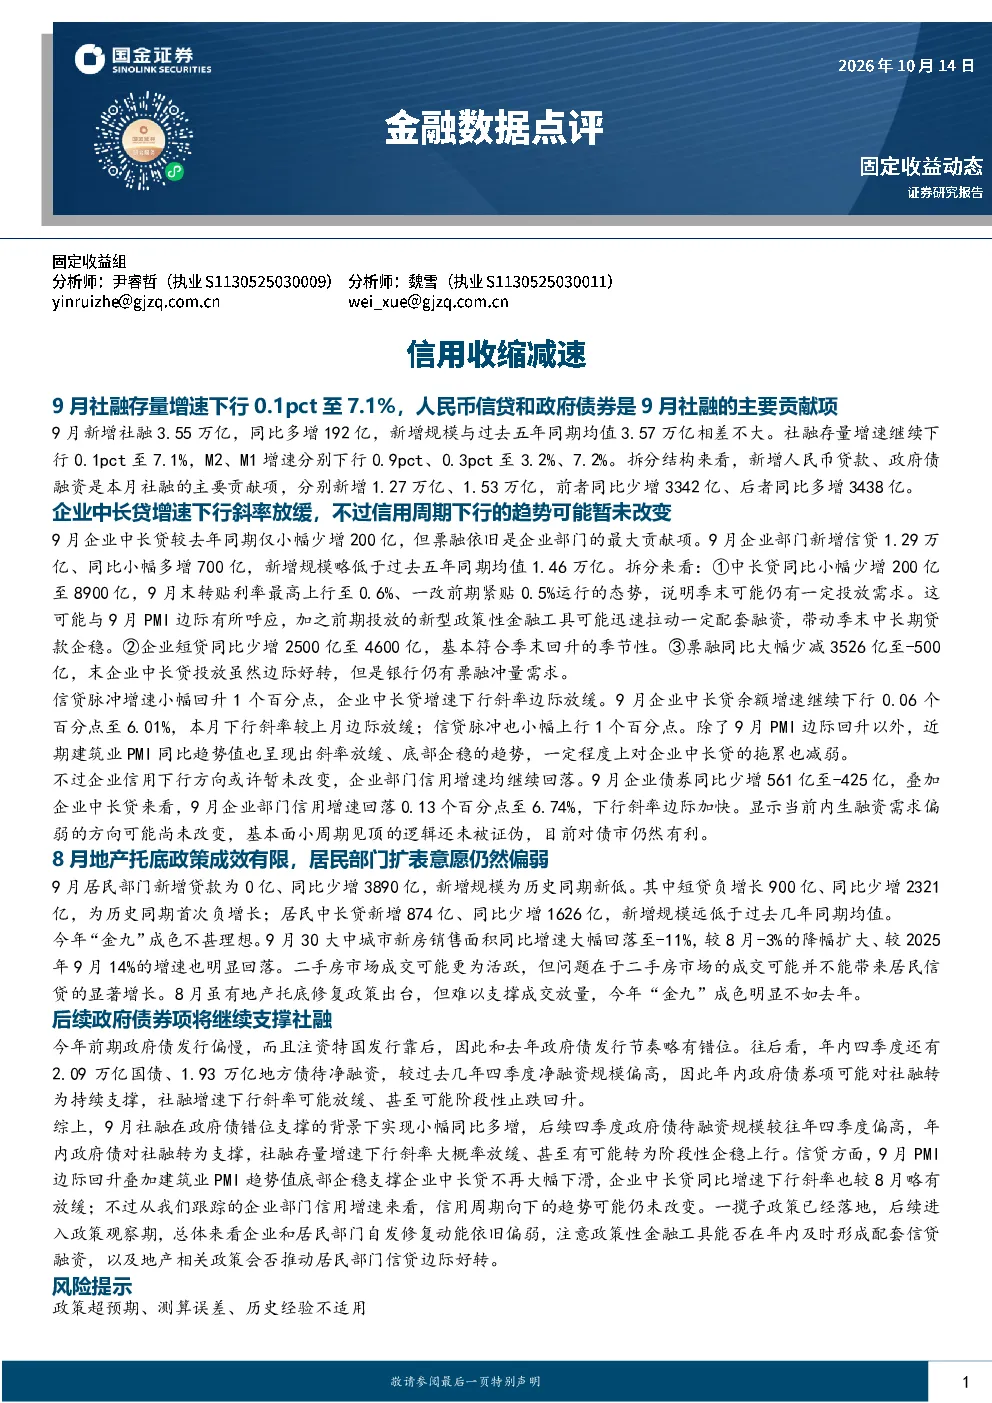
9月社融数据的主要贡献项为新增人民币贷款(1.27万亿)和政府债券融资(1.53万亿)。新增人民币贷款同比少增3342亿,而政府债券融资同比多增3438亿,成为社融增长的主要动力。这一变化反映了银行体系在政策引导下对政府债券配置的偏好提升,同时也体现了实体经济融资需求相对疲软的状态。政府债券融资的高增长在一定程度上支撑了整体社融规模,但需要关注其可持续性以及对金融体系流动性的潜在影响。
企业部门信贷表现如何?
企业部门信贷表现呈现分化态势。新增信贷1.29万亿,同比小幅多增700亿,但低于过去五年同期均值1.46万亿。其中,中长贷同比少增200亿至8900亿,转贴利率上行至0.6%,显示季末仍有一定投放需求,可能与PMI边际回升及前期政策性金融工具拉动有关。短贷同比少增2500亿至4600亿,符合季末季节性回升。票融同比大幅少减3526亿至-500亿,成为企业部门信贷同比唯一支撑项,反映银行仍有票融冲量需求。信贷脉冲增速小幅回升1个百分点至-22%,企业中长贷增速下行斜率边际放缓。但企业信用下行趋势未改,企业债券同比少增561亿至-425亿,企业部门信用增速回落0.13个百分点至6.74%,显示内生融资需求偏弱。
居民部门信贷有何特点?
居民部门信贷呈现显著收缩态势。9月新增贷款为0亿,同比少增3890亿,为历史同期新低。短贷负增长900亿(历史同期首次负增长),中长贷新增874亿(同比少增1626亿),远低于往年同期均值。这一表现主要与房地产市场景气度下降有关。8月地产托底政策成效有限,“金九”成色不理想(新房销售面积同比-11%),二手房市场活跃未必带来信贷显著增长。居民部门信贷的疲软反映了居民消费意愿和资产配置偏好的变化,未来需关注其是否会对整体经济增长形成拖累。
政府债券融资对社融有何影响?
政府债券融资对社融的影响显著。9月政府债券同比多增3438亿至1.53万亿,新增规模位于历史同期高位,成为社融增长的主要支撑力量。四季度待净融资规模达2.09万亿国债+1.93万亿地方债(考虑结存额度),较往年偏高,预计将继续支撑社融规模。政府债券融资的高增长一方面反映了财政政策的发力,另一方面也体现了银行体系在风险偏好相对较低时对高信用等级资产的配置需求。然而,过度依赖政府债券融资可能导致金融体系与实体经济的关联性减弱,未来需关注其潜在的风险累积。
报告提示的主要风险有哪些?
报告提示的主要风险包括:首先,企业信用周期下行趋势未改,内生融资需求偏弱可能持续拖累社融增长;其次,居民部门信贷收缩可能影响消费复苏进程,进而对经济增长形成压力;再次,政府债券融资占比过高可能导致金融体系与实体经济的关联性减弱,未来需关注其潜在的风险累积;最后,政策性金融工具能否及时形成配套信贷,以及地产政策对居民信贷的边际影响,仍存在不确定性。这些因素可能对未来的金融稳定和经济复苏产生重要影响,需持续关注其变化动态。