猜你想问
国债期货多数收涨的原因是什么?
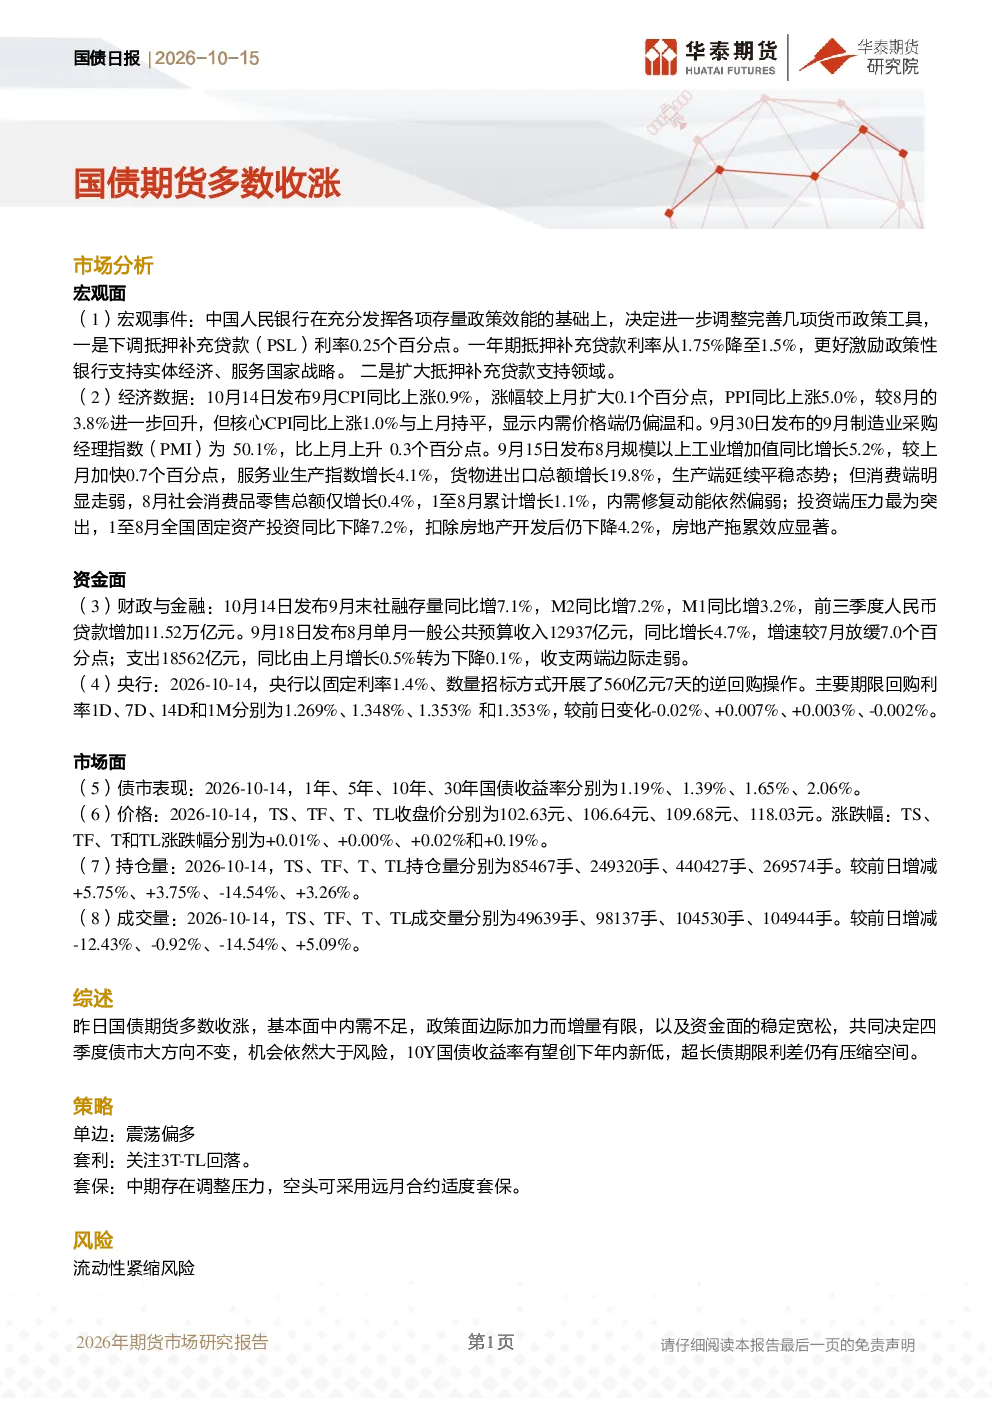
国债期货多数收涨主要受宏观面、资金面和市场面多重因素影响。宏观方面,中国人民银行下调抵押补充贷款(PSL)利率并扩大支持领域,旨在激励政策性银行支持实体经济,同时9月CPI同比上涨0.9%、PPI同比上涨5.0%显示内需价格端仍偏温和,9月制造业PMI为50.1%表明生产端延续平稳但消费端走弱,投资端压力突出。资金面方面,9月末社融存量同比增7.1%,M2同比增7.2%,M1同比增3.2%,前三季度人民币贷款增加11.52万亿元,央行开展560亿元7天逆回购操作,主要期限回购利率略有调整,整体资金面稳定宽松。市场面方面,10年国债收益率1.65%,TS、TF、T、TL收盘价分别为102.63元、106.64元、109.68元、118.03元,持仓量和成交量也出现相应变化。综合来看,政策面边际加力但增量有限,内需不足,债市大方向不变,10Y国债收益率有望创年内新低,超长债期限利差仍有压缩空间。
当前债市的发展趋势如何?
当前债市发展趋势主要受宏观政策、资金面和市场情绪等多重因素影响。宏观政策方面,中国人民银行通过下调PSL利率和扩大支持领域,旨在激励政策性银行支持实体经济,但政策面增量有限,内需仍显不足。资金面方面,社融、M2、M1等数据均显示资金面稳定宽松,为债市提供一定支撑。市场情绪方面,10年国债收益率1.65%,国债期货多数收涨,显示市场对债市长期走势仍持乐观态度。综合来看,四季度债市大方向不变,10Y国债收益率有望创年内新低,超长债期限利差仍有压缩空间,但需关注流动性紧缩等潜在风险。
报告中提到的重点分析方向有哪些?
报告中重点分析了国债期货市场走势及其背后的宏观、资金和市场因素。宏观方面,关注中国人民银行货币政策调整对实体经济和金融市场的影响,以及CPI、PPI、PMI等经济数据反映的内需和外需状况。资金面方面,分析社融、M2、M1等关键指标变化,以及央行公开市场操作对市场流动性的影响。市场面方面,监测10年国债收益率、国债期货各合约收盘价、持仓量和成交量等数据,评估市场情绪和资金流向。此外,还关注政策面边际加力但增量有限对债市的影响,以及超长债期限利差压缩空间等长期趋势。
当前市场现状如何判断?
当前市场现状可以从宏观政策、资金面和市场面三个维度进行判断。宏观政策方面,中国人民银行通过下调PSL利率和扩大支持领域,显示政策面边际加力,但增量有限,内需仍显不足,投资端压力突出。资金面方面,社融、M2、M1等数据均显示资金面稳定宽松,为债市提供一定支撑。市场面方面,10年国债收益率1.65%,国债期货多数收涨,显示市场对债市长期走势仍持乐观态度,但需关注持仓量和成交量变化反映的市场情绪波动。综合来看,债市整体环境稳定,但需警惕流动性紧缩等潜在风险。
研报中提示的相关风险有哪些?
研报中提示的相关风险主要包括流动性紧缩风险。虽然当前资金面总体稳定宽松,但宏观经济仍面临内需不足、投资端压力突出等挑战,政策刺激效果有待观察,可能影响市场流动性预期。此外,全球金融市场波动、地缘政治风险等外部因素也可能对国内债市产生影响。因此,需关注流动性紧缩风险,以及宏观经济和政策变化对债市的潜在影响。