猜你想问
这份研报主要分析了什么内容?
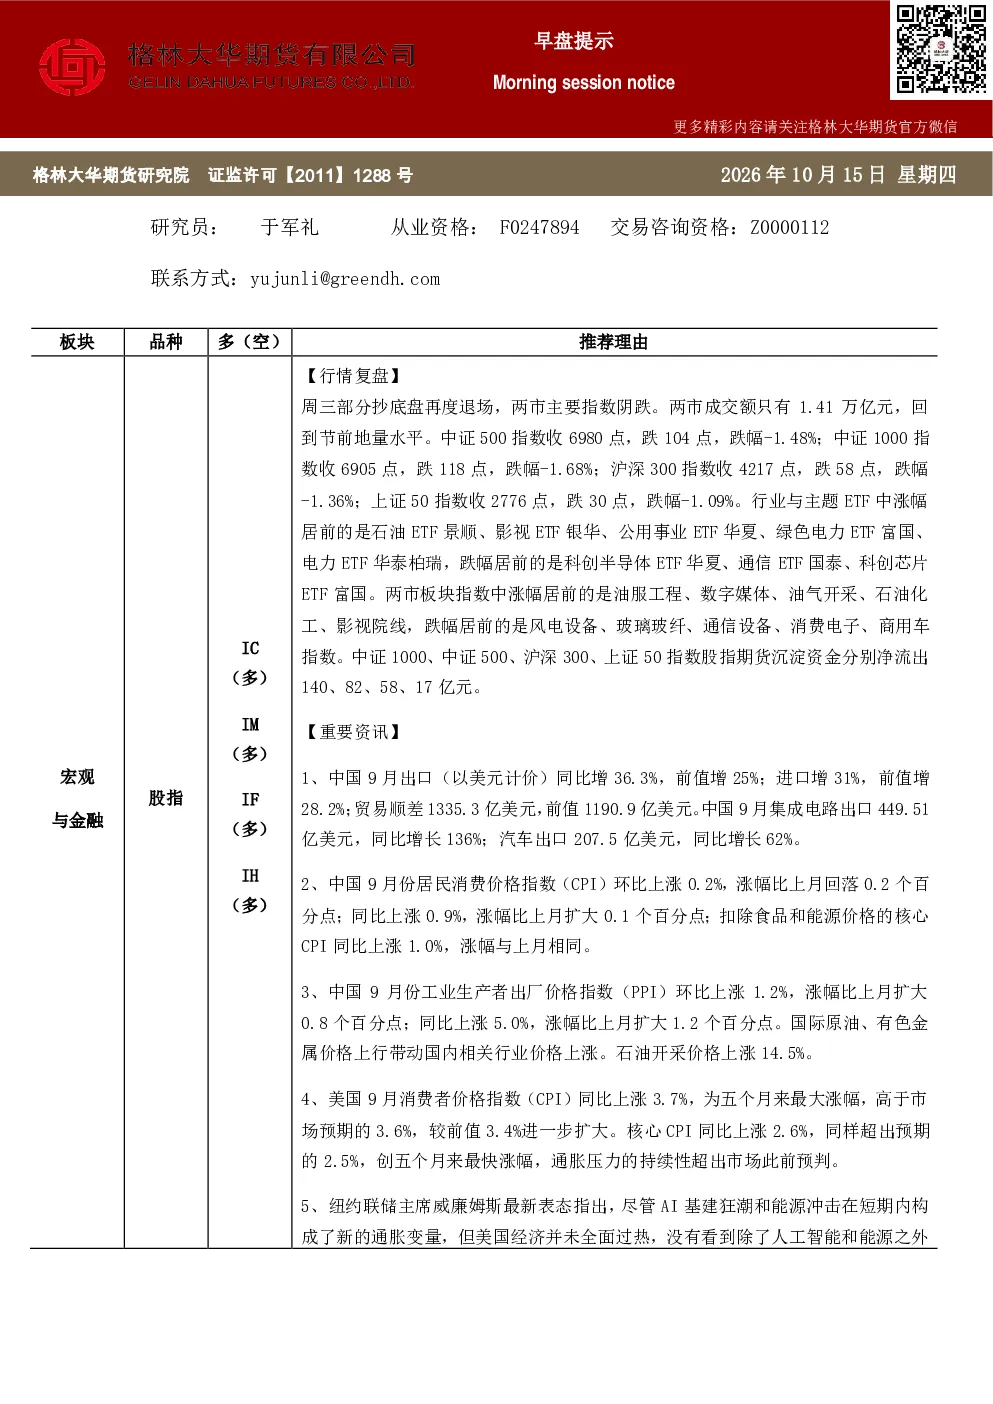
这份研报主要分析了半导体行业2026年及2027年的产能分配情况、全球加息周期、美国企业回购计划、AI基础设施建设进展、存储芯片供需关系以及中国存储技术突破等核心内容。报告指出半导体产能已全数分配,存储供给年增长约20%而需求增速高达200%甚至更高,价格上涨是基本规律。SK海力士预计供应短缺将持续至2030年底,美光高管直言供需平衡无尽头。同时报告关注了微软、马斯克、阿里等企业在AI领域的布局,以及中国存储技术突破对股市的潜在利好。最后分析了市场阴跌现状和节后资金回流预期。
半导体行业未来发展趋势如何?
半导体行业未来发展趋势呈现供需结构性矛盾加剧、AI算力需求爆发式增长、中国自主存储技术突破三大特点。从供需角度看,2026年全年半导体产能已全数分配,NAND Flash产能亦基本预售一空,存储供给年增长约20%,但需求增速高达200%甚至更高,价格上涨是基本规律。从技术角度看,微软计划将数据中心容量扩大至38吉瓦以上,马斯克预计中国两到三年内能补齐算力缺口,阿里CEO表示将全力投入AI基础设施建设,Nebius GPU云服务提价约20%,Anthropic算力产出达每兆瓦5000万美元,SpaceX在AI计算领域的投资回报期不到一年。从区域角度看,中国存储4F²架构突破,DRAM领域HBM全球依然高度短缺,技术突破对中国股市有利,需独立于海外存储板块。
报告重点分析了哪些方向?
报告重点分析了半导体产能分配、全球加息周期对行业影响、AI算力需求增长、存储芯片供需关系、中国存储技术突破以及市场资金流向等方向。具体包括:1)半导体产能已全数分配,NAND Flash产能亦基本预售一空;2)纽约联储主席预计年内再加息一次后,2027年无需进一步加息,美国企业已授权创纪录的1.3万亿美元回购;3)微软、马斯克、阿里等企业在AI基础设施建设方面的进展;4)三星、美光、SK海力士的DRAM及HBM 2027年产能已全数分配,存储供给年增长约20%,需求增速高达200%;5)SK海力士预计供应短缺将持续至2030年底,美光高管直言供需平衡无尽头;6)中国存储4F²架构突破,DRAM领域HBM全球依然高度短缺,技术突破对中国股市有利。
当前市场现状如何判断?
当前市场现状呈现阴跌态势,成交额回节前地量,主要指数下方空间有限,但节后资金回流有望逐步回升。报告指出,纽约联储主席表示年内再加息一次后,2027年无需进一步加息,这为市场提供了相对稳定的宏观环境预期。同时,美国企业已授权创纪录的1.3万亿美元回购,执行窗口将于10月15日起重开,可能为市场带来一定的资金支持。从行业角度看,半导体产能已全数分配,存储芯片供需关系紧张,价格上涨是基本规律,这可能对相关板块形成支撑。但整体市场仍处于调整阶段,需关注节后资金回流的速度和规模。
研报存在哪些风险提示?
研报风险提示主要包括:1)宏观经济波动风险,如美联储加息政策超预期调整可能影响全球资本流动和半导体行业投资;2)行业竞争加剧风险,如三星、美光、SK海力士等龙头企业产能持续紧张可能引发价格战或供应链冲突;3)技术迭代风险,AI算力需求爆发式增长对半导体芯片性能和产能提出更高要求,技术迭代速度可能影响企业盈利能力;4)地缘政治风险,全球半导体产业链高度分散,地缘政治冲突可能对供应链安全和产能布局造成冲击;5)政策风险,各国政府对半导体行业的政策支持力度可能影响企业研发投入和市场扩张速度。投资者需关注这些风险因素,谨慎决策。