猜你想问
川投能源2026年前三季度业绩表现如何?
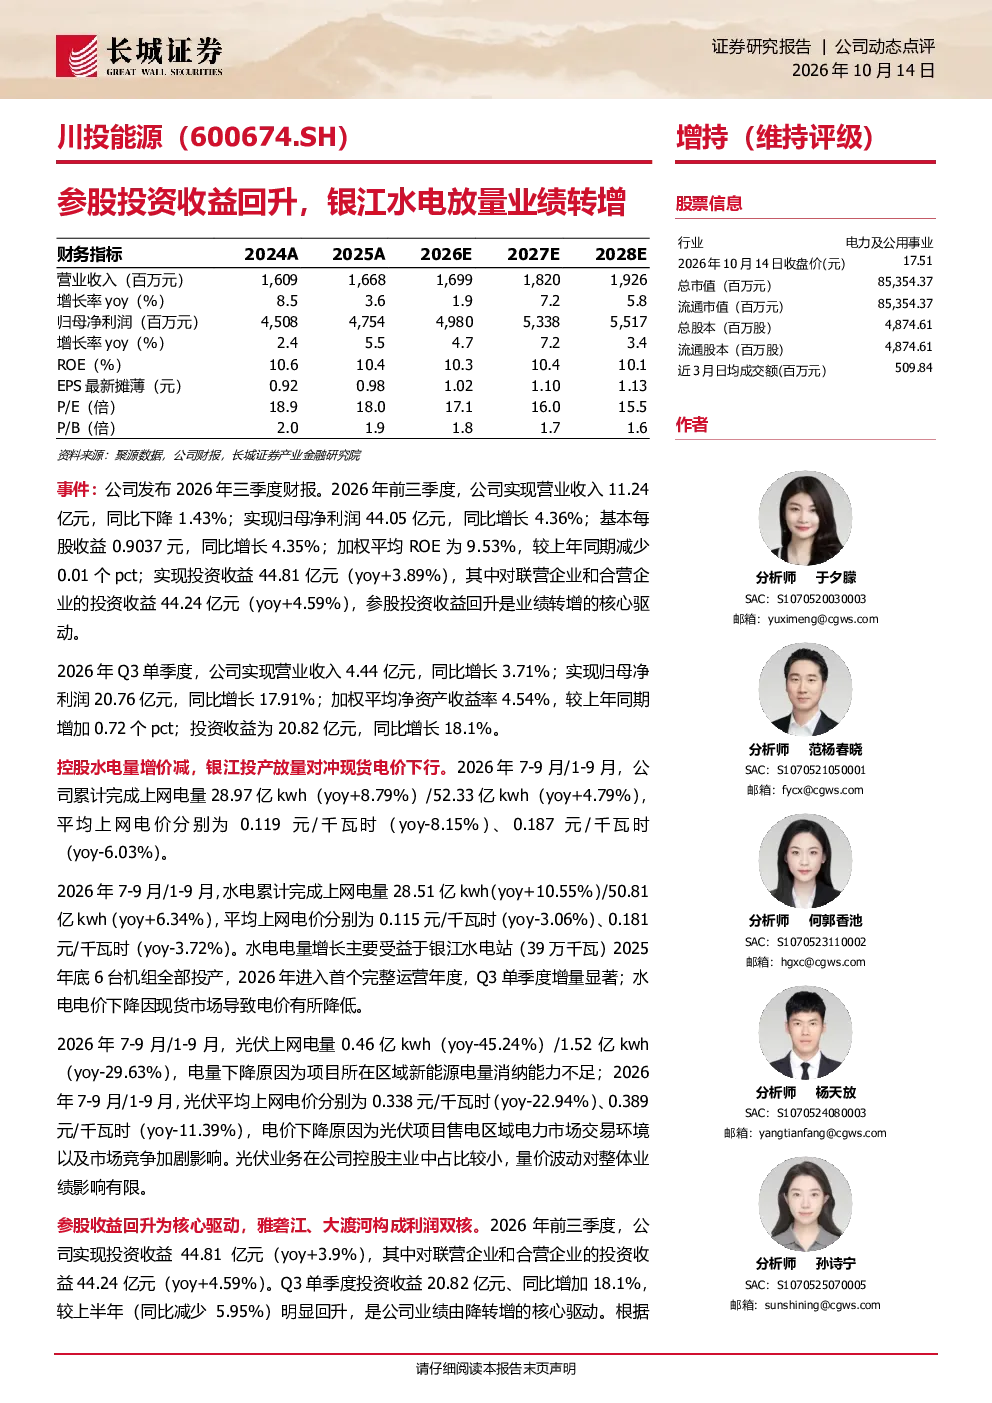
川投能源2026年前三季度业绩表现良好,归母净利润同比增长4.36%,主要得益于参股投资收益回升。公司实现营业收入11.24亿元,同比下降1.43%;基本每股收益0.9037元,同比增长4.35%;加权平均ROE为9.53%。前三季度投资收益44.81亿元,同比增长3.89%,其中对联营企业和合营企业的投资收益44.24亿元,同比增长4.59%。Q3单季度投资收益20.82亿元,同比增加18.1%,成为业绩转增的核心驱动。控股水电业务方面,银江水电站2025年底全部投产,2026年进入首个完整运营年度,前三季度累计完成上网电量52.33亿kWh,同比增长4.79%,但平均上网电价0.187元/千瓦时,同比下降6.03%。光伏业务波动,对整体业绩影响有限。
川投能源的核心支撑项目有哪些?
川投能源的核心支撑项目主要集中在水电领域。雅砻江水电方面,茶布朗全容量投产,索绒并网,贡献主要投资收益。大渡河水电方面,国能大渡河水电装机增加,预计今年还将投产162万千瓦,与雅砻江水电共同构成利润“双核”。控股的银江水电站2025年底全部投产,2026年进入首个完整运营年度,电量显著增长但平均上网电价有所下降。这些项目共同支撑公司主业,提供可持续增量。
电力行业发展趋势如何?
电力行业正经历市场化转型和新能源并网的关键阶段。传统水电业务受来水影响较大,但仍是稳定基石;光伏、风电等新能源项目快速发展,但收益受市场波动影响。电力市场化交易逐步深化,电价形成机制更加复杂,企业需适应新环境。川投能源通过控股银江水电和参股雅砻江水电、大渡河水电,形成多元化布局,同时关注新能源项目收益,以应对行业变化。
报告对川投能源的市场现状有何判断?
报告显示川投能源市场现状稳健,业绩增长主要依靠参股投资收益和控股水电业务放量。公司控股的银江水电进入完整运营期,电量增长但电价承压;参股的雅砻江水电和大渡河水电投产放量,提供增量支撑。整体来看,公司在水电领域具备较强竞争力,但需关注电力市场波动和新能源项目收益不确定性带来的挑战。
研报提示的主要风险有哪些?
研报提示的主要风险包括来水不确定性、电力市场化交易风险、新能源项目收益不达预期、在建项目推进风险、投资收益集中度风险等。来水波动直接影响水电发电量,市场化交易加剧电价波动,新能源项目存在建设周期和收益不确定性,在建项目推进受多种因素制约,参股投资收益集中度较高也存在风险。这些因素需持续关注,以评估公司长期发展前景。