猜你想问
瑞尔竞达深度研究报告主要分析了哪些内容?
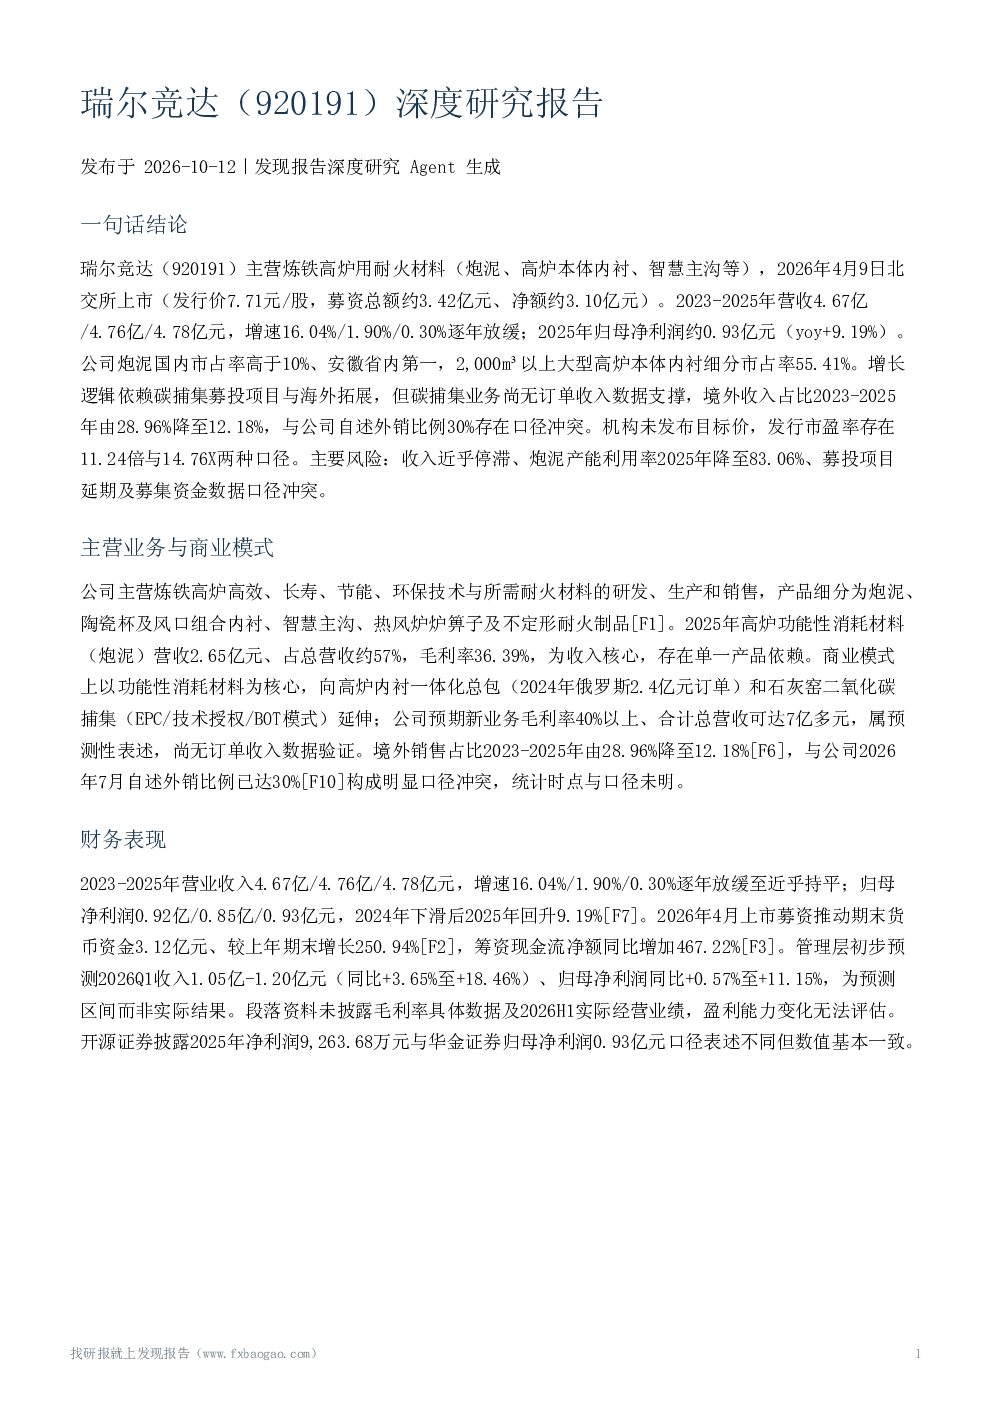
瑞尔竞达深度研究报告主要分析了公司概况与主营业务,包括炼铁高炉用耐火材料产品线及市场占有率;财务表现,显示2023-2025年营收增速放缓,2025年归母净利润约0.93亿元;增长逻辑与业务规划,涉及上市募资、募投碳捕集与新材料项目及海外拓展计划;估值与机构预测,机构给出不同市盈率参考;主要风险,指出境外收入占比下滑、炮泥产能利用率下降、募投项目不确定性等。
耐火材料行业发展趋势如何?
耐火材料行业发展趋势受下游钢铁行业影响显著,钢铁行业需求波动将直接影响耐火材料需求。技术升级推动新材料研发,如碳捕集相关耐火材料。市场竞争加剧,企业需提升产品性能与成本控制能力。国内企业在国内市场占据一定份额,但海外市场拓展面临地缘政治与回款风险。政策支持绿色低碳发展,可能利好相关新技术耐火材料。
报告重点分析了瑞尔竞达的哪些方面?
报告重点分析了瑞尔竞达的主营业务构成与市场地位,特别是炮泥与大型高炉本体内衬的国内市场占有率。财务方面关注营收增速放缓、产能利用率变化及境外收入占比下滑。增长逻辑聚焦上市募资用途、新业务预期及海外市场拓展进展。风险提示则着重于收入增速停滞、募投项目不确定性及募集资金数据差异等关键问题。
瑞尔竞达当前市场状况如何?
瑞尔竞达当前市场状况表现为营收增速放缓,2025年炮泥产能利用率降至83.06%,显示生产端压力。境外收入占比大幅下滑至12.18%,但海外依赖加深,俄罗斯市场重要性上升。公司募资推动资金储备增加,但募投项目执行与达产进度存在不确定性。整体来看,公司面临下游需求承压、产能利用率下降等多重挑战。
瑞尔竞达深度研究报告有哪些风险提示?
报告提示多项实质性风险:境外收入占比下滑与海外依赖加深并存,存在地缘政治与回款风险;炮泥产能利用率下降至83.06%,影响盈利能力;收入增速近乎停滞,显示增长乏力;募投碳捕集与新材料项目预期营收7亿元、毛利率40%以上缺乏订单数据支撑;募投项目执行与达产进度不确定;募集资金专项报告数据存在数量级差异;未披露完整风险因素章节,客户集中度、原材料价格等关键信息无法验证。