猜你想问
茂莱光学最新业绩表现如何?
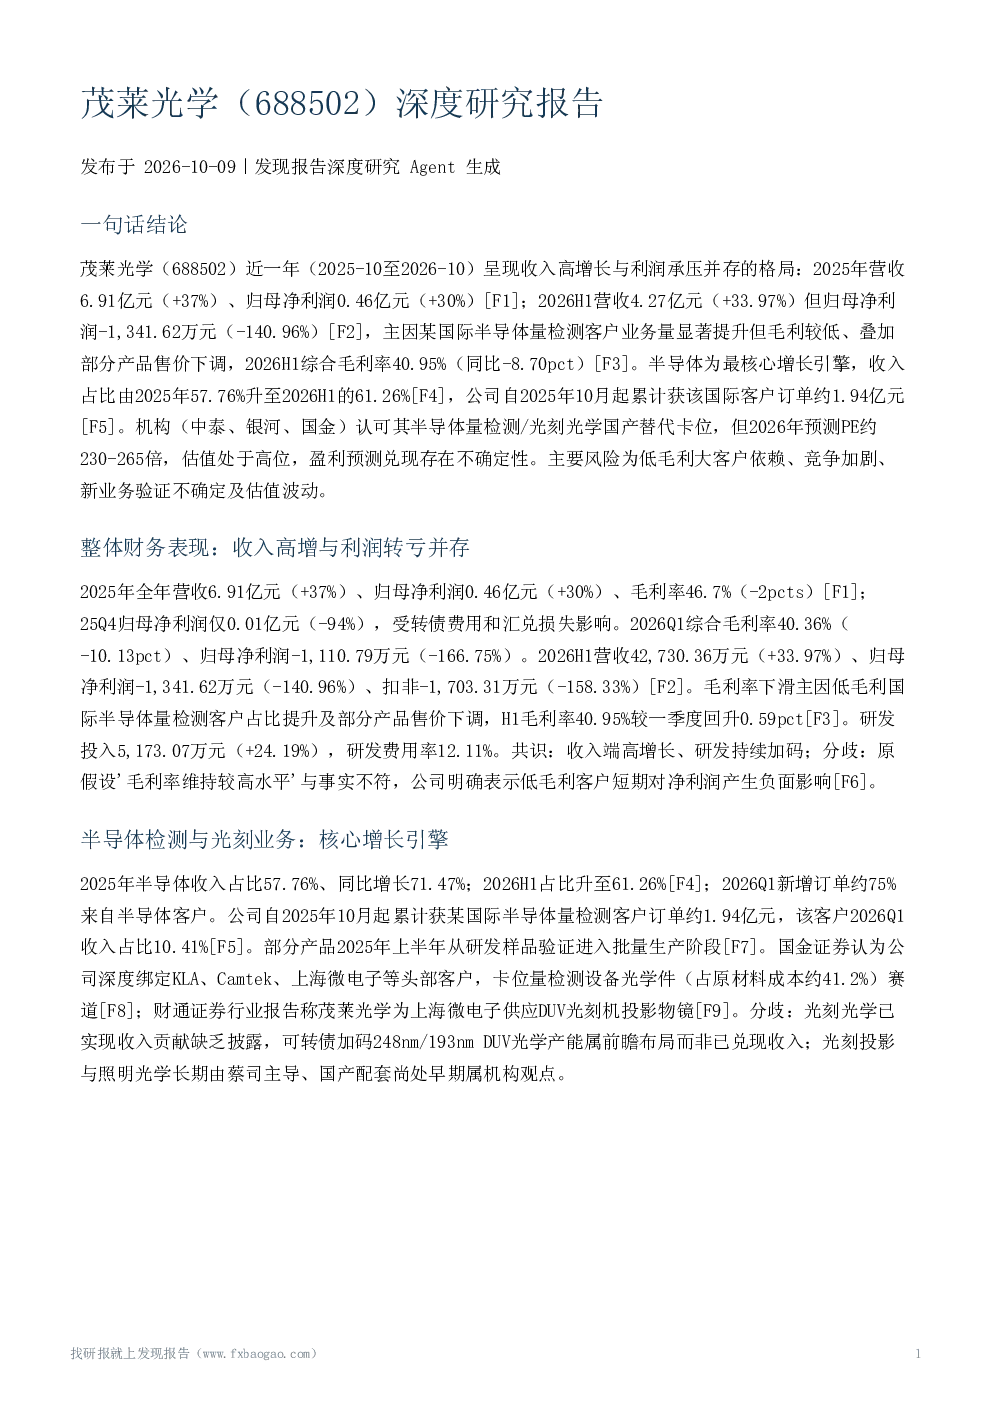
茂莱光学近一年呈现收入高增长与利润承压并存的格局。2025年营收6.91亿元(+37%)、归母净利润0.46亿元(+30%),2026H1营收4.27亿元(+33.97%),但归母净利润-1,341.62万元(-140.96%)。主因某国际半导体量检测客户业务量显著提升但毛利较低,叠加部分产品售价下调,2026H1综合毛利率40.95%(同比-8.70pct)。半导体为最核心增长引擎,收入占比由2025年57.76%升至2026H1的61.26%,公司自2025年10月起累计获该国际客户订单约1.94亿元。
茂莱光学主要业务板块有哪些?
茂莱光学主要业务板块包括半导体检测与光刻业务、AR/VR检测业务、生命科学客户黏性大,行业细分(口内扫描仪)预计约7.2% CAGR温和增长。光互连子公司布局光通信、激光通信及卫星通信,规模化收入存在不确定性。其中半导体检测与光刻业务为最核心增长引擎,2025年收入占比57.76%、2026H1升至61.26%,公司深度绑定头部客户,卡位量检测设备光学件赛道,部分产品已进入批量生产。光刻光学国产替代进展处于早期阶段。
茂莱光学未来发展方向是什么?
茂莱光学未来发展方向包括半导体检测与光刻业务持续深化,光刻光学国产替代加速推进,AR/VR检测业务保持高速增长,生命科学领域稳步拓展,光互连子公司探索光通信、激光通信及卫星通信规模化应用。公司具备'光、机、电、算'一体化研发设计能力,掌握先进光学薄膜、精密光学制造、高精度主动装调等核心技术,拟投资不超10亿元建设MLL量产智造基地,尚处协商拿地阶段,以提升产能支撑业务高速增长。
茂莱光学当前市场竞争力如何?
茂莱光学具备'光、机、电、算'一体化研发设计能力,掌握先进光学薄膜、精密光学制造、高精度主动装调等核心技术,下游覆盖多个领域。公司直销模式下与客户黏性大,半导体检测与光刻业务深度绑定头部客户,卡位量检测设备光学件赛道,部分产品已进入批量生产。但现有产能难以支撑业务高速增长,公司拟投资不超10亿元建设MLL量产智造基地,尚处协商拿地阶段。国内领先光学上市公司加大高端布局,可能导致产品价格下降,竞争加剧。
茂莱光学存在哪些主要风险?
茂莱光学主要风险包括低毛利大客户依赖:某国际半导体量检测客户业务量提升但毛利较低,短期拖累毛利率与净利润,客户名称与收入金额未披露,风险敞口无法量化。竞争加剧:国内领先光学上市公司加大高端布局,可能导致产品价格下降。新客户导入量产转换率低:可能导致收入增长放缓。新业务不确定性:光互连等新业务尚处早期验证阶段,规模化收入存在不确定性。估值风险:2026年预测PE约230-265倍处于高位,若业绩不及预期估值波动风险大。工业级精密光学产品市场规模相对较小;境外资产占比超30%,存在汇兑与地缘扰动。