猜你想问
金枫酒业近一年经营状况如何?
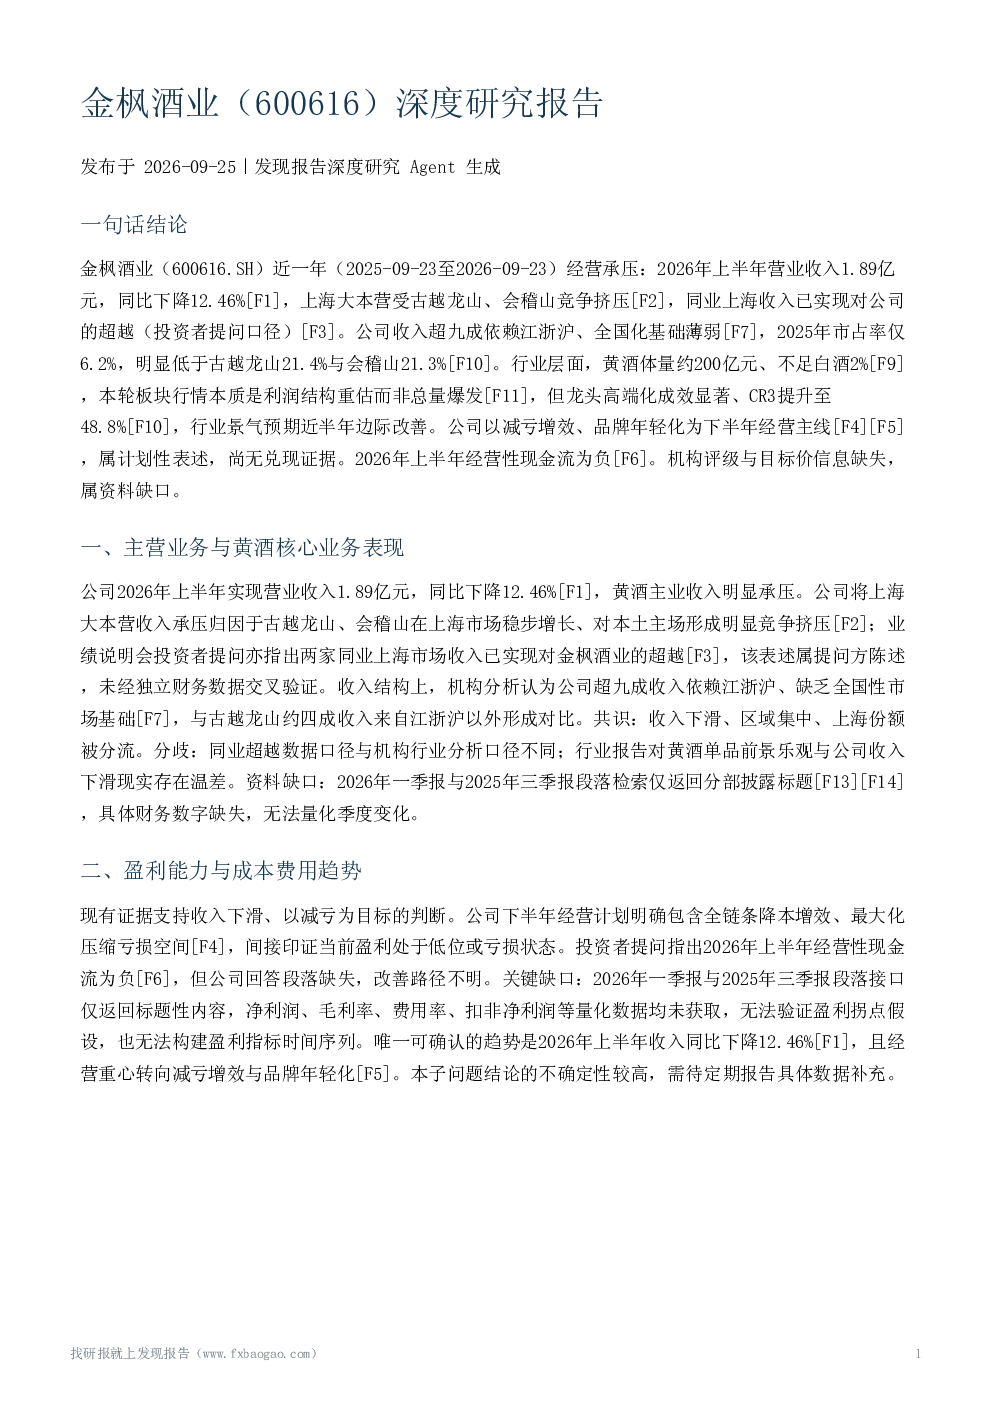
金枫酒业近一年经营承压,2026年上半年营业收入1.89亿元,同比下降12.46%。公司收入超九成依赖江浙沪,全国化基础薄弱,2025年市占率仅6.2%,明显低于古越龙山与会稽山。公司以减亏增效、品牌年轻化为下半年经营主线,但尚无实际兑现证据,2026年上半年经营性现金流为负。
黄酒行业发展趋势如何?
黄酒全行业体量约200亿元,本轮板块行情本质是利润结构重估而非总量爆发,但龙头高端化成效显著,CR3提升至48.8%,行业景气预期近半年边际改善。同业中高端产品保持较快增长,高端化、年轻化、全国化是行业共同方向。但不同报告对2026年行情性质及全国化实际成效评价不一。
报告重点分析了金枫酒业的哪些方面?
报告重点分析了金枫酒业的收入结构、盈利能力、竞争格局及改革转型进展。指出公司收入超九成依赖江浙沪,缺乏全国性市场基础;现有证据支持收入下滑、以减亏为目标的判断;行业集中度提升,公司市占率较低;公司披露的转型动作集中于经营与组织层面,但尚无实际兑现证据。
当前黄酒市场现状如何?
黄酒市场当前呈现行业集中度提升与高端化趋势,CR3从2014年18.2%升至2025年48.8%,龙头高端化成效显著。但金枫酒业面临区域依赖与竞争挤压,超九成收入依赖江浙沪,上海市场受同业挤压;全国化拓展难度大,江浙沪以外黄酒市场'有品类无品牌';经营与财务压力明显,2026年上半年收入下降、经营性现金流为负。
金枫酒业面临哪些主要风险?
金枫酒业面临的主要风险有三:一是区域依赖与竞争挤压,超九成收入依赖江浙沪,上海市场受同业挤压;二是全国化拓展难度大,江浙沪以外黄酒市场'有品类无品牌';三是经营与财务压力,2026年上半年收入下降、经营性现金流为负。此外,季度财务数据缺失导致盈利拐点无法判断,减亏措施无兑现证据,机构观点完全缺失,增加经营不确定性。
你可能感兴趣
金枫酒业:2023年第三季度报告
财报2023-10-28
金枫酒业2024年年报全文
财报2025-03-29
金枫酒业:金枫酒业2024年三季度报告
财报2024-10-31
金枫酒业:金枫酒业2025年三季度报告
财报2025-10-31
金枫酒业:2017年半年度报告
财报2017-08-26
金枫酒业:2009年半年度报告
财报2009-08-18
金枫酒业:第一食品2004年第三季度报告
财报2004-10-28
金枫酒业:2010年半年度报告
财报2010-08-24
金枫酒业:2018年年度报告
食品饮料财报2019-03-30
金枫酒业:2016年第一季度报告
财报2016-04-22