猜你想问
这份值得买深度研究报告主要分析了哪些核心内容?
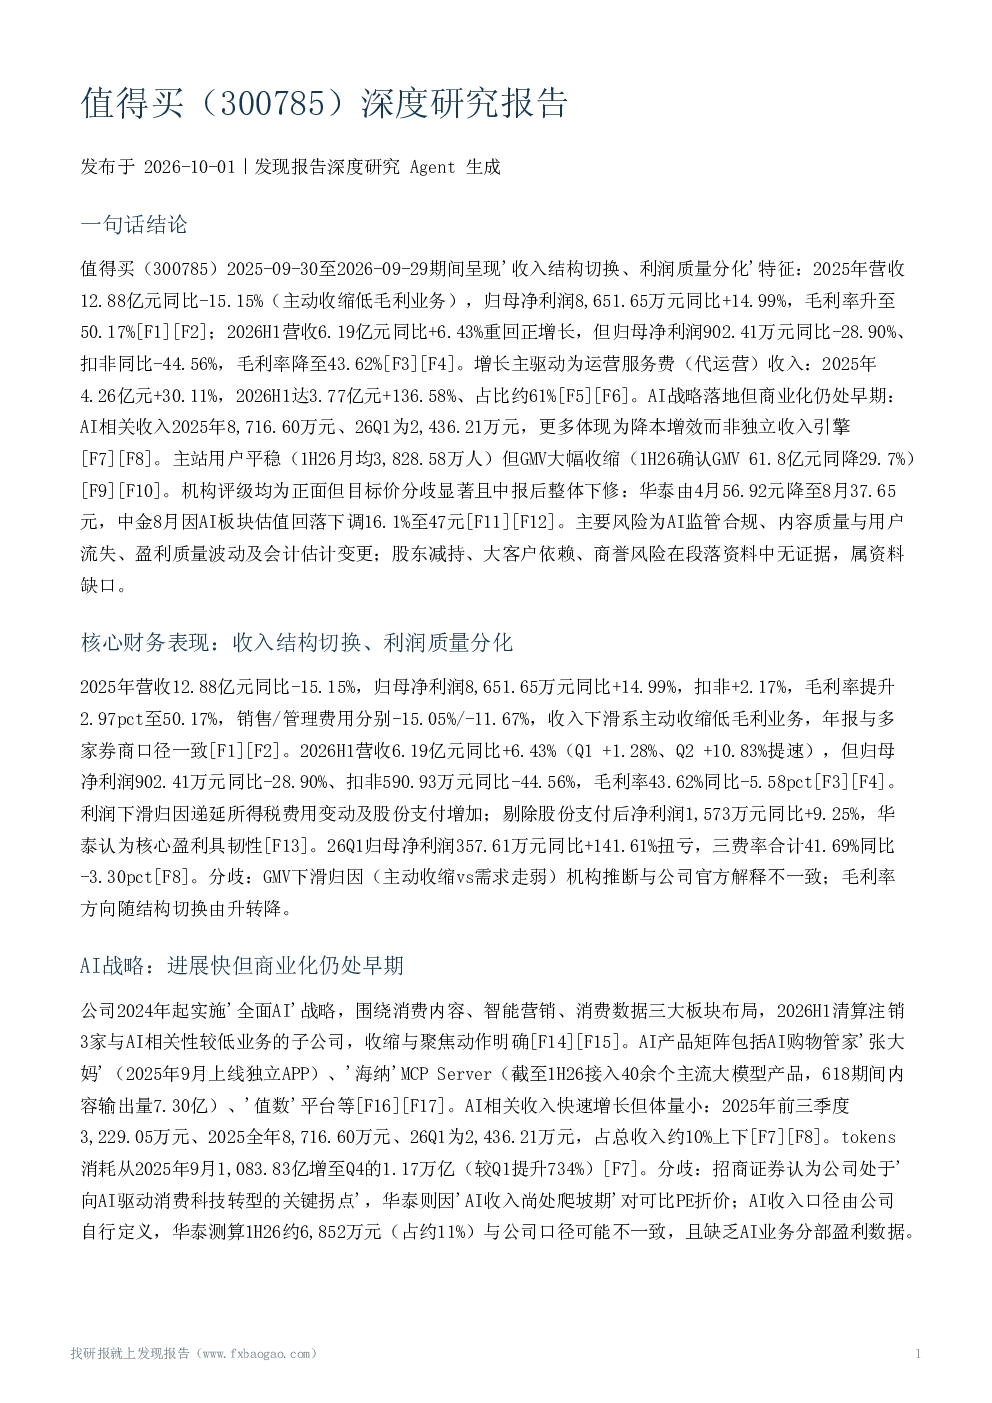
这份报告深入分析了值得买(300785)的核心财务表现、AI战略布局、核心导购业务现状、新业务增长潜力以及机构预测与估值。报告指出,公司2025年主动收缩低毛利业务,归母净利润同比增长14.99%,毛利率升至50.17%;但2026H1营收虽重回正增长,净利润却同比下降28.90%。报告强调,运营服务费(代运营)收入是主要增长驱动力,2025年收入同比增长30.11%,2026H1更是大幅增长136.58%,占比约61%。此外,公司2024年起实施'全面AI'战略,围绕消费内容、智能营销、消费数据三大板块布局,AI相关收入占比约10%左右,更多体现为降本增效。
值得买所处的AI赛道/行业发展趋势如何?
值得买所处的AI赛道正经历快速发展与深刻变革。公司围绕消费内容、智能营销、消费数据三大板块布局AI战略,推出AI购物管家'张大妈'、'海纳'MCP Server等产品。AI相关收入虽占比约10%,但更多体现为降本增效而非独立收入引擎。行业层面,AI技术正加速渗透消费领域,推动个性化推荐、智能客服等应用落地。然而,AI监管与合规风险、内容质量与用户流失风险、盈利质量风险等仍是行业面临的共同挑战。值得买通过主动收缩低毛利业务、聚焦高毛利代运营服务,积极应对行业变化。
这份报告重点分析了值得买的哪些方面?
报告重点分析了值得买的核心财务表现、AI战略布局、核心导购业务现状、新业务增长潜力以及机构预测与估值。在财务方面,报告揭示了公司营收与利润的波动,特别是2026H1净利润下滑的主要归因是递延所得税费用变动及股份支付增加。AI战略方面,公司通过全面布局和产品矩阵构建,推动AI技术在消费领域的应用。核心导购业务方面,用户基本盘稳定但变现端承压,GMV和订单量同比下降。新业务方面,运营服务费(代运营)收入高增但可持续性存疑。机构预测与估值方面,多家机构评级正面但目标价下调,反映市场对AI板块估值回调和利润承压的担忧。
当前值得买的市场现状如何?
当前值得买的市场现状呈现多面性。一方面,公司主动收缩低毛利业务,推动毛利率提升至50.17%;另一方面,核心导购业务变现承压,GMV和订单量同比下降,下单用户渗透率下降至12.92%。新业务方面,运营服务费(代运营)收入高增,2026H1同比增长136.58%,占比约61%,成为主要增长驱动力。AI战略方面,公司围绕消费内容、智能营销、消费数据三大板块布局,AI相关收入占比约10%,更多体现为降本增效。但整体来看,公司面临AI监管风险、内容质量风险、盈利质量风险等多重挑战。
值得买深度研究报告提示了哪些主要风险?
值得买深度研究报告提示了多项主要风险。首先,AI监管与合规风险不容忽视,随着AI技术应用深化,相关政策法规将更趋严格。其次,内容质量与用户流失风险存在,若内容质量下降或用户偏好变化,可能导致用户流失。第三,盈利质量风险需关注,公司收入结构剧烈切换,运营服务费占比提升但低毛利业务占比也增加,可能影响长期盈利能力。第四,会计估计风险需警惕,递延所得税费用变动、股份支付等会计估计可能存在不确定性。此外,行业分流压力、股东减持、大客户依赖、商誉减值风险等也是潜在风险点。报告指出,部分关键数据如递延所得税具体金额、出海业务及代运营质量指标等缺乏公开数据,增加了风险的不确定性。