猜你想问
锦和商管最新财务状况如何?
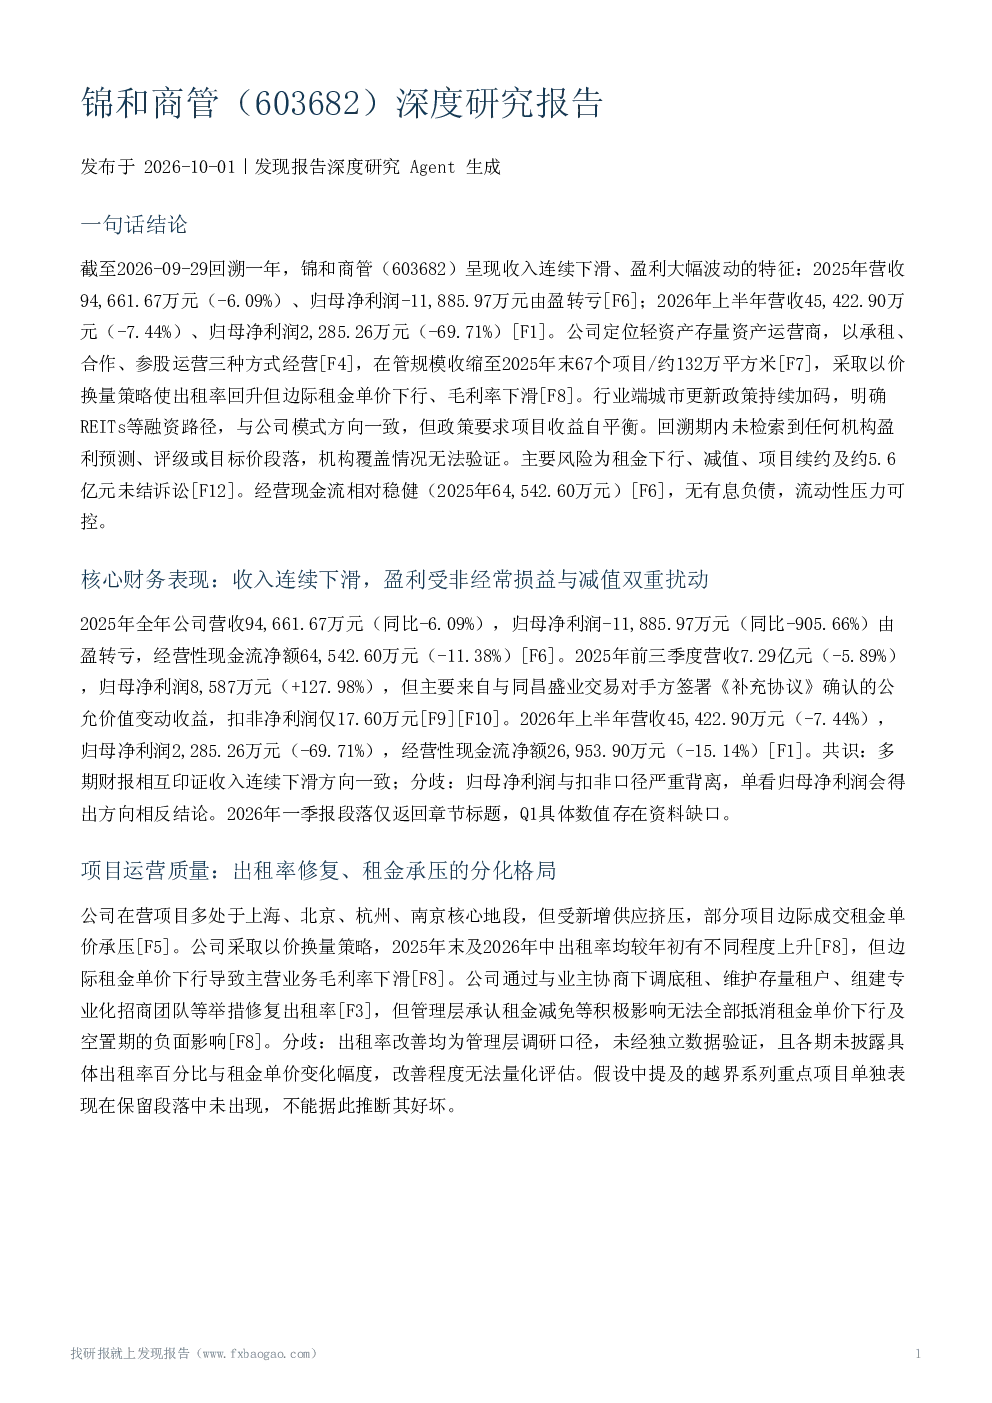
锦和商管2025年营收94.66亿元,下滑6.09%,归母净利润转亏至-11.89亿元。2026上半年营收45.42亿元,下滑7.44%,归母净利润2.29亿元,同比降69.71%。扣非净利润仅17.6万元,显示主业盈利能力薄弱。经营现金流稳健,2025年达64.54亿元。
城市更新行业政策趋势如何?
城市更新政策加码,明确REITs融资路径,但要求项目收益自平衡。政策支持与审批门槛并存,高风险、公益性过强或收益不足项目难通过。商业地产供给过剩、租金下行趋势明显,但缺乏直接量化数据。公司聚焦城市更新主业,未采纳收购提议。
报告主要关注哪些分析方向?
报告关注核心财务表现、项目运营质量、行业政策环境、估值机构判断及风险因素。分析收入下滑、出租率回升但租金单价下行、扣非净利润与归母净利润背离、诉讼风险及现金流稳健等关键点。后续观察点包括收入降幅收窄、扣非改善、出租率与租金单价披露、诉讼进展等。
当前市场对锦和商管有何判断?
市场关注公司收入连续下滑、主业扣非盈利薄弱、在管规模收缩,但经营现金流为正、无有息负债、维持分红。出租率回升与收入下滑并存,租金市场企稳是盈利修复前提。机构覆盖情况无法验证,存在管理层表述与财务结果张力。
报告提示的主要风险有哪些?
主要风险包括租金下行、减值风险;项目续约与业主端风险;约5.6亿元特定诉讼未结案;收入规模持续下降,应收款项付款账期拉长。此外,商办市场需求持续承压、资产及商誉减值、底租与市场租金倒挂等也需关注。
你可能感兴趣
锦和商管603682调研纪要
-2026-09-16
603682 锦和商管 投资者关系活动记录表 2026-002
未知机构2026-09-16
锦和商管:上海锦和商业经营管理股份有限公司2022年三季度报告
财报2022-10-29
锦和商管:上海锦和商业经营管理股份有限公司2024年第一季度报告
财报2024-04-30
锦和商管:上海锦和商业经营管理(集团)股份有限公司2026年第一季度报告
财报2026-04-25
锦和商管:上海锦和商业经营管理股份有限公司2023年第三季度报告
财报2023-10-31
锦和商管机构调研纪要
房地产发现报告2025-09-12
锦和商管机构调研纪要
房地产发现报告2025-04-25
锦和商管: 上海锦和商业经营管理股份有限公司2023年第一季度报告
财报2023-04-29
锦和商管:上海锦和商业经营管理股份有限公司2022年半年度报告
财报2022-08-26