猜你想问
延江股份研报主要分析了哪些内容?
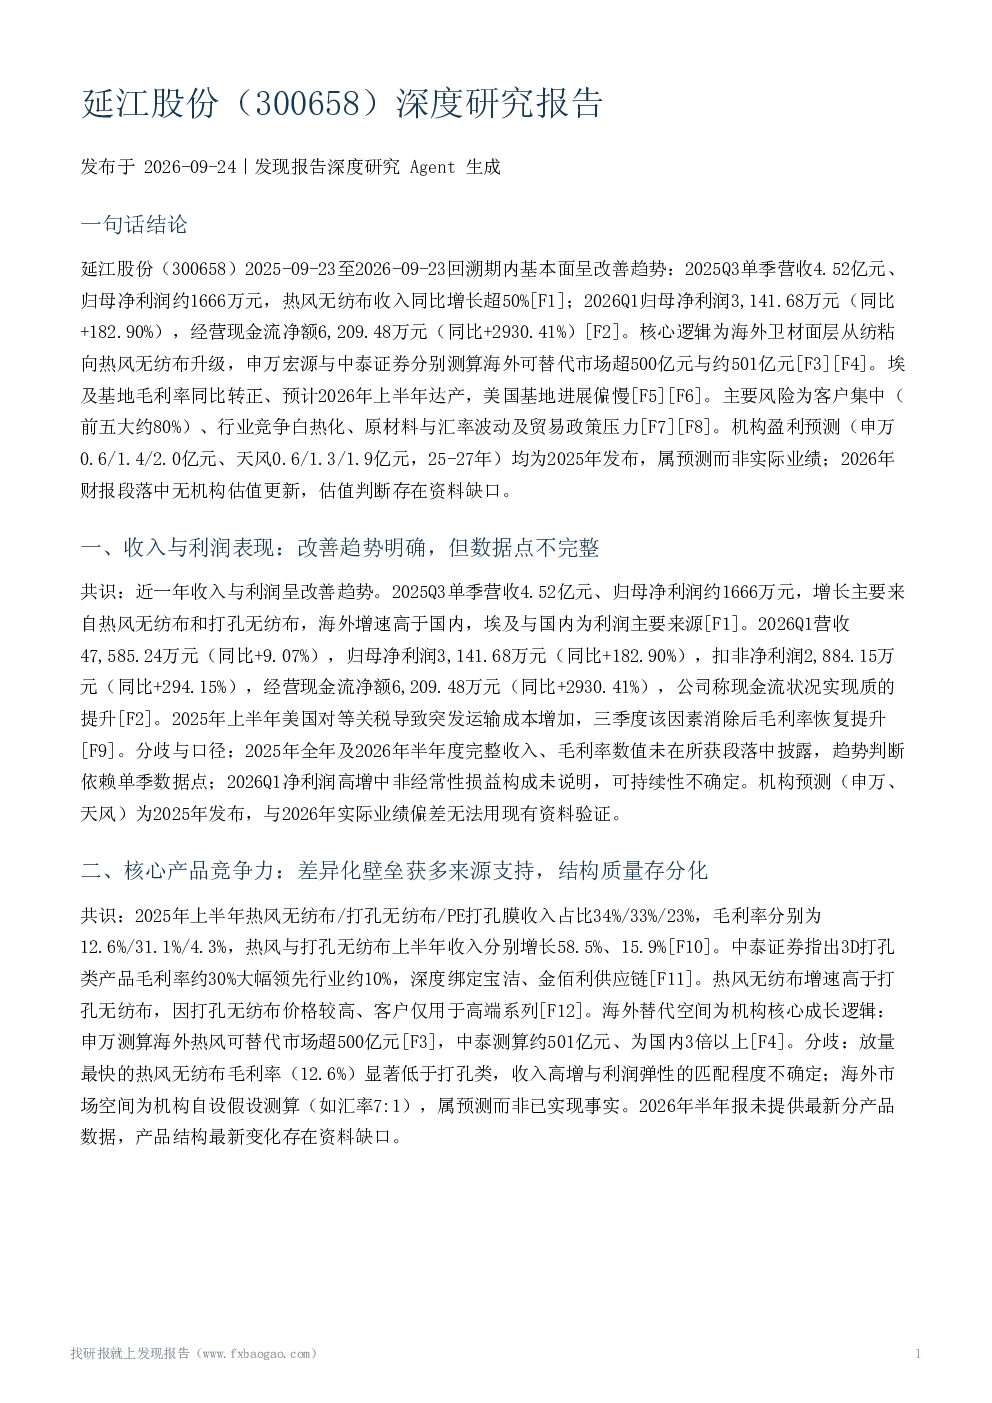
延江股份研报深度剖析了公司收入利润表现、核心产品竞争力、客户与产能布局、成本与汇率影响、估值与盈利预测以及关键风险因素。报告指出公司营收利润呈现改善趋势,热风无纺布等产品具有差异化壁垒,但同时也存在客户集中度高、国内市场竞争激烈等风险。研报还分析了公司全球化产能布局、成本应对策略及潜在事项性风险,但部分财务数据及机构最新预测存在缺失。
无纺布赛道的发展趋势如何?
无纺布赛道中,热风无纺布等3D打孔类产品毛利率领先行业,海外市场替代空间广阔。机构测算显示,国内市场潜力巨大,但竞争日趋激烈。延江股份作为行业参与者,正通过全球化布局和产品结构优化提升竞争力。不过,原材料成本波动、汇率风险及国内市场压力仍是行业共同面临的挑战。未来发展趋势需关注技术升级、客户需求变化及国际贸易环境。
延江股份报告重点分析了哪些方向?
延江股份报告重点分析了公司热风无纺布等核心产品的竞争力、全球化产能扩张计划及盈利能力修复潜力。报告指出,公司通过绑定国际大客户、拓展海外产能及优化工艺降本,正逐步改善经营状况。但埃及与美国产能爬坡进度、海外运营效率及成本传导效果仍需持续关注。此外,报告也强调了客户集中度、国内市场竞争及事项性风险对公司业绩的影响。
延江股份当前市场状况如何被判断?
延江股份当前市场状况呈现结构性改善与风险并存的特点。一方面,公司现金流显著改善,热风无纺布产品收入增长强劲,海外产能扩张加速,毛利率修复迹象明显,显示困境反转基础逐步形成。另一方面,公司客户集中度高达80%,大客户流失风险突出;国内市场竞争白热化,盈利空间受挤压;原材料成本及汇率波动带来不确定性。市场需关注公司如何平衡增长与风险。
延江股份研报提示了哪些风险?
延江股份研报提示了多方面风险:一是客户集中度高,前五大客户贡献收入约80%,大客户流失或订单调整将直接影响业绩;二是国内无纺布市场竞争激烈,价格战加剧可能压缩行业整体盈利;三是原材料成本及汇率波动风险,公司虽采取长单锁价、外汇套期等措施,但有效性仍需验证;四是海外产能扩张面临爬坡挑战,折旧摊销及运营管理成本可能高于预期;五是公司筹划发行股份购买资产事项进展未定,存在不确定性。