猜你想问
大烨智能2025年营收和利润情况如何?
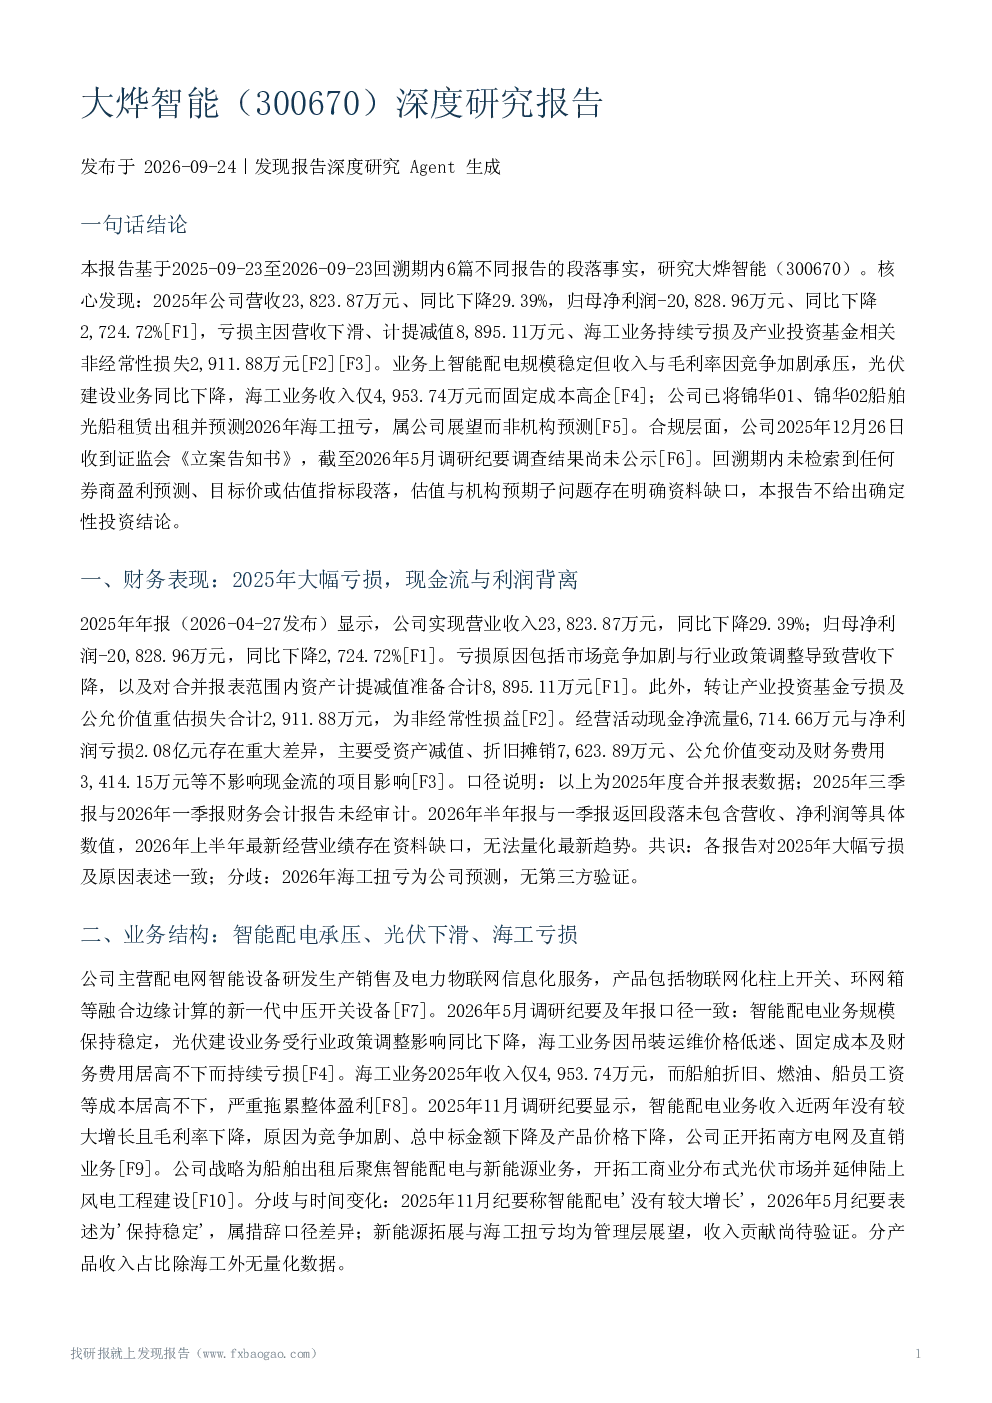
大烨智能2025年营收23,823.87万元,同比下降29.39%;归母净利润-20,828.96万元,同比下降2,724.72%。亏损主因包括营收下滑、计提减值8,895.11万元、海工业务持续亏损及产业投资基金相关非经常性损失2,911.88万元。智能配电业务规模稳定但收入与毛利率受竞争加剧承压,光伏建设业务同比下降,海工业务收入仅4,953.74万元而固定成本高企。
大烨智能的业务结构有哪些特点?
大烨智能智能配电业务规模稳定,但收入与毛利率下降;光伏建设业务受政策调整影响同比下降;海工业务持续亏损,2025年收入4,953.74万元,固定成本高企。公司已将锦华01、锦华02船舶光船租赁出租,并预测2026年海工扭亏,属公司展望。业务结构呈现多元化但各板块均面临挑战,智能配电竞争加剧,光伏受政策影响,海工业务亏损明显。
大烨智能在配电智能设备赛道的竞争地位如何?
大烨智能所处配电智能设备赛道有政策与投资背景支撑(公司口径),但缺乏第三方行业研报段落与同业公司对比数据,市场份额、招投标排名等竞争地位指标缺失。公司需进一步明确自身在行业中的具体位置,当前信息不足以评估其竞争优势或劣势。
大烨智能当前的市场现状如何?
大烨智能2025年业绩显著下滑,营收利润双降,归母净利润为-20,828.96万元。智能配电业务承压,海工业务持续亏损,光伏业务受政策影响。公司面临多项风险,包括证监会立案调查、业务亏损、管理能力不足等。当前市场对公司前景持谨慎态度,需关注后续经营改善情况。
大烨智能面临哪些主要风险?
大烨智能面临多项风险:经营风险包括海工业务持续亏损、智能配电业务竞争加剧、管理能力不足风险;合规风险为2025年12月26日收到证监会《立案告知书》,调查结果未公示;财务风险包括利率风险、信用风险、流动风险,浮动利率银行借款对利润有敏感性。此外,公司估值水平失效,机构预期缺失,可能触发退市风险警示。
你可能感兴趣
大烨智能:2024年年度报告
财报2025-04-25
大烨智能机构调研纪要
电气设备发现报告2024-04-26
大烨智能:2026年一季度报告
财报2026-04-27
大烨智能机构调研纪要
电气设备发现报告2025-11-21
大烨智能:2020年年度报告(更新后)
财报2021-04-30
大烨智能:2020年第一季度报告全文
财报2020-04-16
大烨智能:2019年半年度报告
财报2019-08-23
大烨智能:2026年半年度报告
财报2026-08-22
大烨智能机构调研纪要
电气设备发现报告2025-05-14
大烨智能:2021年第一季度报告全文(更新后)
财报2021-04-30