猜你想问
三未信安2025年财务表现如何?
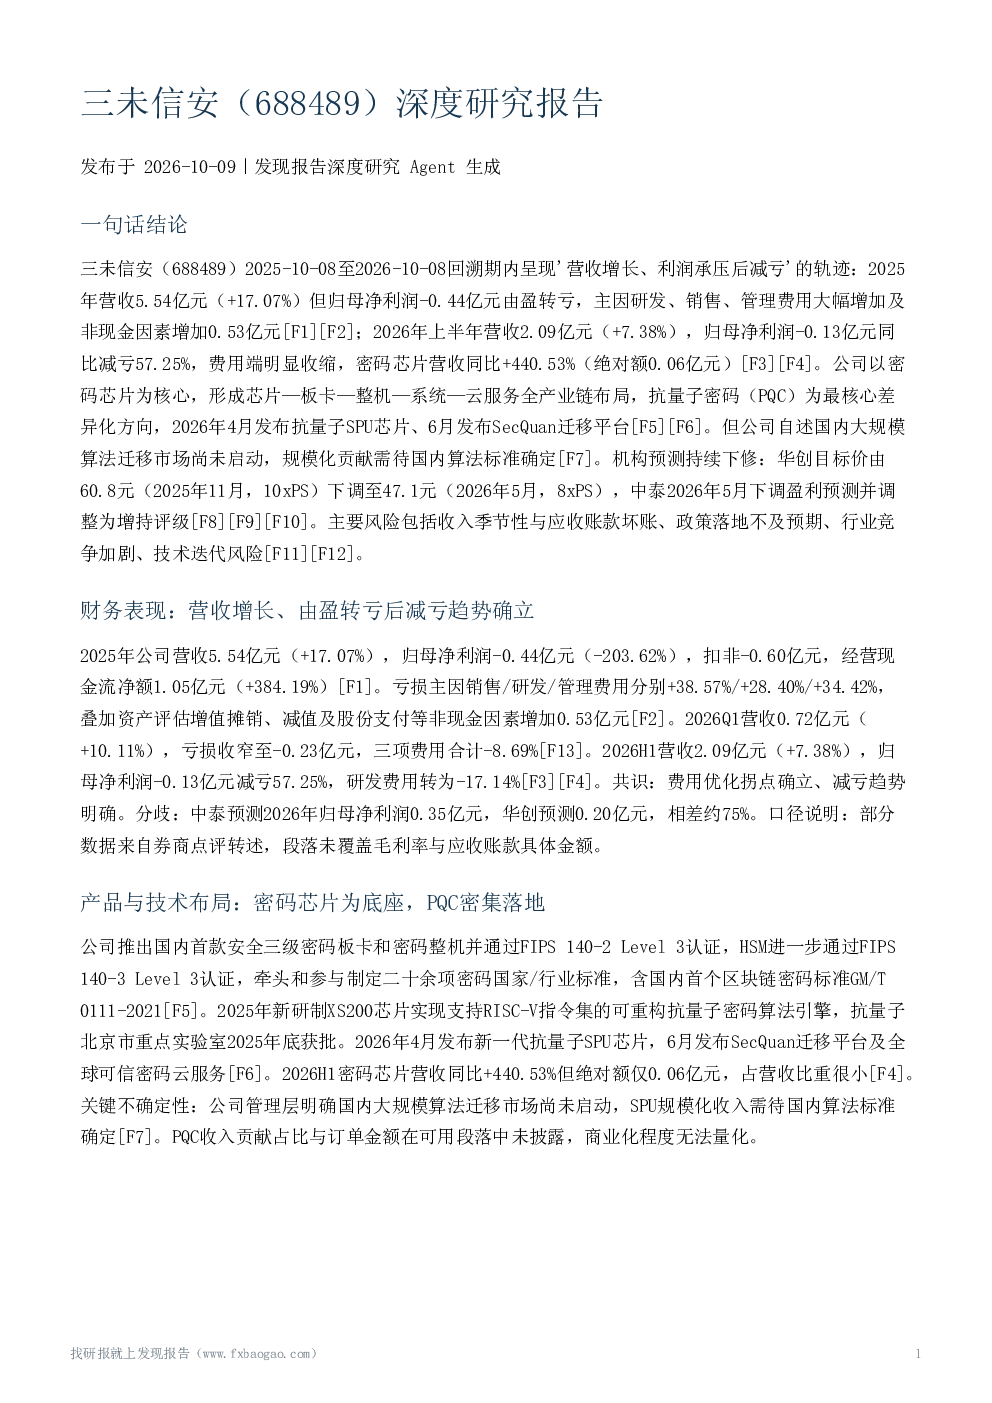
2025年营收5.54亿元增长17.07%,但归母净利润-0.44亿元大幅下降203.62%,主要因费用增加及非现金因素。2026上半年营收2.09亿元增长7.38%,归母净利润-0.13亿元同比减亏57.25%,显示费用端明显收缩。密码芯片营收同比激增440.53%(绝对额0.06亿元)。
三未信安的核心技术与产品布局?
公司以密码芯片为核心,形成芯片—板卡—整机—系统—云服务全产业链布局。最核心差异化方向是抗量子密码(PQC),2026年计划发布抗量子SPU芯片及SecQuan迁移平台,构建技术领先优势。目前产品体系在金融领域拥有自主知识产权,云产品与云服务国内领先。
密码行业发展趋势如何?
密码法及关基保护法规推动商密应用规范化,PQC迁移已成国际共识,各国以2035年为关键节点推进迁移政策。国内密码行业正从政策驱动向市场驱动转变,商密市场空间广阔,但PQC商业化受制于国内标准进度,技术领先与收入兑现存在时间差。
三未信安市场竞争力如何?
公司凭借芯片自研与标准话语权形成差异化优势,金融领域产品体系自主可控,云产品与云服务国内领先。目前主要竞争对手包括华为、阿里等科技巨头,但公司在密码芯片领域的技术积累和全产业链布局具备独特竞争力。
三未信安面临哪些风险?
主要风险包括收入季节性与应收账款坏账风险、政策落地不及预期风险、行业竞争加剧风险、技术迭代风险。PQC商业化落地存在不确定性,国内标准制定进度影响公司收入贡献。此外,公司2025年净利润大幅亏损,费用优化效果仍需持续观察。
你可能感兴趣
三未信安(688489)董事长交流要点-调研纪要
未知机构2023-04-13
688489 三未信安 投资者活动记录表--2026年半年度业绩说明会
未知机构2026-09-08
三未信安深度报告:乘“商密”之风,拥“芯”辰大海
电子设备华西证券2023-01-03
【华西计算机】三未信安深度报告: 承”商密”之风,拥”芯”辰大海
未知机构2023-01-04
三未信安机构调研纪要
电子设备发现报告2026-04-09
三未信安机构调研纪要
电子设备发现报告2025-05-01
三未信安:2023年第一季度报告
财报2023-04-26
三未信安机构调研纪要
电子设备发现报告2023-06-27
三未信安机构调研纪要
电子设备发现报告2024-05-01
三未信安交流纪要20240703公司上半年的经营情况
未知机构2024-07-03