猜你想问
绿能慧充2025-2026年财务表现如何?
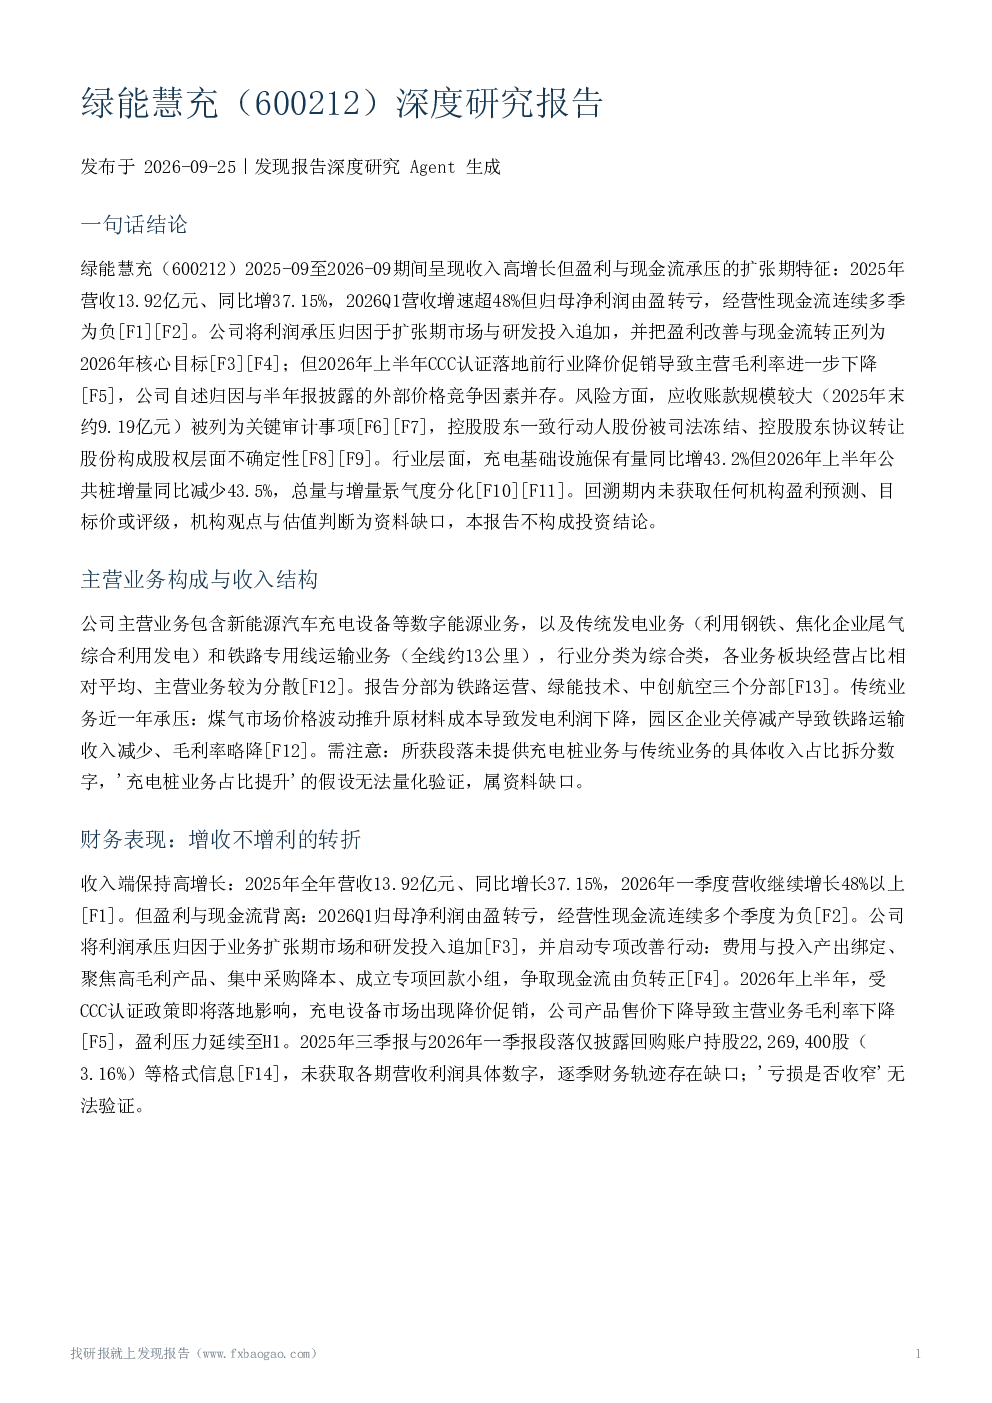
绿能慧充在2025-2026年期间呈现收入高增长但盈利与现金流承压的扩张期特征。2025年营收13.92亿元,同比增长37.15%;2026年一季度营收增速超48%,但归母净利润由盈转亏,经营性现金流连续多季为负。公司归因利润承压于扩张期市场与研发投入追加,并将改善盈利与现金流列为2026年核心目标,采取费用控制、聚焦高毛利产品、集中采购等措施。
充电基础设施行业发展趋势如何?
充电基础设施总量保持较快增长,截至2026年6月底总数达2305.7万个,同比增长43.2%,但公共充电设施增量同比减少43.5%。政策层面,充电联盟国际化发展委员会成立,搭建出海服务平台。行业面临同质化价格竞争,毛利率下降,但整体仍处于快速发展阶段。
绿能慧充报告重点分析了哪些方面?
报告重点分析了绿能慧充的核心观点与财务表现、行业景气度与政策环境、竞争优势与产能进展、主要风险因素以及机构预测与估值判断。其中,核心观点聚焦于公司收入高增长但盈利与现金流承压的扩张期特征,竞争优势则分析了市场份额扩张与同质化价格竞争的矛盾。
当前充电设备市场现状如何?
当前充电设备市场呈现总量快速增长但增速放缓的特点,公共充电设施增量同比减少43.5%。市场竞争激烈,同质化价格竞争导致毛利率下降。企业面临盈利与现金流压力,部分公司采取降价促销策略。政策层面支持行业出海,搭建国际化服务平台。
绿能慧充报告提示了哪些风险?
绿能慧充报告提示的主要风险包括:竞争与盈利风险(降价促销导致售价与毛利率下降)、应收账款风险(2025年末约9.19亿元,坏账准备约7,741万元)、股权与治理风险(控股股东一致行动人股份被司法冻结,控股股东协议转让股份)、传统业务承压(发电和铁路运输收入利润下降)、资本开支不确定性(咸阳项目总投资约15亿元)
你可能感兴趣
绿能慧充(600212):国内充电设施行业领先者,有望受益于行业高景气
中泰证券2022-11-14
公司动态研究报告:收购绿能慧充切入新能源赛道,充电桩及储能业务有望放量
华鑫证券2022-11-27
中泰机械绿能慧充无人机放量元年持续重点推荐无人机放量
未知机构2025-04-01
绿能慧充2025年第一季度报告
财报2025-04-29
绿能慧充2024年年度报告
财报2025-04-29
绿能慧充:2026年半年度报告
财报2026-08-26
绿能慧充:绿能慧充2026年第一季度报告
财报2026-04-30
绿能慧充:绿能慧充2025年半年度报告
财报2025-08-30
【开源电新殷晟路】推荐最具爆发力的充电桩公司:绿能慧充
未知机构2023-01-11
华创交运:低空经济周报(第26期):“低空经济+消防救援”:空间有多大?建议关注绿能慧充
交通运输华创证券2024-12-08