猜你想问
这份研报的核心内容是什么?
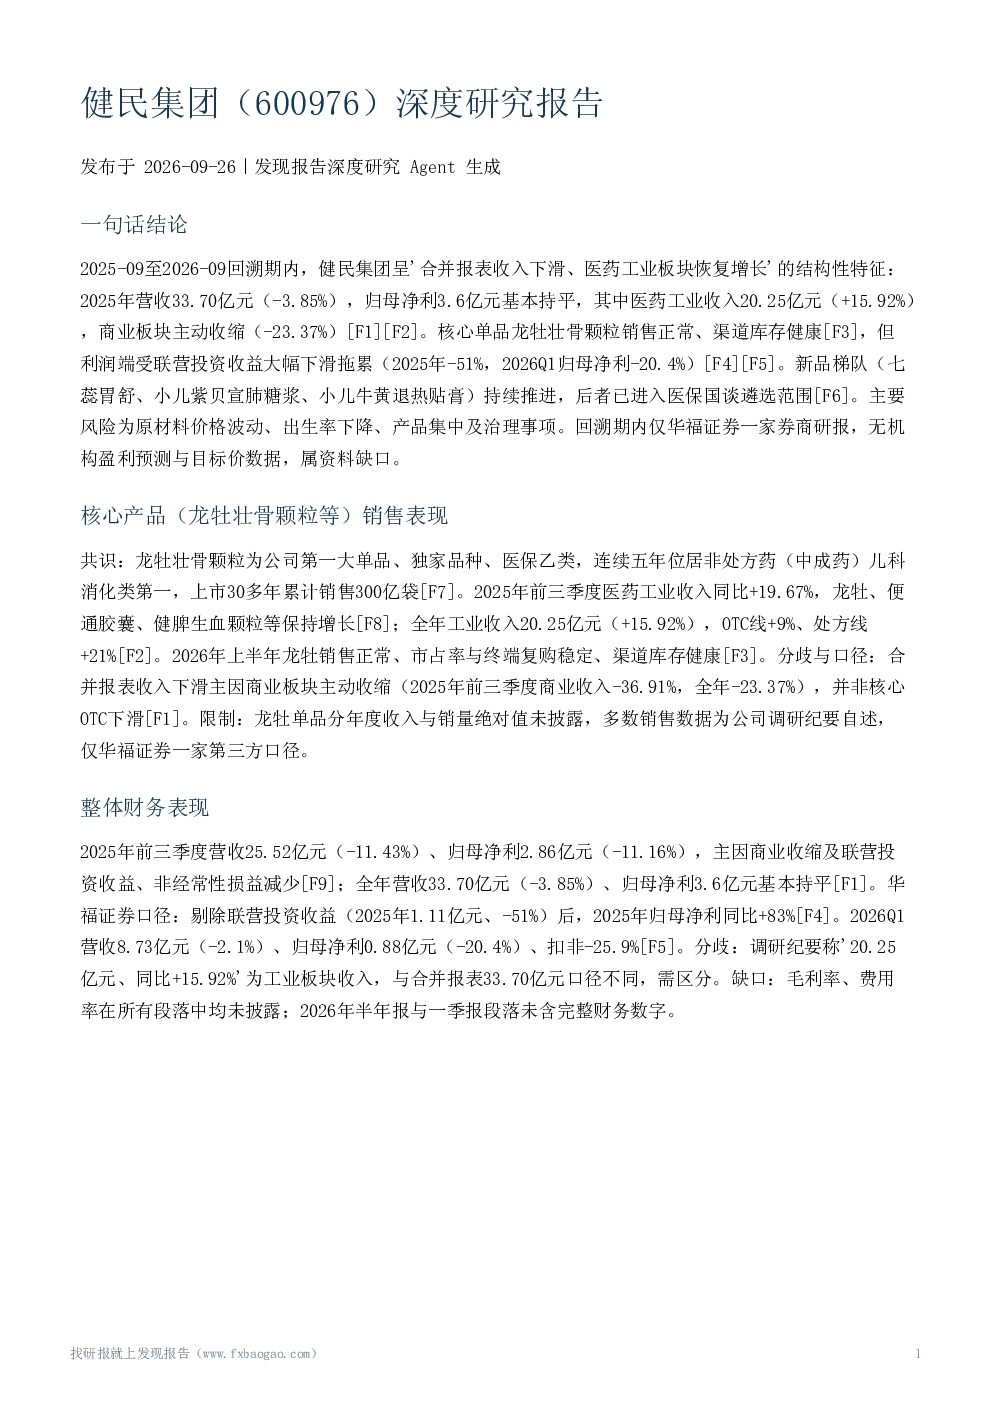
这份研报分析了健民集团2025-2026年的经营状况,指出公司合并报表收入下滑但医药工业板块恢复增长。2025年营收33.70亿元,归母净利3.6亿元基本持平,其中医药工业收入增长15.92%,商业板块收缩23.37%。核心产品龙牡壮骨颗粒销售正常,但利润受联营投资收益下滑拖累,新品梯队如七蕊胃舒、小儿紫贝宣肺糖浆等持续推进,小儿牛黄退热贴膏已进入医保国谈遴选范围。
医药行业发展趋势如何?
研报指出,医药行业政策影响显著,如集采对部分产品定价体系有影响,但健民集团核心产品以院外OTC定价为主,受影响较小。政策利好方面,小儿牛黄退热贴膏进入医保谈判遴选,公司将积极参与争取纳入医保目录。同时,原材料价格波动是行业风险,公司通过战略储备应对。人口出生率下降对儿药市场有长期结构性影响。
研报重点分析了哪些方向?
研报重点分析了健民集团的结构性特征、核心产品表现、财务表现、渠道改革与品牌营销、行业政策影响、机构盈利预测与评级、主要风险因素。特别关注了公司医药工业板块的恢复增长、新品的推进情况、渠道库存的健康状态、医保政策的影响以及原材料价格波动风险等。
当前市场对健民集团的评价如何?
市场对健民集团的评价呈现一定分歧。华福证券研报确认公司2025年营收和利润企稳,并指出剔除投资收益后利润大幅增长,同时肯定了公司工业板块的恢复增长和新药放量潜力。但公司自述商业收缩对利润影响不大,与华福证券数据显示的利润承压(如2026Q1归母净利下滑)存在差异,主要源于投资收益波动口径的不同。
研报提示了哪些主要风险?
研报提示了健民集团面临的主要风险包括:原材料价格波动可能影响成本与利润;人口出生率下降对儿药市场的长期结构性影响;核心产品依赖龙牡壮骨颗粒,需分散产品梯队;联营合营投资收益大幅下滑导致利润波动;需求端压力如消费下行、药店客流下降及体外培育牛黄需求下降;此外,董事长暂无法履职、监事收到监管警示函等治理事项也存在一定风险。