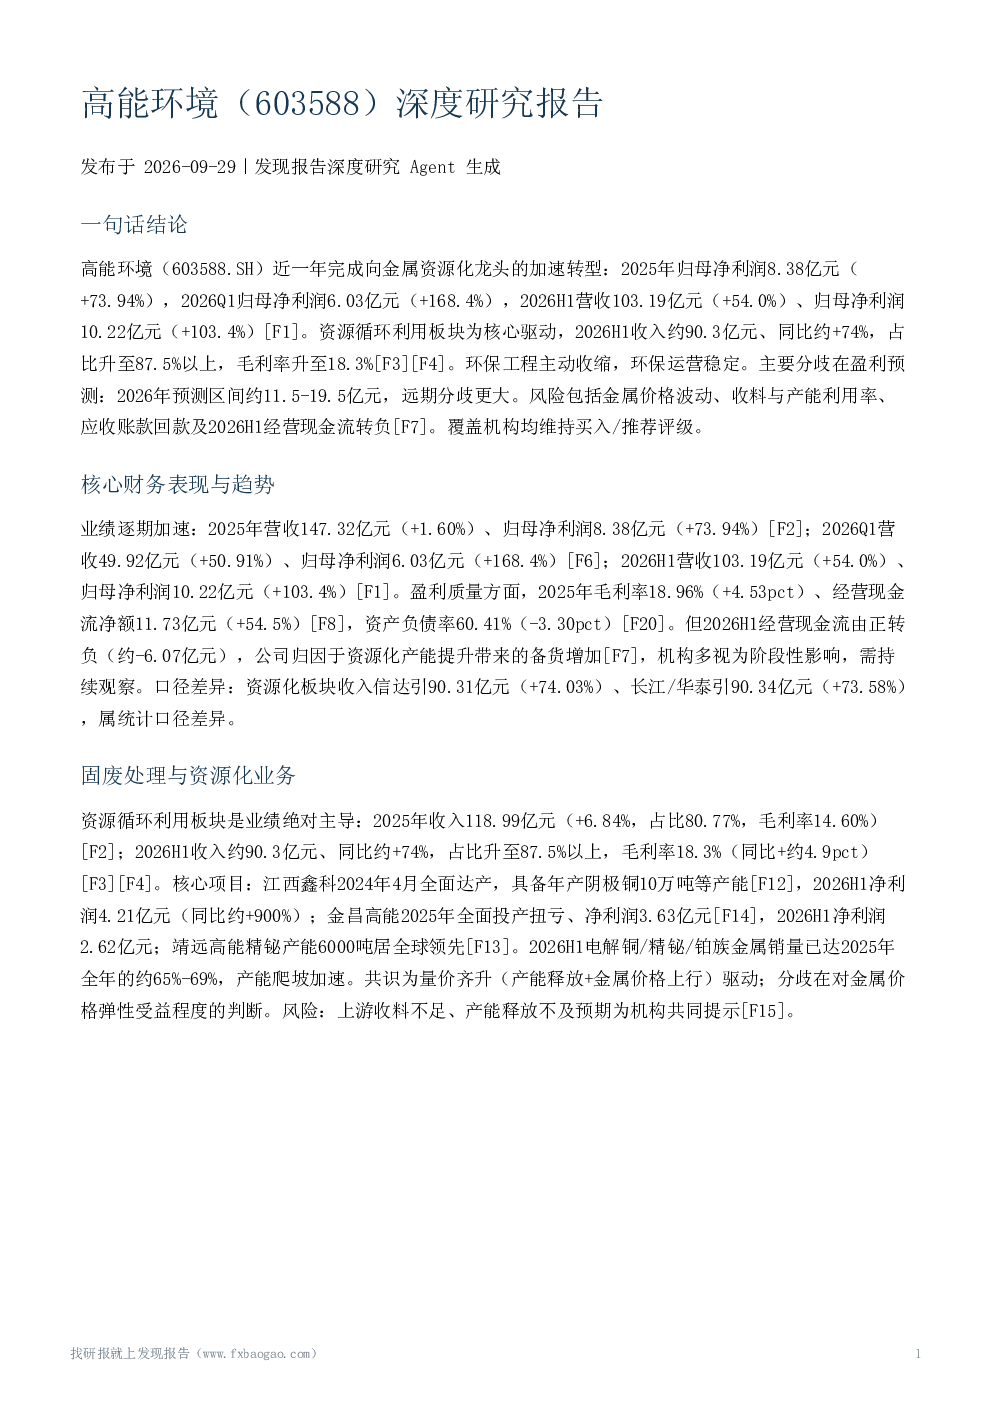
高能环境近一年完成向金属资源化龙头的加速转型。2025年归母净利润8.38亿元(+73.94%),2026Q1归母净利润6.03亿元(+168.4%),2026H1营收103.19亿元(+54.0%)、归母净利润10.22亿元(+103.4%)。资源循环利用板块为核心驱动,2026H1收入约90.3亿元、同比约+74%,占比升至87.5%以上,毛利率升至18.3%。环保工程主动收缩,环保运营稳定。
核心财务表现与趋势:业绩逐期加速,2025年营收147.32亿元(+1.60%)、归母净利润8.38亿元(+73.94%);2026Q1营收49.92亿元(+50.91%)、归母净利润6.03亿元(+168.4%);2026H1营收103.19亿元(+54.0%)、归母净利润10.22亿元(+103.4%)。盈利质量方面,2025年毛利率18.96%(+4.53pct)、经营现金流净额11.73亿元(+54.5%),资产负债率60.41%(-3.30pct)。但2026H1经营现金流由正转负(约-6.07亿元),公司归因于资源化产能提升带来的备货增加,机构多视为阶段性影响,需持续观察。
固废处理与资源化业务:资源循环利用板块是业绩绝对主导,2025年收入118.99亿元(+6.84%,占比80.77%,毛利率14.60%);2026H1收入约90.3亿元、同比约+74%,占比升至87.5%以上,毛利率18.3%。核心项目:江西鑫科2024年4月全面达产,2026H1净利润4.21亿元(同比约+900%);金昌高能2025年全面投产扭亏、净利润3.63亿元,2026H1净利润2.62亿元;靖远高能精铋产能6000吨居全球领先。2026H1电解铜/精铋/铂族金属销量已达2025年全年的约65%-69%,产能爬坡加速。共识为量价齐升驱动,分歧在对金属价格弹性受益程度的判断。风险:上游收料不足、产能释放不及预期。
土壤修复与环保工程业务:环保工程持续收缩且带有主动属性。2025年工程板块收入同比下降31.9%,2026H1工程收入约3.9亿元,同比降幅在-33.8%至-39.3%之间,但毛利率同比提升(约13.5%),印证'以质换量'策略。环保运营服务板块(含垃圾焚烧)保持稳定:2026H1收入约8.9亿元、毛利率约49.4%-49.6%,为业绩压舱石。垃圾焚烧方面,公司13个项目合计日处理能力11800吨,2025年处理垃圾409.29万吨、发电15.2亿千瓦时。资料限制:近一年报告未提供土壤修复单独订单金额或在手订单数据,订单层面景气度无法直接验证;地方财政对回款的影响仅有定性描述。
竞争地位与战略布局:公司已从环境修复企业转型为多品类金属资源化龙头,形成电解铜约10万吨、精铋6000吨(机构称国内约30%市占率、全球领先)、铂族金属、金、银等多品类回收产能。战略上沿'矿产开发—固废处置—资源再生—矿山生态修复'双向协同闭环推进:收购湖南四个金矿探矿权进军矿业(青山洞金矿详查完成、金金属量2445kg),筹划H股上市拓宽国际融资渠道,拓展印尼、泰国、墨西哥等海外项目,并成立半导体材料子公司。机构普遍认为废料获取渠道与提炼技术构成壁垒;但同业竞争加剧、废料采购成本随原生金属价格同步上涨可能削弱弹性收益,此点存在机构间分歧。金矿资源量为普查/详查阶段估算,距收益兑现存在不确定性。
机构盈利预测、评级与共识分歧:近一年覆盖机构评级方向一致,均为买入或推荐。但预测分歧显著:2026年归母净利润预测从银河证券2026年3月的11.53亿元、华泰8月的16.10亿元到国盛证券4月的19.5亿元,中报后机构收敛至约16-18亿元区间。目标价方面,华泰2026年8月给予2026年17.4倍PE、目标价18.40元。所有预测均为2026年3-8月发布时点观点,非当前一致预期;国盛远期预测未被中报后机构采纳。
主要风险:机构风险提示方向一致:金属价格大幅波动、危废项目收料量不足导致产能利用率不及预期、产能释放进度不及预期、市场竞争加剧。应收账款回款风险被明确列为提示事项,2026Q2资产减值与信用减值损失计提同比增加、拖累业绩。垃圾焚烧国补退坡进入实质冲击期,全生命周期利用小时数及15年期限双重限制使部分项目收入下降。现金流方面,2026H1经营现金流由正转负,公司归因于备货增加,机构定性存在程度差异。
估值水平与变化:估值随业绩高增快速消化:2026年4月国盛测算2026E PE约13.0x;2026年8月长江测算2026E PE约12.0x。华泰8月给予2026年17.4倍PE、目标价18.40元(由前值19.02元、22.6x下调),呈现上调盈利、下调估值倍数的组合。机构普遍认为PE处于板块相对偏低水平,估值消化主要依赖利润高增而非股价上涨。口径限制:各机构盈利预测差异大(2026E约11.5-19.5亿元),PE基于不同分母不可直接比较;PB仅有单点预测(2026E约1.9x),无历史区间与同业分位对比;未获取研究截止日实时市值与估值快照。
观点分歧与对比:共识:资源循环利用板块量价齐升是业绩核心驱动,2026H1板块收入约90.3亿元、同比约+74%,占比87.5%以上,毛利率升至18.3%;环保工程收缩属公司主动行为、拖累有限;环保运营为稳定压舱石;覆盖机构评级均为买入/推荐。分歧:2026年归母净利润预测区间约11.5-19.5亿元,远期分歧更大;对金属价格上行受益程度判断不同;对现金流恶化的定性存在程度差异。口径差异:资源化板块收入90.31亿(信达)vs 90.34亿(长江/华泰);工程收入降幅-33.8%(长江)vs-39.3%(信达)。时间变化:业绩增速逐季抬升,板块毛利率由2025年14.60%升至2026H1约18.3%;经营现金流由2025年净流入转为2026H1净流出;中报后机构普遍上调盈利预测。
关键风险与不确定性:废料采购成本随原生金属价格上涨同步上升,可能削弱金属价格上行的弹性收益;金矿资源量为普查/详查阶段估算,距开发收益兑现存在不确定性;H股上市时间表未定;证据主要来自2026年3月至8月发布的研报与财报段落,2026年9月最新动态未覆盖;未获取完整财报原文,部分数字存在机构间口径差异,未能逐项交叉核验;段落未提供应收账款余额、账龄、减值计提金额、存货结构、产能利用率等量化数据,相关风险仅有定性提示;土壤修复业务缺少订单金额、新签合同与在手订单证据,订单景气度无法直接验证;各机构盈利预测与目标价均为2026年3-8月发布时点观点,非当前一致预期;部分段落存在截断,个别数据以可见部分为准;未覆盖全部卖方机构,无法确认完整市场共识分布。