猜你想问
瀚蓝环境业绩增长主要由什么驱动?
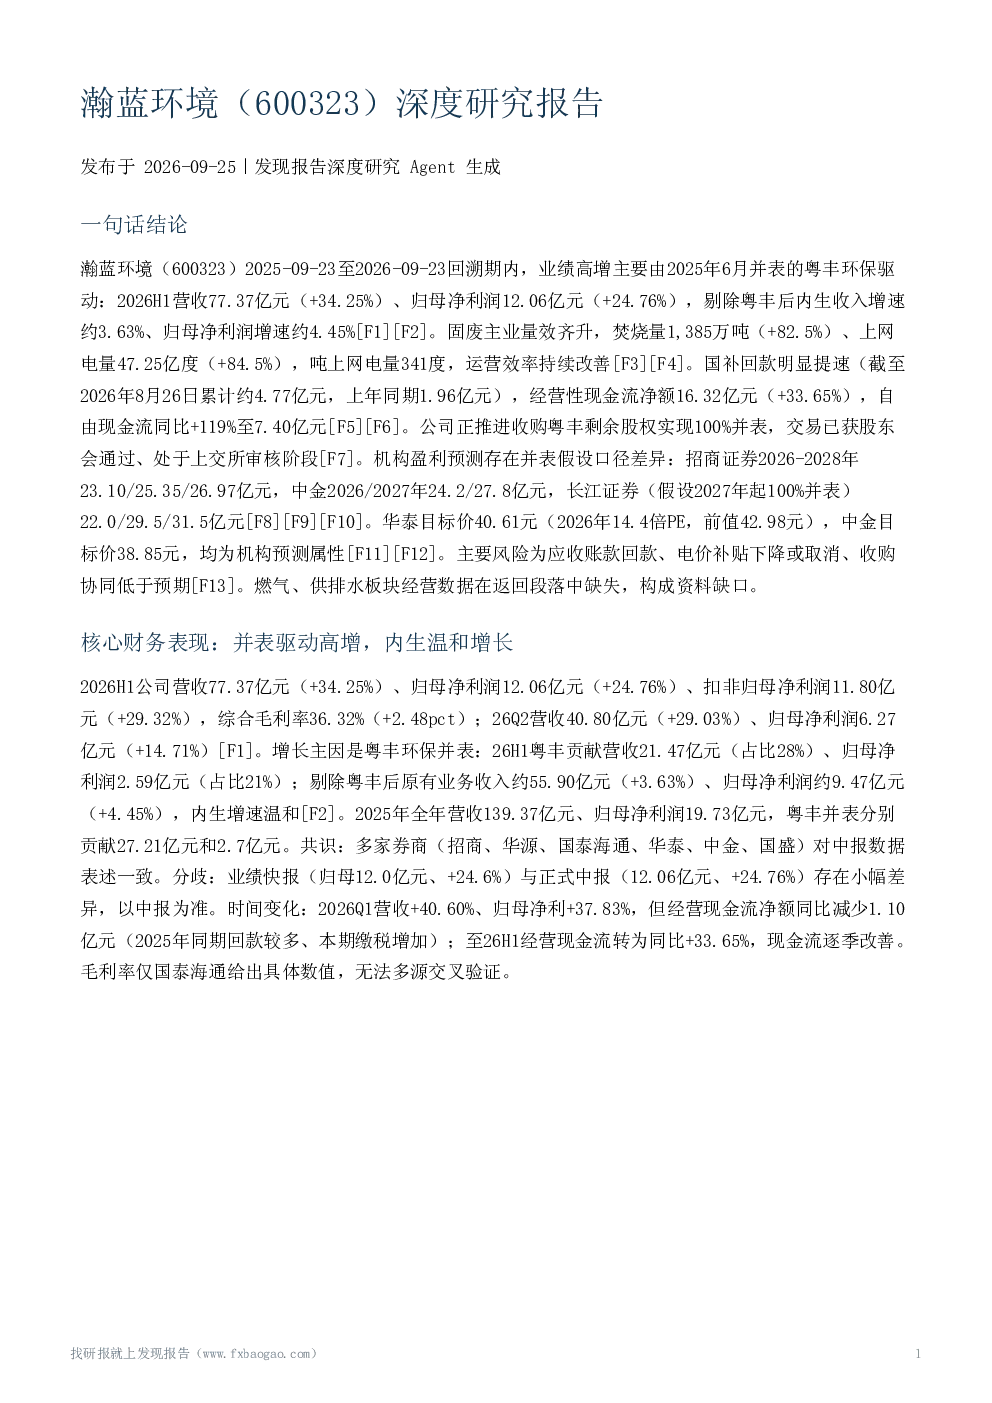
瀚蓝环境2026H1营收77.37亿元(+34.25%)、归母净利润12.06亿元(+24.76%),主要得益于2025年6月并表的粤丰环保。剔除粤丰后,内生收入增速约3.63%、归母净利润增速约4.45%。固废主业量效齐升,焚烧量1,385万吨(+82.5%)、上网电量47.25亿度(+84.5%),吨上网电量341度,运营效率持续改善。国补回款明显提速,截至2026年8月26日累计约4.77亿元(上年同期1.96亿元)。收购推进与协同效应方面,公司正推进收购粤丰剩余股权实现100%并表,交易已获股东会通过、处于上交所审核阶段。并购完成后垃圾焚烧规模达97,590吨/日,居国内行业前三。
固废处理行业发展趋势如何?
固废处理行业正经历快速发展,政策推动下垃圾焚烧发电项目加速建设,行业竞争加剧。企业通过并购扩张规模、提升运营效率成为主流趋势。同时,行业面临电价补贴下降或取消、环保标准提高等挑战。技术进步如智慧焚烧、余热利用等提升项目盈利能力。瀚蓝环境通过并表粤丰环保显著扩大规模,并持续优化运营效率,吨上网电量提升至341度,展现出行业领先水平。未来,行业整合将加剧,头部企业有望凭借规模和效率优势获得更多市场份额。
本报告重点分析了哪些方面?
本报告重点分析了瀚蓝环境的业绩驱动因素,包括并表粤丰环保带来的业绩增长、固废主业量效齐升的运营效率提升,以及收购推进带来的协同效应。报告还评估了公司盈利预测与估值水平,机构预测2026-2028年归母净利润存在分歧,估值方面华泰目标价40.61元(2026年14.4倍PE),中金目标价38.85元,瀚蓝2026年预测PE约10.8倍,处于板块偏低区间。此外,报告关注了应收账款回款、电价补贴下降或取消、收购协同效应低于预期等风险因素,以及经营性净现金流和自由现金流的改善情况。
当前固废处理市场现状如何?
当前固废处理市场处于快速发展阶段,垃圾焚烧发电项目数量持续增加,行业竞争激烈。政策层面,国家鼓励垃圾分类和资源化利用,推动固废处理行业规范化发展。企业普遍通过并购扩张规模,提升市场占有率。瀚蓝环境通过收购粤丰环保,垃圾焚烧规模达97,590吨/日,居国内行业前三,展现出较强的市场竞争力。但行业也面临电价补贴调整、环保标准提升等挑战,企业需持续提升运营效率和技术水平以应对市场变化。
本报告提示了哪些风险?
本报告提示了瀚蓝环境面临的主要风险,包括应收账款回款压力,需关注客户信用风险和回款周期。电价补贴下降或取消将直接影响项目盈利能力,需关注政策变化。收购协同效应低于预期可能导致整合效果不及预期,影响长期发展。此外,报告指出燃气、供排水板块数据缺失,无法验证相关假设;历史分位与分红潜力数据来源不明,无法评估分红潜力。需关注这些风险因素,谨慎评估投资价值。