猜你想问
这份研报主要分析了三达膜的哪些方面?
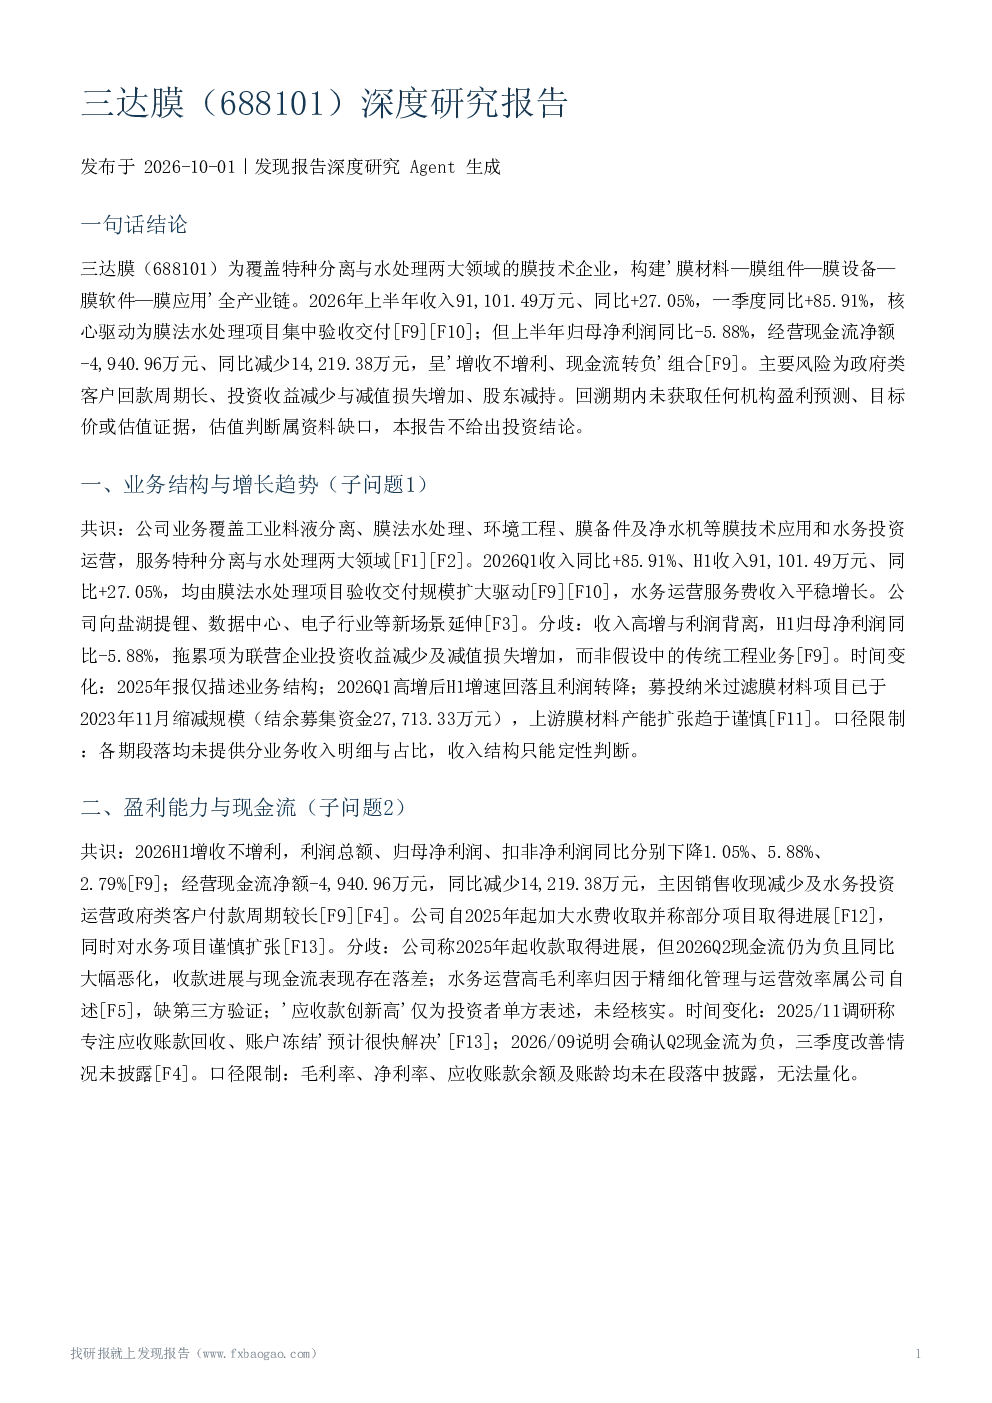
这份研报深度剖析了三达膜的特种分离与水处理业务结构、增长趋势、盈利能力、现金流状况、竞争地位与研发实力、下游需求与订单驱动、机构盈利预测与估值、主要风险因素以及综合判断与不确定性。报告显示公司收入增长主要来自膜法水处理项目交付,但利润端承压、现金流恶化,回款风险集中于政府类客户,且公司未披露量化改善路径。
三达膜所处的赛道/行业发展趋势如何?
三达膜业务覆盖特种分离与水处理领域,下游应用广泛,包括医药制造、生物发酵、食品饮料、石油化工、环保公用事业和家庭净水等。报告指出,公司向盐湖提锂、数据中心、电子行业等新场景延伸,但未提供市占率、研发费用率及同业对比数据,'竞争加剧'假设无法验证。易耗部件替换形成完工后长期稳定收入,但募投膜材料项目缩减规模与持续加码研发的表述存在张力。
研报重点分析了三达膜的哪些方向?
研报重点分析了三达膜的业务结构与增长趋势,特别是膜法水处理项目集中验收交付驱动的高增长,以及水务运营服务费收入平稳增长。同时,报告关注了盈利能力与现金流恶化问题,指出归母净利润同比下降、经营现金流为负,主要拖累项为联营企业投资收益减少及减值损失增加。此外,报告还探讨了公司竞争地位与研发实力,但强调所有资料均为公司口径,无第三方验证数据。
根据研报,市场对三达膜的现状判断是什么?
研报显示,三达膜具备完整膜产业链与高壁垒赛道布局,2026年收入端由膜法水处理集中交付驱动高增长,但利润端承压、现金流明显恶化,回款风险集中于政府类客户。公司应对措施包括加大水费收取、谨慎扩张水务项目、向新场景延伸及加强市值管理,但未给出量化承诺。报告强调增长质量与回款能力是未来一年核心观察变量,但无机构盈利预测与估值参照,投资者负面表述未经核实。
研报提示了哪些主要风险?
研报提示的最突出风险为应收账款回收与经营现金流压力,2026Q2经营现金流为负,管理层确认。此外,净利润下滑受投资收益减少及减值损失增加影响。公司应对措施包括加大水费收取、谨慎扩张水务项目、向新场景延伸及加强市值管理,但股东减持性质被投资者质疑。账户冻结问题公司称'应该很快会解决',未经独立验证。'下游资本开支放缓'与'技术替代'风险在段落证据中未获直接支持。