猜你想问
飞鹿股份2025年财务表现如何?
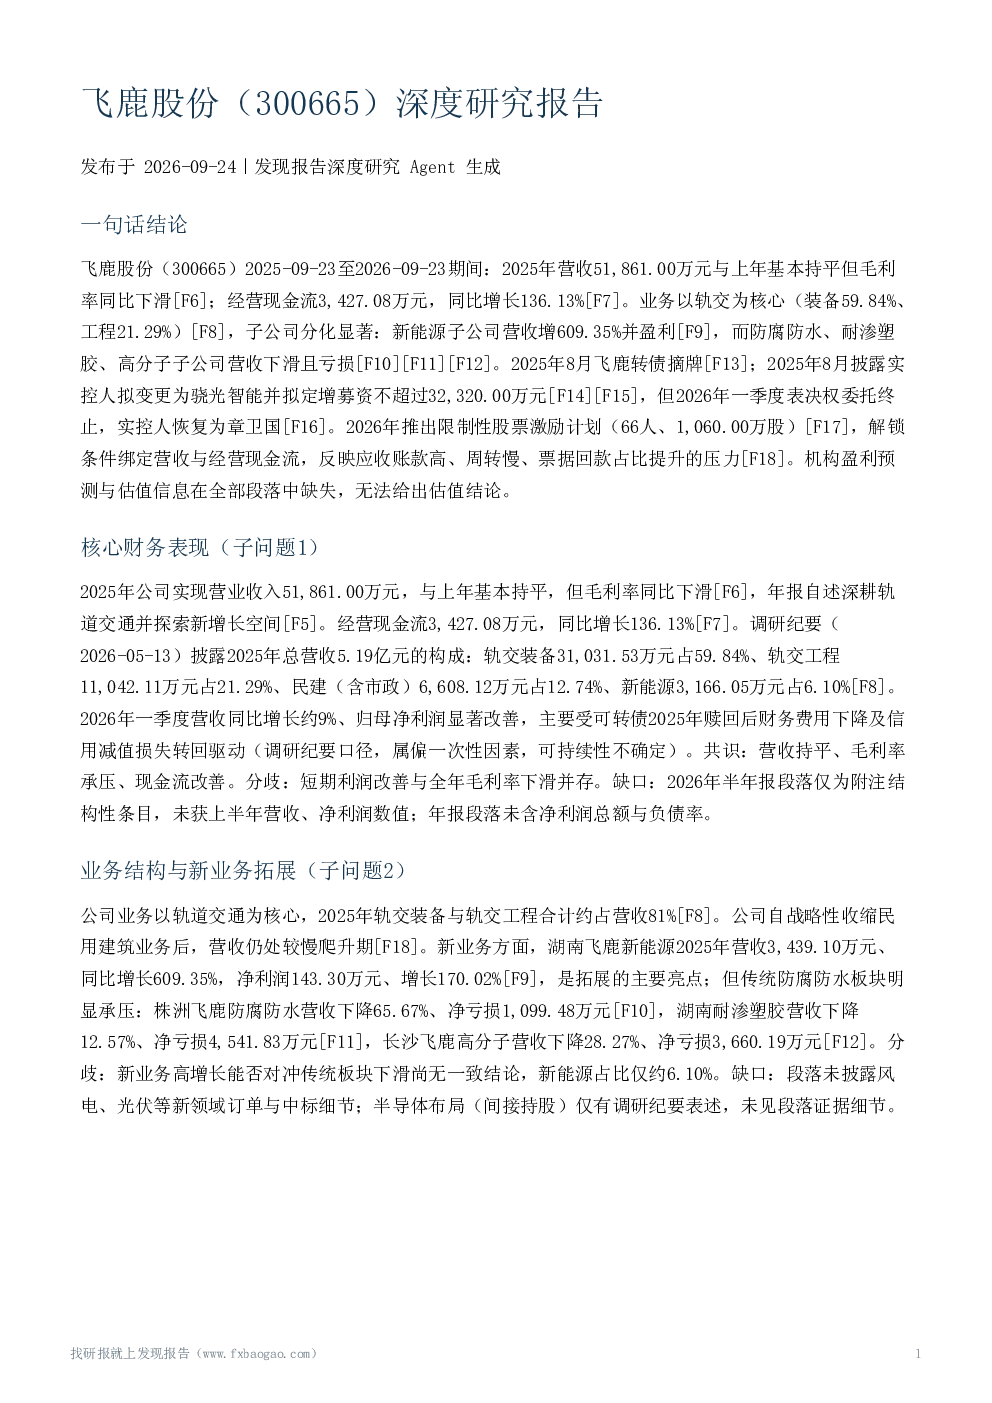
2025年飞鹿股份营收51.86亿元与上年持平,但毛利率下滑;经营现金流3,427.08万元同比增长136.13%。业务以轨道交通为核心,新能源子公司营收增609.35%并盈利,防腐防水等传统板块营收下滑且亏损。2026年一季度营收同比增长约9%,归母净利润显著改善,主要受可转债赎回后财务费用下降及信用减值损失转回驱动。
飞鹿股份业务结构及新业务拓展情况?
公司业务以轨道交通为核心,2025年轨交装备与轨交工程合计约占营收81%。新能源子公司营收增609.35%并盈利,是拓展的主要亮点;但传统防腐防水板块明显承压,多家传统子公司亏损。业务高度集中于轨交,下游轨交需求波动构成结构性风险。
飞鹿股份竞争地位与行业背景如何?
公司自述深耕轨道交通领域,但未提供市场份额、行业排名或同业对比数据,'轨交防腐涂装领先地位'的假设未获证据支持。业务高度集中于轨交,下游轨交需求波动构成结构性风险。防水涂料板块出现盈利修复、防水行业提价等信号,或对公司所处行业景气度有参考意义。
飞鹿股份市场现状及报告分析重点?
飞鹿股份处于战略收缩民建后的营收爬升期,收入规模企稳、现金流改善、新能源新业务初步放量,但毛利率下滑与多家子公司亏损显示传统主业盈利承压;2026Q1利润改善主要来自偏一次性因素,趋势反转未获确认。报告重点分析财务质量、经营结构、业务集中度及治理不确定性。
飞鹿股份研报提示的主要风险?
风险集中于财务质量与经营结构,包括应收账款高、周转慢、票据回款占比提升;盈利质量承压,毛利率下滑,多家传统子公司亏损;业务对轨交领域依赖度高;治理层面控制权变化带来不确定性。此外,2026Q1利润改善可持续性、定增实施情况、半年报数据缺失等也存在不确定性。
你可能感兴趣
飞鹿股份:2020年半年度报告
财报2020-08-25
飞鹿股份:2020年第一季度报告全文
财报2020-04-21
飞鹿股份:2019年年度报告
财报2020-04-21
飞鹿股份:2022年年度报告
财报2023-04-25
飞鹿股份机构调研纪要
发现报告2026-05-13
飞鹿股份:2020年第三季度报告全文
财报2020-10-27
飞鹿股份:2024年一季度报告
财报2024-04-25
飞鹿股份:2025年半年度报告
财报2025-08-22
飞鹿股份:2024年半年度报告
财报2024-08-27
飞鹿股份:2022年半年度报告
财报2022-08-26