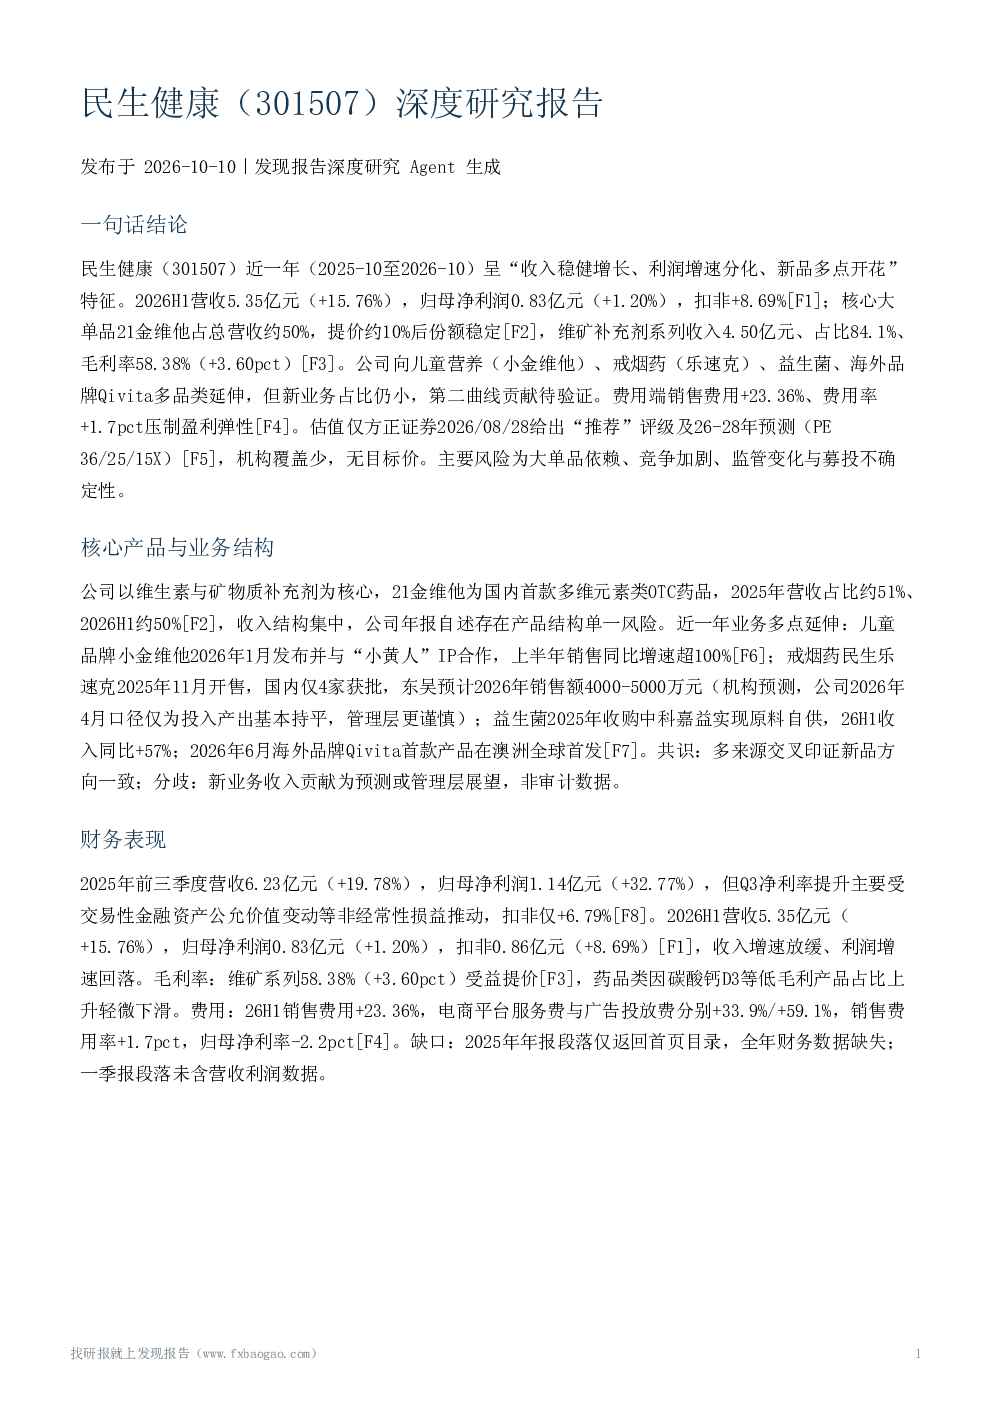
民生健康近一年(2025-10至2026-10)呈现“收入稳健增长、利润增速分化、新品多点开花”特征。2026H1营收5.35亿元(+15.76%),归母净利润0.83亿元(+1.20%),扣非归母净利润0.86亿元(+8.69%)。核心大单品21金维他占总营收约50%,提价约10%后份额稳定,维矿补充剂系列收入4.50亿元、占比84.1%、毛利率58.38%(+3.60pct)。公司向儿童营养(小金维他)、戒烟药(乐速克)、益生菌、海外品牌Qivita多品类延伸,但新业务占比仍小,第二曲线贡献待验证。费用端销售费用+23.36%、费用率+1.7pct压制盈利弹性。
核心产品与业务结构:公司以维生素与矿物质补充剂为核心,21金维他为国内首款多维元素类OTC药品,2025年营收占比约51%、2026H1约50%,收入结构集中,公司年报自述存在产品结构单一风险。近一年业务多点延伸:儿童品牌小金维他2026年1月发布并与“小黄人”IP合作,上半年销售同比增速超100%;戒烟药民生乐速克2025年11月开售,国内仅4家获批,东吴预计2026年销售额4000-5000万元(机构预测,公司2026年4月口径仅为投入产出基本持平,管理层更谨慎);益生菌2025年收购中科嘉益实现原料自供,26H1收入同比+57%;2026年6月海外品牌Qivita首款产品在澳洲全球首发。共识:多来源交叉印证新品方向一致;分歧:新业务收入贡献为预测或管理层展望,非审计数据。
财务表现:2025年前三季度营收6.23亿元(+19.78%),归母净利润1.14亿元(+32.77%),但Q3净利率提升主要受交易性金融资产公允价值变动等非经常性损益推动,扣非仅+6.79%。2026H1营收5.35亿元(+15.76%),归母净利润0.83亿元(+1.20%),扣非0.86亿元(+8.69%),收入增速放缓、利润增速回落。毛利率:维矿系列58.38%(+3.60pct)受益提价,药品类因碳酸钙D3等低毛利产品占比上升轻微下滑。费用:26H1销售费用+23.36%,电商平台服务费与广告投放费分别+33.9%/+59.1%,销售费用率+1.7pct,归母净利率-2.2pct。缺口:2025年年报段落仅返回首页目录,全年财务数据缺失;一季报段落未含营收利润数据。
渠道与营销策略:公司以OTC药店渠道为基本盘,策略为“深化线下药店覆盖+拓展线上分销”双线推进。26H1线上直销食品业务收入0.58亿元(+87.38%),毛利率73.91%(+5.78pct);经销模式食品业务收入1.12亿元(+54.20%)。行业层面OTC线上渠道占比2024年达30%,线下仍主导。21金维他2026年初提价约10%,通过价值链再分配提升终端与经销商单位利润,市场反响平稳。时间变化:广发2025年12月报告称公司销售费用率低于同业、净利率较高,而26H1费投加大使该特征阶段性弱化,此为跨报告推断而非任何报告直接结论。公司未披露线上线下收入占比绝对水平,线上占比无法量化。
行业地位与竞争格局:行业层面:OTC维矿赛道2016-2024年CAGR达11%;补充维生素类保健食品2019-2023年规模从950.3亿元增至1039.0亿元(CAGR 2.3%),预计2024-2028年CAGR仅3.1%;更广义营养保健食品预计2031年达15791亿元、年均增长12%,口径差异显著。竞争地位存在明显分歧:头豹将民生健康列为第三梯队、认为其竞争弱势;东吴纪要称OTC维矿赛道中善存销售额市占率领先、民生健康销量市占率领先,二者口径不可直接比较;广发将其与汤臣倍健并列为高毛利高费用率品牌端2C模式,但其建议关注名单未含民生健康(不等于负面判断)。华泰认为监管趋严将加速行业向合规领导者集中。
估值与机构观点:回溯期内仅方正证券(2026/08/28)给出量化估值:预计26-28年收入9.5/12.0/15.4亿元、归母净利润1.3/1.8/3.0亿元,对应PE 36/25/15X,给予“推荐”评级。该预测为发布时点单一机构观点,不代表当前市场一致预期;回溯期内未发现任何机构目标价。同花顺2026/09/01点评认可营收稳健增长但未含估值数据。机构覆盖确实较少,与次新类标的覆盖有限的假设方向一致;“估值高于行业均值”假设因缺乏可比公司估值段落证据,无法验证,属不确定。方正预测26年收入+22%显著高于东吴2025年10月“维矿主业维持稳健增速”的展望,机构间预期存在分歧。
主要风险因素:公司年报/半年报自述风险包括产品结构单一、经销商管理、行业政策变化、新业务新模式、募投项目(投资周期延长、投产延迟、未达预期效益)。机构提示:行业竞争加剧、新品推广不及预期、渠道拓展不及预期、消费需求变化、食品安全。费用压力已有数据印证:26H1销售费用率+1.7pct、净利率-2.2pct。监管方面,2026年上半年《保健食品原料益生菌》国家标准公开征求意见,新功能纳入保健功能目录。原材料风险仅有行业层面描述,缺公司量化敞口数据。竞争地位评估口径不一(销售额vs销量市占率),无法精确量化相对位置。
重要事件与经营动态:募投项目:截至2026年6月末,维矿类OTC智能化生产线智能仓库结构全部完成、智能仓储系统安装中,保健食品生产线进入设备安装调试,研发中心完成场地装修。股东回报:2025年3月启动回购,9月25日实施完毕,累计回购134.49万股(占总股本0.38%)、支付约1749.78万元,用于40人股权激励、授予价6.57元/股;2025年度拟每10股派现1.50元(含税)。对外投资:2026年Q1以9800万元参投总规模2亿元的大健康产业基金(占49%)。时间线:提价(2026年初)→毛利率改善体现(5月)→维矿毛利率+3.60pct兑现(8月);跨境业务从规划到Qivita澳洲首发(2026年6月)。募投“按计划推进”表述与自述延期风险并存,实际进度待验证。
观点分歧与对比:共识:21金维他占比约50%-51%、维矿系列为基本盘、提价后份额稳定、新业务多点开花、费投加大,多来源交叉印证。分歧:竞争地位(头豹列第三梯队弱势vs东吴称销量市占率领先,口径为销售额vs销量);利润质量(2025Q3高增靠非经常性损益 vs 26H1扣非主导);机构预期(方正26年收入+22%vs东吴早前“稳健增速”展望)。时间变化:收入增速由2025年前三季度+19.78%放缓至26H1+15.76%;利润增速由+32.77%回落至+1.20%;费用率由历史偏低转为26H1上升1.7pct;戒烟药从上市筹备到销售兑现。冲突均已标注报告日期与口径,未以旧观点覆盖新事实。
关键风险与不确定性:产品结构单一:21金维他占营收约50%,大单品依赖仍突出;销售费用高企:26H1费用率+1.7pct、净利率-2.2pct,费投回报存在不确定性;行业竞争加剧:同业、海外跨境品牌及兴趣电商长尾品牌多重挤压;监管政策变化:保健食品原料与功能目录监管趋严。行业规模、市占率、梯队划分为机构测算与主观划分,口径不一(销售额vs销量、OTC维矿vs保健食品),未经独立核验;调研纪要为公司管理层自述,公司明确声明预测不构成业绩承诺;东吴深度报告纪要机构名称标注为未知。段落资料未覆盖现金流、资产负债表细节、股权结构及管理层变动等维度;段落截取可能遗漏报告其他相关内容。