猜你想问
这份研报主要分析了朗特智能的哪些核心内容?
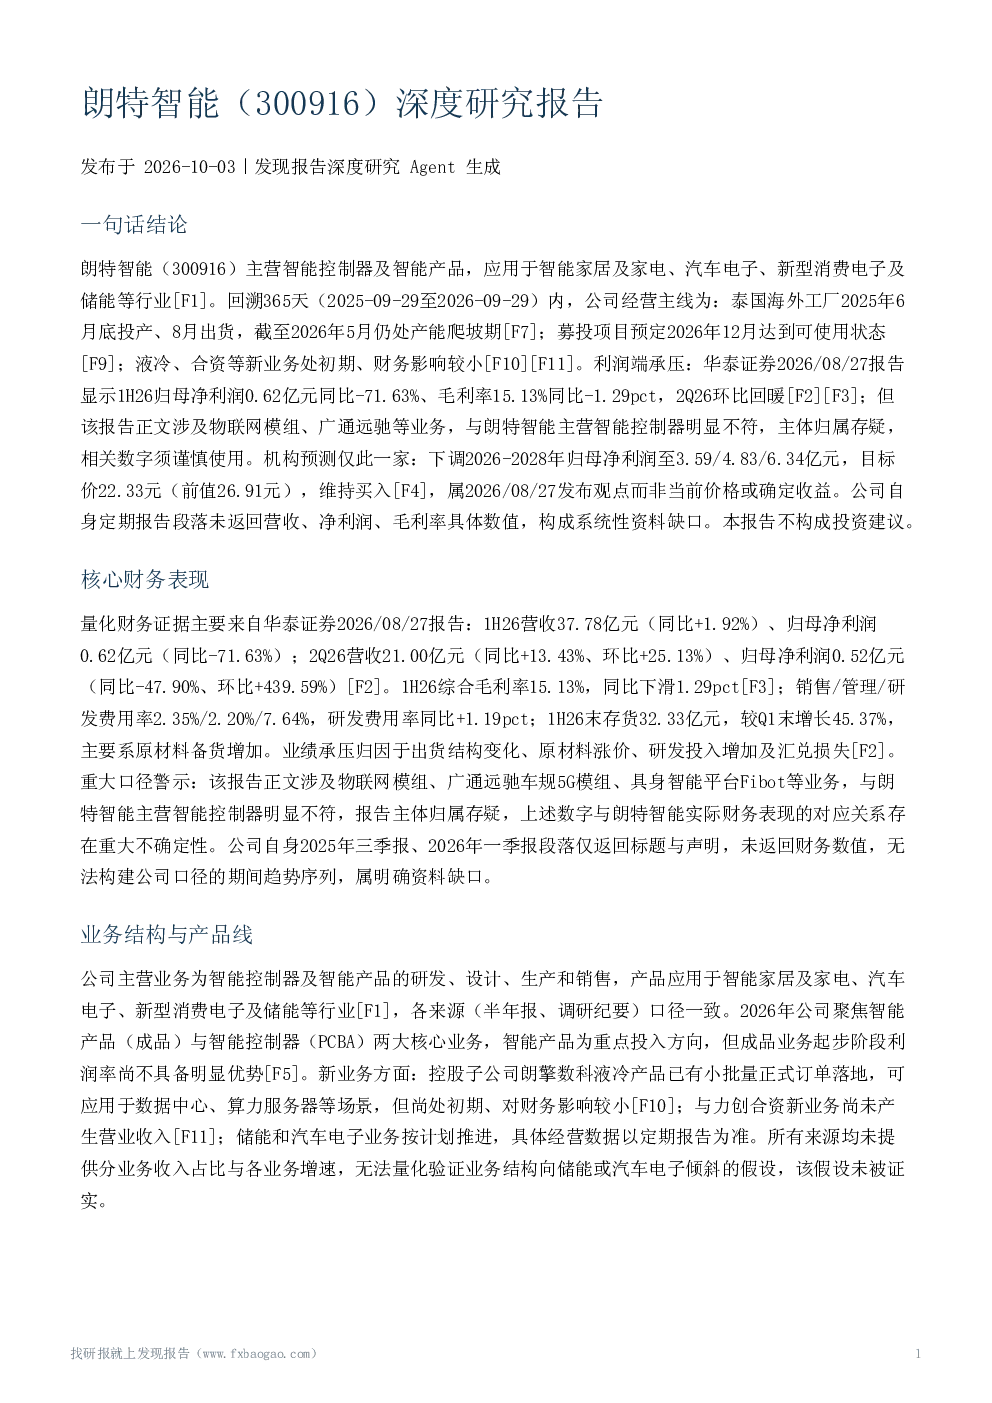
这份研报主要分析了朗特智能的核心财务表现,包括2026年上半年的营收、净利润、毛利率、费用率等关键财务数据,并探讨了业绩承压的原因。同时,报告还分析了公司的业务结构、产品线、竞争地位与客户、机构预测与评级、风险因素、重大事件与产能扩张等多个方面,提供了对朗特智能的综合评估。
研报重点分析了朗特智能的哪些方向?
研报重点分析了朗特智能的业务结构,包括其主营业务、核心业务、新业务的发展情况,并探讨了公司在智能家居、汽车电子、新型消费电子及储能等行业的应用。此外,报告还重点分析了公司的竞争地位、客户关系、生产能力、海外布局以及行业发展趋势,为投资者提供了全面的视角。
研报对朗特智能的市场现状有何判断?
研报对朗特智能的市场现状进行了多维度判断。报告指出,朗特智能深耕中高端市场,与多家国内外知名品牌厂商建立战略合作,具备组装百万台智能控制终端产品的能力,业务覆盖20余个国家和地区。同时,报告也提到了公司面临的挑战,如泰国工厂爬坡期成本高于国内、新业务尚处初期等,为投资者提供了较为全面的判断依据。
研报提示了哪些相关风险?
研报提示了朗特智能面临的多重风险。主要包括募投项目实施进度与收益不达预期、海外市场集中风险、应收账款坏账风险、泰国工厂爬坡期成本风险、新业务尚处初期等。此外,报告还指出华泰报告主体归属存疑,其数字与预测的适用性未核实,以及未披露客户集中度、分业务收入占比等量化数据,为投资者提供了风险提示。
这份研报对朗特智能的赛道/行业发展趋势有何分析?
研报对朗特智能所处的智能控制器赛道进行了分析。报告指出,智能控制器应用正从传统领域向智能家居、AI设备、新能源汽车等新兴领域渗透,朗特智能也积极布局这些新兴领域。同时,报告还提到了公司在这些领域的竞争地位和客户关系,为投资者提供了对赛道发展趋势的参考。
你可能感兴趣
酷特智能(300840)深度研究报告
发现报告2026-10-01
朗特智能机构调研纪要
发现报告2026-05-18
朗特智能:2025年年度报告
财报2026-04-24
朗特智能机构调研纪要
发现报告2023-05-12
朗特智能机构调研纪要
发现报告2025-05-23
朗特智能立足于非含氟新型液冷以分布式浸没式压缩一体机产品形态卡位个人开
未知机构2026-01-20
朗特智能:2021年半年度报告
财报2021-08-18
朗特智能:2024年年度报告
财报2025-04-25
朗特智能:2023年一季度报告
财报2023-04-28
朗特智能:2025年三季度报告
财报2025-10-24