猜你想问
中孚信息(300659)深度研究报告主要分析了哪些内容?
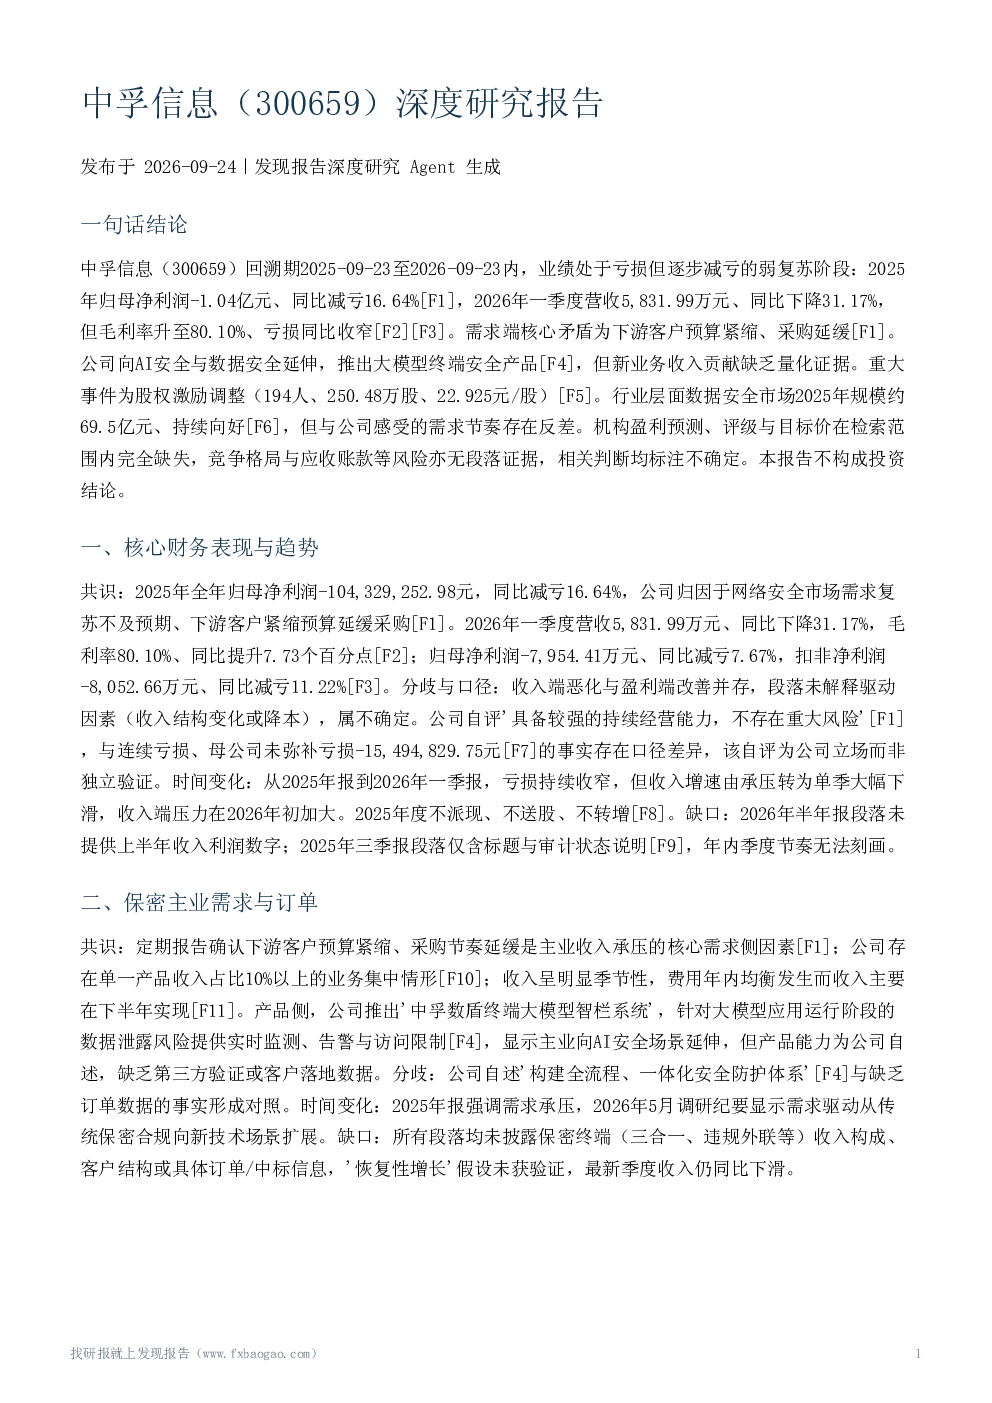
中孚信息(300659)深度研究报告分析了公司在2025-2026年期间的财务表现,指出其处于亏损但逐步减亏的弱复苏阶段。报告详细解读了2025年归母净利润同比减亏16.64%的原因,主要归因于网络安全市场需求复苏不及预期及下游客户预算紧缩、采购延缓。同时,报告还分析了2026年一季度营收同比下降31.17%,但毛利率升至80.10%,亏损同比收窄的情况。此外,报告探讨了公司核心财务表现与趋势、保密主业需求与订单、信创、商密与数据安全新业务、竞争地位与差异化优势、机构盈利预测、评级与目标价、主要风险因素、重大事件与治理动态、观点分歧与对比、关键风险与不确定性等多个维度,全面评估了公司的经营状况与发展前景。
网络安全行业的发展趋势如何?
网络安全行业的发展趋势持续向好,2025年数据安全市场规模约69.5亿元,预计未来仍将保持增长态势。然而,中孚信息(300659)报告显示,公司实际感受到的需求节奏弱于行业整体统计,主要受下游客户预算紧缩、采购延缓等因素影响。此外,行业竞争激烈,数据安全市场相对分散,约500家供应商,数世咨询评选出50强,但中孚信息具体排名及竞争地位未明确。公司在信创、商密与数据安全新业务方向有产品布局,但新业务尚未扭转亏损局面,且相关收入占比、订单金额或项目落地数量均未披露,使得“第二增长曲线”假设无法量化验证。
报告重点分析了中孚信息的哪些业务方向?
报告重点分析了中孚信息的核心财务表现与趋势,包括2025年归母净利润同比减亏16.64%及2026年一季度营收同比下降31.17%但毛利率提升的情况。此外,报告深入探讨了保密主业需求与订单,指出下游客户预算紧缩、采购延缓是主业收入承压的核心因素,且存在单一产品收入占比10%以上的业务集中情形,收入呈明显季节性。同时,报告关注了信创、商密与数据安全新业务,确认公司在AI安全与数据安全方向有产品布局,但新业务尚未扭转亏损局面。此外,报告还分析了公司竞争地位与差异化优势,指出数据安全市场相对分散,约500家供应商,但中孚信息具体排名及竞争地位未明确。
当前网络安全市场的现状如何?
当前网络安全市场现状呈现分散竞争格局,约500家供应商参与其中,数世咨询评选出50强,但中孚信息(300659)具体排名及竞争地位未明确。行业层面,2025年数据安全市场规模约69.5亿元,持续向好,但公司实际感受到的需求节奏弱于行业整体统计。报告显示,公司核心风险为需求端客户预算紧缩、采购延缓,2026年一季度收入下滑31.17%,压力延续。此外,公司存在收入季节性波动风险、业务集中风险及财务约束风险(母公司未弥补亏损)。同时,公司自评“不存在重大风险”与连续亏损事实存在口径张力,未经独立验证。
中孚信息(300659)报告提示了哪些主要风险?
中孚信息(300659)报告提示了多项主要风险。核心风险为需求端客户预算紧缩、采购延缓,2026年一季度收入下滑31.17%,压力延续。此外,公司存在收入季节性波动风险、业务集中风险及财务约束风险(母公司未弥补亏损)。公司自评“不存在重大风险”与连续亏损事实存在口径张力,未经独立验证。新业务产品能力及订单情况不明,应收账款、减值、竞争加剧等风险条目未获取证据。最新财务数据及部分季度报告缺失,风险图谱不完整。保密业务及信创、商密业务收入占比均无段落证据,竞争格局无直接证据。