猜你想问
威孚高科研报核心内容是什么?
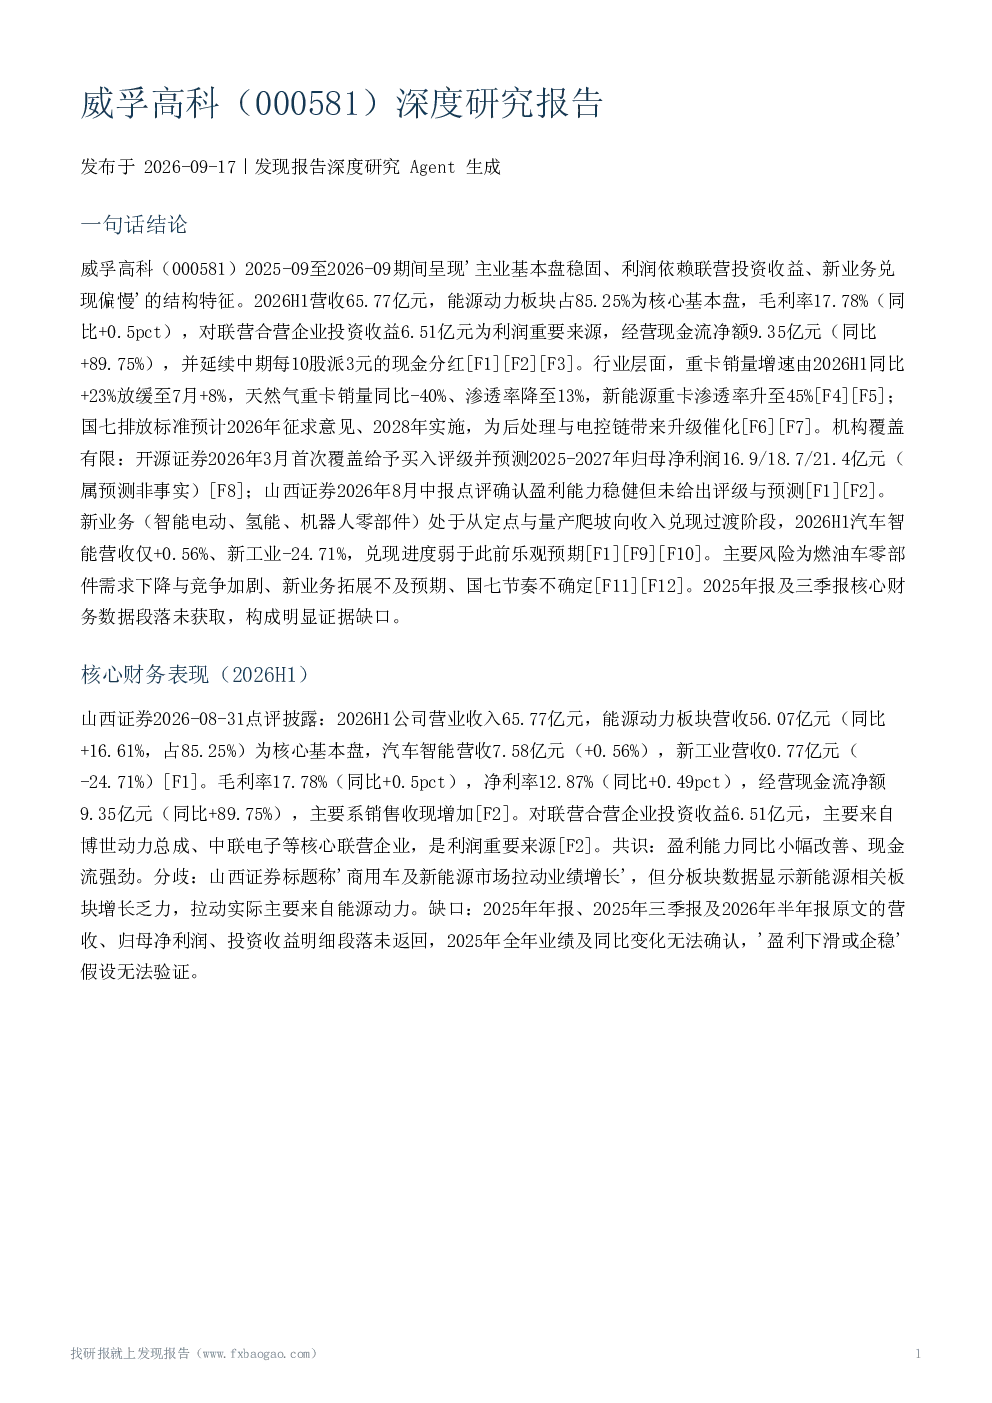
威孚高科研报显示,公司2025-2026年呈现主业基本盘稳固、利润依赖联营投资收益、新业务兑现偏慢的结构特征。能源动力板块营收65.77亿元,占85.25%,毛利率17.78%。经营现金流净额9.35亿元,同比大幅增长89.75%。联营合营企业投资收益6.51亿元是利润重要来源,并延续中期每10股派3元的现金分红政策。
威孚高科所属赛道发展趋势如何?
威孚高科所处赛道为商用车零部件,报告指出重卡销量增速放缓,但新能源重卡渗透率升至45%。国七排放标准预计2026年征求意见、2028年实施,将催化后处理与电控链升级。公司为国内燃油喷射、后处理、进气系统龙头,与博世深度技术协同。但新能源重卡渗透率提升带来长期替代压力,行业景气度下降可能导致盈利恶化。
威孚高科报告重点分析了哪些方向?
报告重点分析了威孚高科的主业与商用车行业景气度,指出公司为国内燃油喷射、后处理、进气系统龙头,燃喷系统与博世深度技术协同。同时关注新业务进展,智能电动板块已进入量产爬坡期,但2026H1汽车智能营收仅+0.56%,新工业-24.71%,兑现进度弱于预期。氢能业务进展未披露。
威孚高科当前市场现状如何?
威孚高科当前市场现状显示,能源动力板块营收56.07亿元,同比+16.61%,毛利率17.78%,净利率12.87%。经营现金流净额9.35亿元,同比+89.75%。但报告指出,2025年报及三季报核心财务数据未获取,机构覆盖有限,存在博世汽柴、联合电子等联营企业个体财务数据未披露等证据缺口。
威孚高科研报提示了哪些风险?
威孚高科研报提示的主要风险包括:燃油车零部件需求下降与竞争加剧、新业务拓展不及预期、国七排放标准节奏不确定、新能源重卡渗透率提升带来长期替代压力、重卡行业景气下降导致盈利恶化、原材料价格波动与技术研发不确定性。此外,博世汽柴、联合电子等联营企业个体财务数据及投资收益同比变化未披露,氢能业务进展未披露,共轨系统具体出货量与市占率数字未获取,无机构目标价及可比公司估值对比数据,机构覆盖样本少,调研纪要中目标未经验证,行业报告数据不能归因于公司业绩。