猜你想问
国安达研报核心内容是什么?
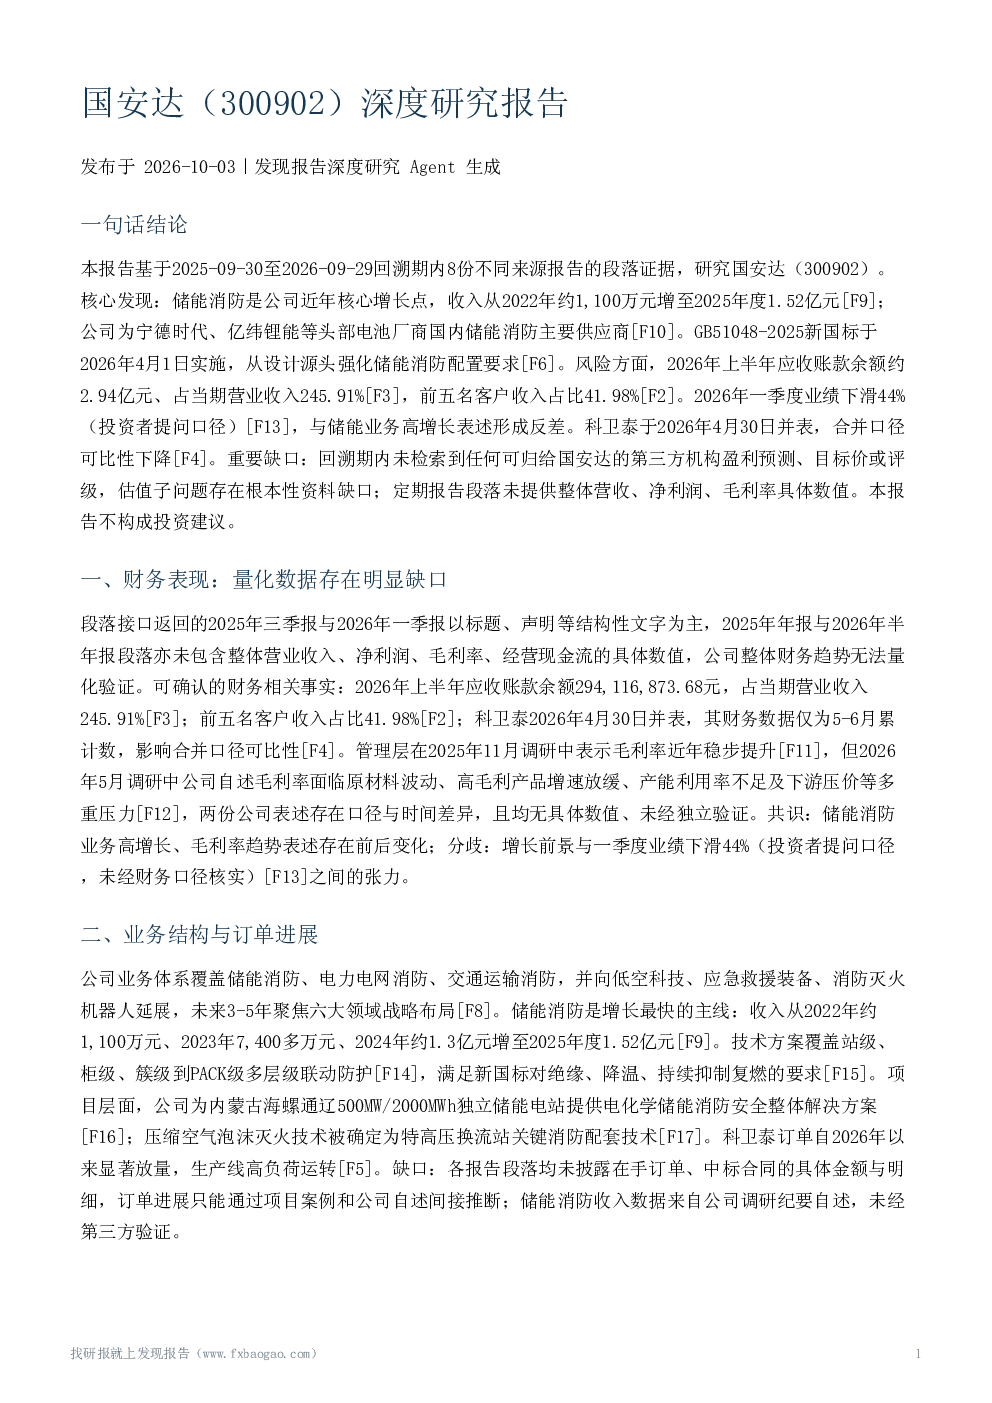
研报指出国安达近年核心增长点为储能消防业务,收入从2022年约1,100万元增至2025年度1.52亿元。公司为宁德时代、亿纬锂能等头部电池厂商国内储能消防主要供应商,GB51048-2025新国标强化了储能消防配置要求,预计2026年4月1日实施将驱动需求刚性化。
储能消防行业发展趋势如何?
全球储能需求高景气,国内新国标落地使消防系统从可选项变为必选项,气溶胶有望成为主流灭火介质。但行业报告单一机构观点缺乏交叉验证,缺少政策传导至国安达订单或收入层面的直接证据。新国标实施将显著提升消防系统配置要求,为相关企业带来增长机遇。
研报重点分析了哪些方向?
研报重点分析了国安达储能消防业务增长情况、技术方案覆盖多层级联动防护能力、新国标订单落地预期、科卫泰并表后订单放量趋势、公司技术与资质优势及客户集中度风险。同时关注了应收账款占比高企(2026年上半年约245.91%)及毛利率表述存在前后变化(2025年11月称稳步提升,2026年5月称面临多重压力)的问题。
当前市场对国安达的判断是什么?
市场普遍认可储能消防是国安达的核心增长点,收入持续增长,新国标驱动需求刚性化,但应收账款与客户集中度风险明确。存在分歧在于毛利率表述存在时间口径差异,以2026年5月表述为准;同时增长前景与一季度业绩下滑44%形成反差。科卫泰并表、应收账款占比受季节性影响等因素也需关注。
研报提示了哪些风险?
研报提示的主要风险包括:应收账款风险(2026年上半年余额约2.94亿元,占当期营业收入245.91%)、客户集中度风险(2026年上半年前五名客户收入占比41.98%)、政策依赖双向风险、竞争与技术路线风险、并购整合与口径风险(科卫泰并表后合并口径可比性下降)、毛利率压力风险。此外,气溶胶技术路线判断缺乏交叉验证,需谨慎评估。
你可能感兴趣
安达维尔(300719)深度研究报告
发现报告2026-09-24
安达智能(688125)深度研究报告
发现报告2026-10-07
药用玻璃行业深度研究报告:政策推动药玻升级,国产中硼硅产品期待突破
医药生物华创证券2021-06-09
深度研究报告:国之重汽,内外兼修
交通运输华创证券2024-08-22
国子软件(920953)深度研究报告
发现报告2026-10-12
国茂股份(603915)深度研究报告
发现报告2026-09-30
国科天成(301571)深度研究报告
发现报告2026-10-11
国检集团(603060)深度研究报告
发现报告2026-09-27
国统股份(002205)深度研究报告
发现报告2026-09-18
国义招标(920039)深度研究报告
发现报告2026-10-11