猜你想问
敏芯股份2025-2026年基本面变化如何?
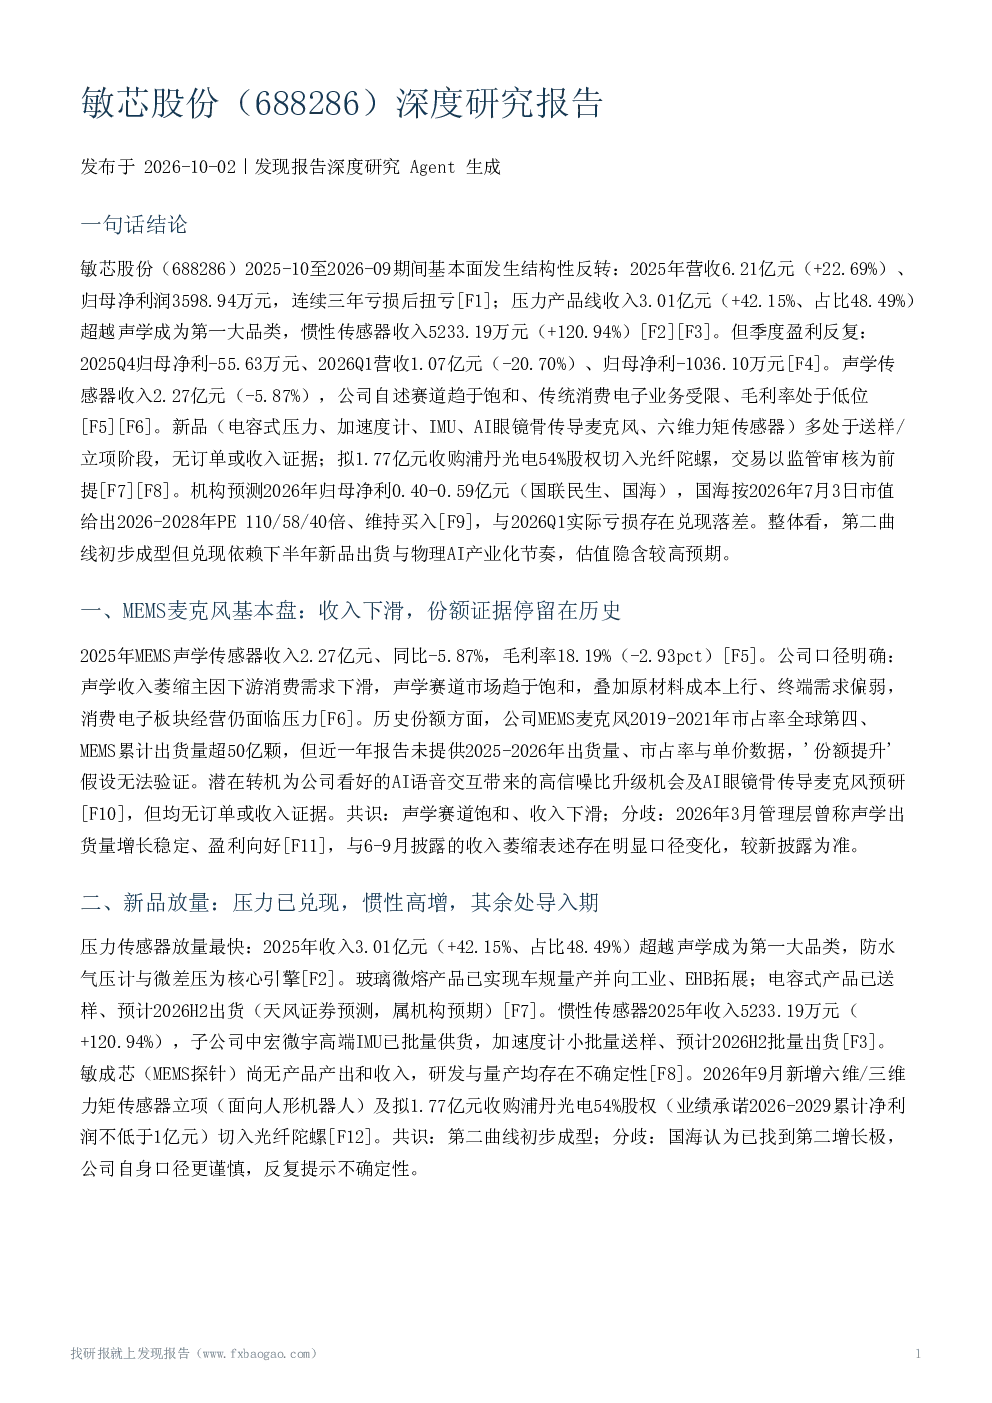
敏芯股份2025-2026年基本面发生结构性反转,2025年营收6.21亿元(+22.69%)、归母净利润扭亏为盈,但季度盈利反复,主要得益于压力传感器收入大幅增长,但2026年Q1又出现亏损,全年盈利预测兑现依赖下半年新品出货,费用投入维持高位。
MEMS麦克风行业发展趋势如何?
MEMS麦克风行业发展趋势显示声学赛道饱和,敏芯股份2025年声学麦克风收入2.27亿元(-5.87%),份额提升假设无法验证,AI语音交互等新机会尚无订单或收入证据,但压力传感器收入3.01亿元(+42.15%),超越声学成为第一大品类,惯性传感器收入5233.19万元(+120.94%),其余新品多处于送样/立项阶段。
报告重点分析了敏芯股份的哪些方面?
报告重点分析了敏芯股份的基本面反转、MEMS麦克风基本盘下滑、新品放量情况、下游需求变化、盈利能力、估值水平、潜在风险等,指出传统消费电子需求疲软,压力/惯性产品已兑现拉动,AI与机器人方向尚无收入证据,同时存在转型不确定性、收购待审核、新品研发量产不确定性等风险。
敏芯股份当前市场现状如何?
敏芯股份当前市场现状显示2025年营收6.21亿元(+22.69%)、归母净利润扭亏为盈,但季度盈利反复,声学麦克风收入下滑,压力传感器成为主要增长动力,惯性传感器高增,但AI与机器人方向尚无收入证据,国海证券给出2026-2028年PE 110/58/40倍估值,隐含较高预期,但与2026Q1实际亏损存在兑现落差。
敏芯股份面临哪些风险提示?
敏芯股份面临的风险提示包括传统消费电子业务受限、声学赛道饱和、转型不确定性、收购浦丹光电待审核、新品研发量产存在不确定性、估值隐含较高预期与实际亏损存在兑现落差等,需关注新品放量、收购进展、半年报数据、AI硬件与机器人订单转化、声学收入企稳等关键点。
你可能感兴趣
688286 敏芯股份 投资者关系活动记录表 2026年9月2日-9月4日
未知机构2026-09-08
688286 敏芯股份 投资者关系活动记录表 2026年9月18日
未知机构2026-09-18
688286 敏芯股份 投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-21
敏芯股份688286调研纪要
信达澳亚&国金证券2026-09-18
敏芯股份:苏州敏芯微电子技术股份有限公司2025年第三季度报告
财报2025-10-30
敏芯股份机构调研纪要
电子设备发现报告2024-06-04
敏芯股份:苏州敏芯微电子技术股份有限公司2020年第三季度报告全文
财报2020-10-30
敏芯股份机构调研纪要
电子设备发现报告2024-06-12
【中金科技】敏芯股份大涨速评 截至6月29日收盘,敏芯股
未知机构2023-06-29
敏芯股份机构调研纪要
电子设备发现报告2024-06-26