猜你想问
敏芯股份2026年半年度业绩说明会报告核心内容有哪些?
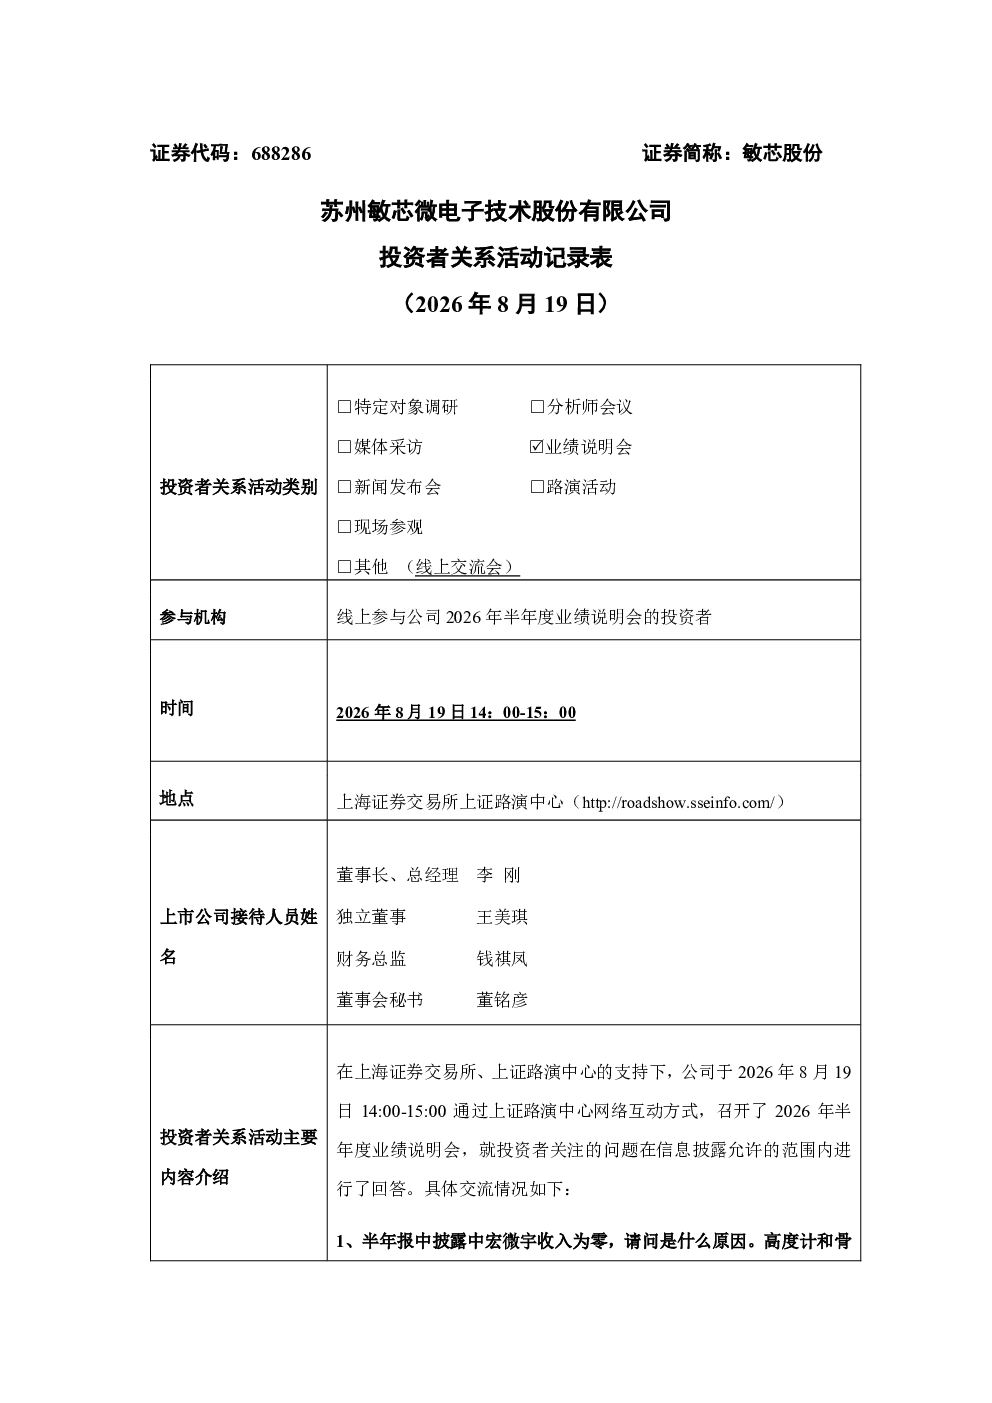
本次业绩说明会主要围绕敏芯股份2026年上半年的业绩表现及未来战略展开。会议重点披露了中宏微宇业务进展,包括收入为零的原因、高度计和骨传导传感器的研发推广情况、麦克风芯片的市场表现。同时,会议也介绍了公司在机器人领域的产品研发进展,如六维力传感器等。此外,还分析了上半年收入下滑的原因,主要是受地缘政治冲突、上游成本上涨及消费需求疲软影响,并提出了下半年通过拓展客户和产品品类来改善业绩的计划。公司还透露了下半年可能的新产品量产计划及成为行业领先MEMS芯片平台型企业的战略目标。
MEMS芯片赛道未来发展趋势如何?
MEMS芯片赛道整体呈现多元化发展趋势。随着物联网、人工智能、5G等技术的快速发展,MEMS芯片在消费电子、汽车电子、工业自动化等领域的应用需求持续增长。消费电子领域虽然面临一定挑战,但仍是MEMS芯片的重要市场。未来,MEMS芯片行业将向高精度、高集成度、高性能方向发展,同时,高毛利、长验证周期、高壁垒的产品将成为行业竞争的关键。此外,MEMS芯片企业也在积极拓展汽车电子、工业自动化等新兴市场,以寻求新的增长点。
报告重点分析了哪些方向?
报告重点分析了敏芯股份的产品研发进展与市场表现。在产品研发方面,会议详细介绍了中宏微宇、高度计、骨传导传感器、麦克风芯片等产品的研发情况,并指出下半年新产品可能进入量产。在市场表现方面,报告分析了公司上半年收入下滑的原因,主要是受下游消费需求疲软影响,并提出了下半年通过拓展客户和产品品类来改善业绩的计划。此外,报告还重点介绍了公司成为行业领先MEMS芯片平台型企业的战略目标,以及公司在机器人领域的产品研发进展。
当前市场对敏芯股份的判断是什么?
当前市场对敏芯股份的判断主要关注其产品研发进展与市场表现。一方面,市场对敏芯股份的高度计、骨传导传感器等产品的研发推广情况保持关注,特别是下半年能否实现大规模出货。另一方面,市场也关注公司上半年收入下滑的原因,以及下半年改善业绩的计划。总体来看,市场对敏芯股份的判断较为谨慎,但也对其成为行业领先MEMS芯片平台型企业的战略目标持一定期待。
研报提示了哪些风险?
研报提示了敏芯股份面临的多重风险。首先,产品从研发到量产需要遵循客观规律,存在一定的不确定性,如高度计、骨传导传感器等产品能否按计划实现大规模出货仍存在疑问。其次,公司消费类电子业务受行业景气度影响较大,地缘政治冲突、上游成本上涨等因素也可能对其业绩造成不利影响。此外,公司在机器人领域的产品研发和市场推广也存在不确定性,需要关注相关风险。最后,公司战略转型过程中,新业务拓展和产品结构优化也可能面临挑战。