猜你想问
广哈通信2026年财务表现如何?
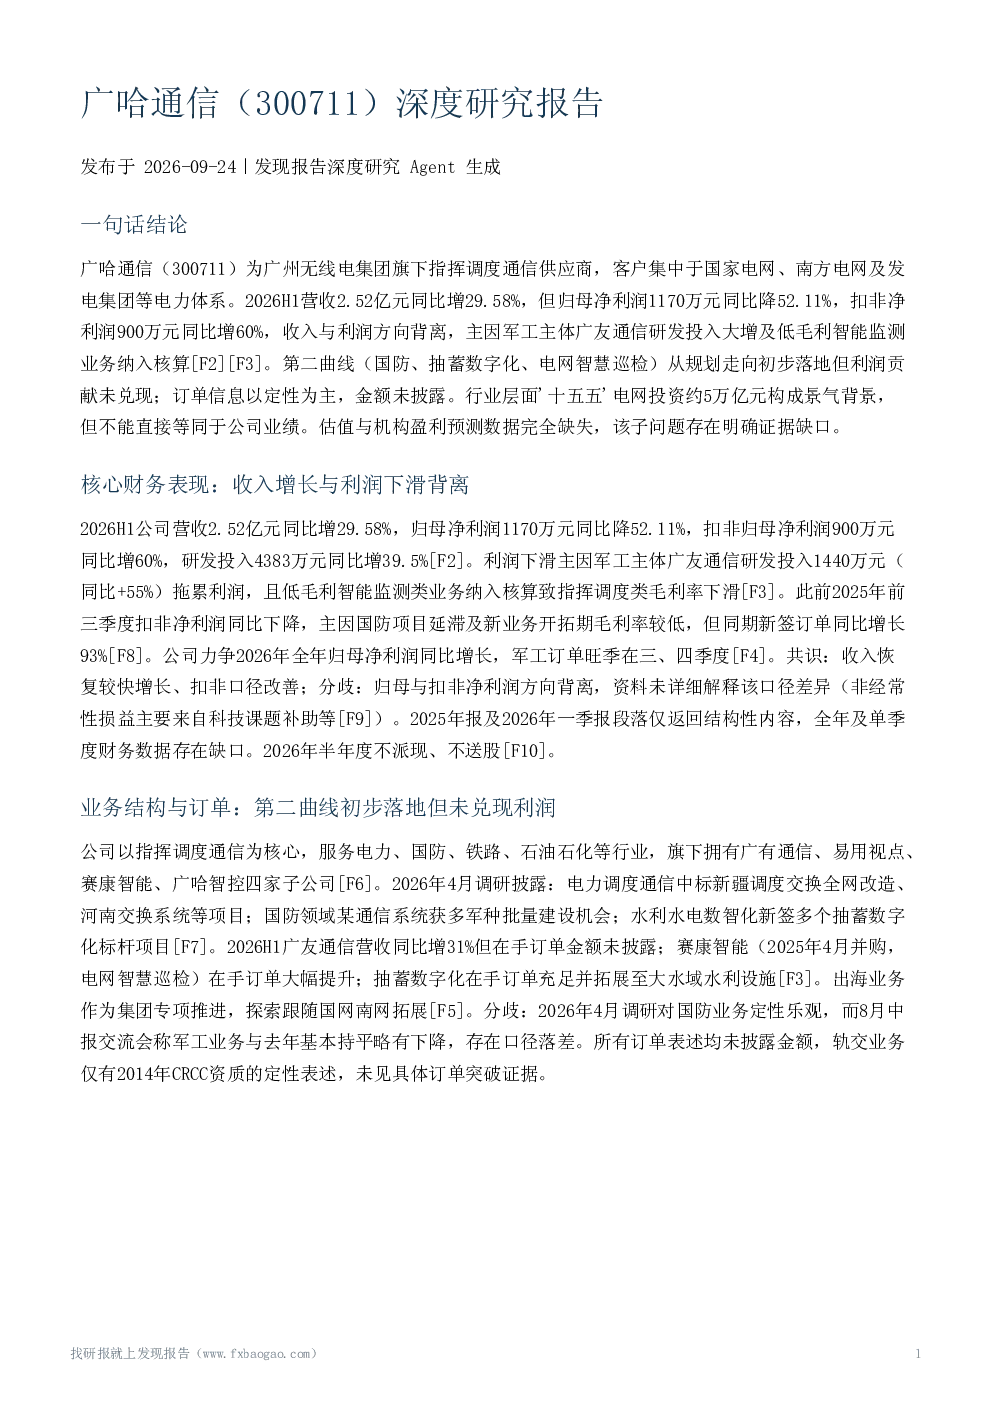
2026年上半年,广哈通信营收2.52亿元,同比增长29.58%,但归母净利润1170万元,同比大幅下降52.11%。扣非归母净利润900万元,同比增长60%。研发投入4383万元,同比增长39.5%。利润下滑主要由于军工主体广友通信研发投入增加(1440万元,同比+55%)及低毛利智能监测业务纳入核算。此前2025年前三季度扣非净利润同比下降,主因国防项目延滞及新业务毛利率较低,但同期新签订单同比增长93%。公司力争2026年全年归母净利润同比增长,军工订单旺季在三、四季度。资料中显示收入恢复较快增长、扣非口径改善,但归母与扣非净利润方向背离,资料未详细解释口径差异。
广哈通信的业务结构与订单情况怎样?
广哈通信以指挥调度通信为核心,服务电力、国防、铁路等行业,旗下拥有广有通信、易用视点、赛康智能、广哈智控四家子公司。2026年4月调研披露:电力调度通信中标新疆、河南等项目;国防领域某通信系统获多军种批量建设机会;水利水电数智化新签多个抽蓄数字化标杆项目。2026H1广友通信营收同比增31%但在手订单金额未披露;赛康智能(2025年4月并购,电网智慧巡检)在手订单大幅提升;抽蓄数字化在手订单充足并拓展至大水域水利设施。出海业务作为集团专项推进,探索跟随国网南网拓展。资料中显示2026年4月调研对国防业务定性乐观,而8月中报交流会称军工业务与去年基本持平略有下降,存在口径落差。所有订单表述均未披露金额,轨交业务仅有2014年CRCC资质的定性表述,未见具体订单突破证据。
广哈通信在行业中的竞争地位如何?
广哈通信自述在指挥调度通信行业领先,客户覆盖国家电网、南方电网及下属企业、五大发电集团等。公司称在电力调度系统、抽蓄数字化、电力设备X射线检测及国防某指挥通信系统等领域保持较高占有率,拥有60余项行业资质,近三年平均研发投入占营收15.34%、研发人员占比超30%。但所有市场地位表述均为公司调研自述,无具体市场份额数据,也无与竞争对手的直接对比,'寡头或集中格局'假设无法验证,'头部供应商'与'主要供应商之一'的表述强度存在口径差异。
广哈通信所在行业的发展趋势怎样?
电网投资扩容构成景气背景。东莞证券测算,'十五五'期间国家电网固定资产投资预计达4万亿元、南方电网约1万亿元,合计约5万亿元。配电网'四可'要求确立,配电自动化终端等业绩兑现确定性最强。2026年一季度国家电网配网投资已达568亿元。但该报告为行业层面研究,未包含广哈通信的订单、收入数据,行业景气不能直接等同于公司业绩;'行业需求向公司传导'环节缺乏公司层面直接证据,仅能以公司自述的中标项目作间接印证。行业风险包括新型电力系统建设不及预期、市场竞争加剧等。
广哈通信面临哪些风险?
广哈通信面临的主要风险包括:客户高度集中于电网体系,收入对单一行业依赖度高;应收账款增长主要受国防业务客户项目进度及子公司并表影响,相关客户信用情况良好,但此为公司单方判断;按订单维度划分账龄、以历史迁徙率和历史损失率确定预期信用损失率的谨慎计量方法。经营现金流、账龄结构、坏账准备金额等量化数据缺失。此外,2025年12月向特定对象发行股票获深交所审核通过,再融资进展为新增关注点,最终能否注册完成存在不确定性。国防业务季度波动大,订单旺季兑现存在不确定性;低毛利新业务纳入核算可能持续压制毛利率;行业层面存在新型电力系统建设不及预期、市场竞争加剧风险。