猜你想问
这份报告主要分析了信音电子的哪些核心内容?
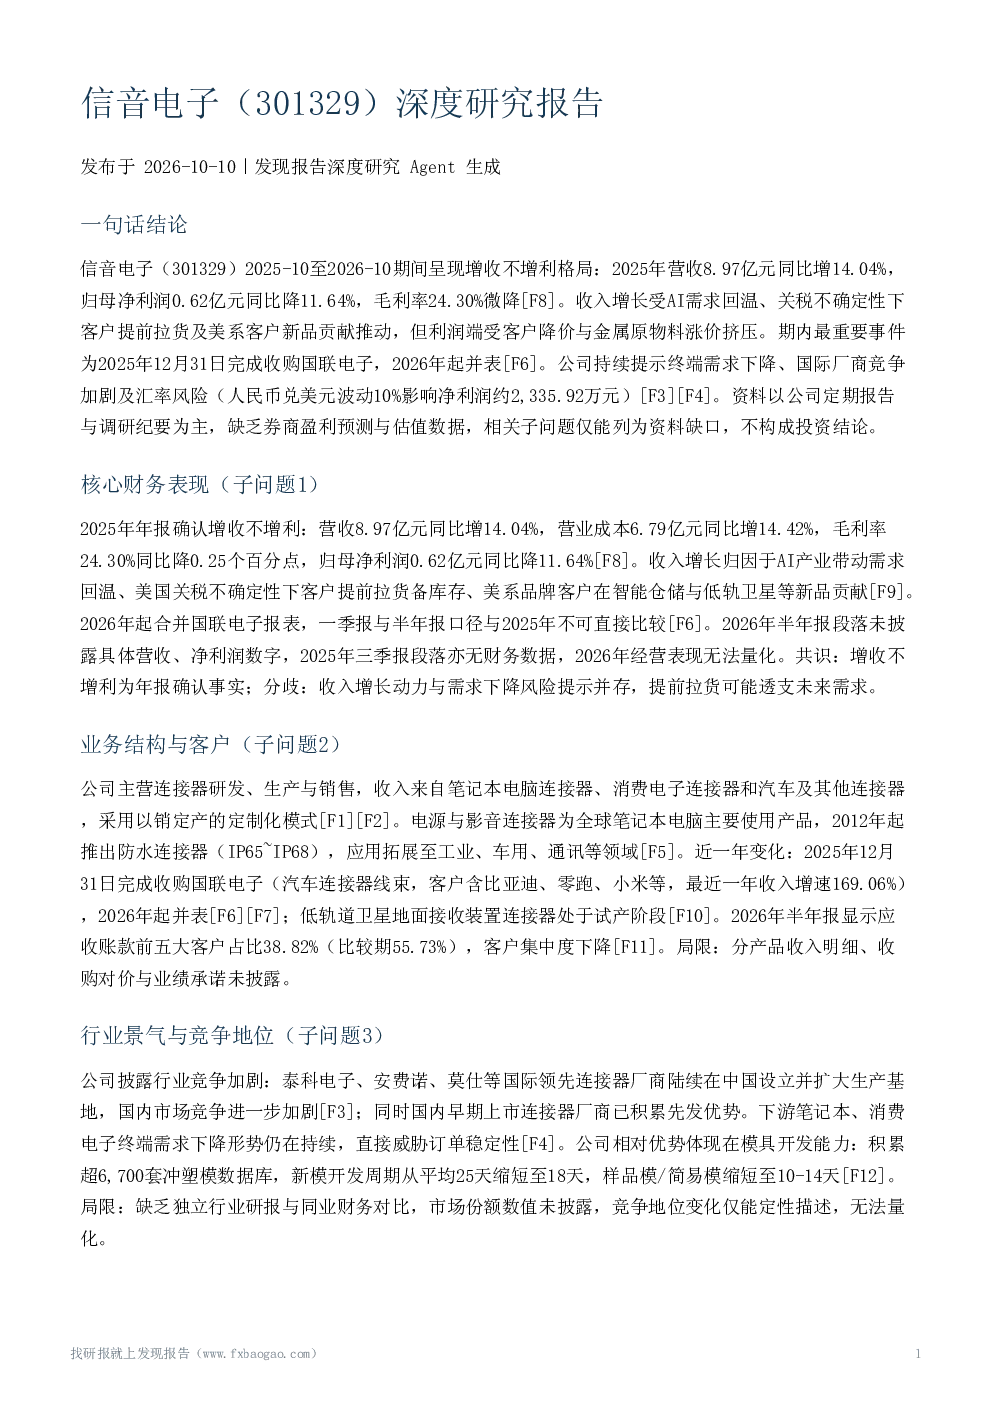
报告深入分析了信音电子的核心财务表现,指出2025年营收8.97亿元同比增长14.04%,但归母净利润0.62亿元同比降11.64%,毛利率微降至24.30%。收入增长主要来自AI需求回温、客户提前拉货及美系新品,利润端受客户降价和原材料涨价挤压。报告还关注了公司收购国联电子的整合影响,指出2026年起并表后财务数据不可直接比较。
连接器行业的赛道发展趋势如何?
连接器行业面临激烈竞争,泰科电子、安费诺、莫仕等国际厂商在华扩产加剧国内市场竞争。下游笔记本、消费电子需求持续下降,但公司凭借超6,700套模具数据库的相对优势。行业趋势显示,防水连接器需求增长,汽车连接器市场潜力巨大,但整体竞争格局紧张,市场份额和具体竞争地位未披露。
报告重点分析了信音电子的哪些方面?
报告重点分析了信音电子的业务结构,包括其主营连接器产品(电源、影音、防水等)的定制化模式,以及2025年12月完成对国联电子的收购,后者汽车连接器业务收入增速高达169.06%。报告还关注了客户集中度变化,应收账款前五大客户占比从55.73%降至38.82%,但未披露分产品收入明细和收购细节。
当前市场对信音电子的整体判断是什么?
市场对信音电子的判断呈现分化,共识包括2025年增收不增利、需求下降、竞争加剧及汇率风险。分歧在于收入端AI需求与利润端挤压的矛盾,以及调研纪要中收购乐观表述与报告风险提示的不一致。市场关注点已从2025年末的业绩增长转向并购整合影响与需求下行风险,但缺乏第三方研报交叉验证。
报告中提示了哪些主要风险?
报告提示了多项风险:下游需求下降、国际厂商扩产加剧竞争、汇率敞口较大(波动10%影响净利润约2,335.92万元)、毛利率受压、提前拉货透支未来需求。此外,国联电子并购整合效果及商誉风险未披露,应收账款客户集中度下降但未反映收入端变化,原材料成本和远期结售汇合约细节也缺失,整体资料存在显著缺口。
你可能感兴趣
信音电子:2025年年度报告
财报2026-04-11
信音电子:2023年年度报告
财报2024-03-13
计算机行业深度研究报告:中国电子:网信基石,电子工业摇篮
信息技术华创证券2025-12-23
信音电子:2025年半年度报告
财报2025-08-27
信音电子机构调研纪要
电子设备发现报告2023-11-14
信音电子——AI PC和DDR5遗珠1、3月21微软将发布首批A
未知机构2024-03-16
纪要为有道云链接:信音电子—受益AIPC浪潮,国产替代进行时
未知机构2024-03-21
信音电子:2026年一季度报告
财报2026-04-29
信音电子:2024年三季度报告
财报2024-10-31
信音电子机构调研纪要
电子设备发现报告2025-12-02