猜你想问
松井股份最新研报核心内容是什么?
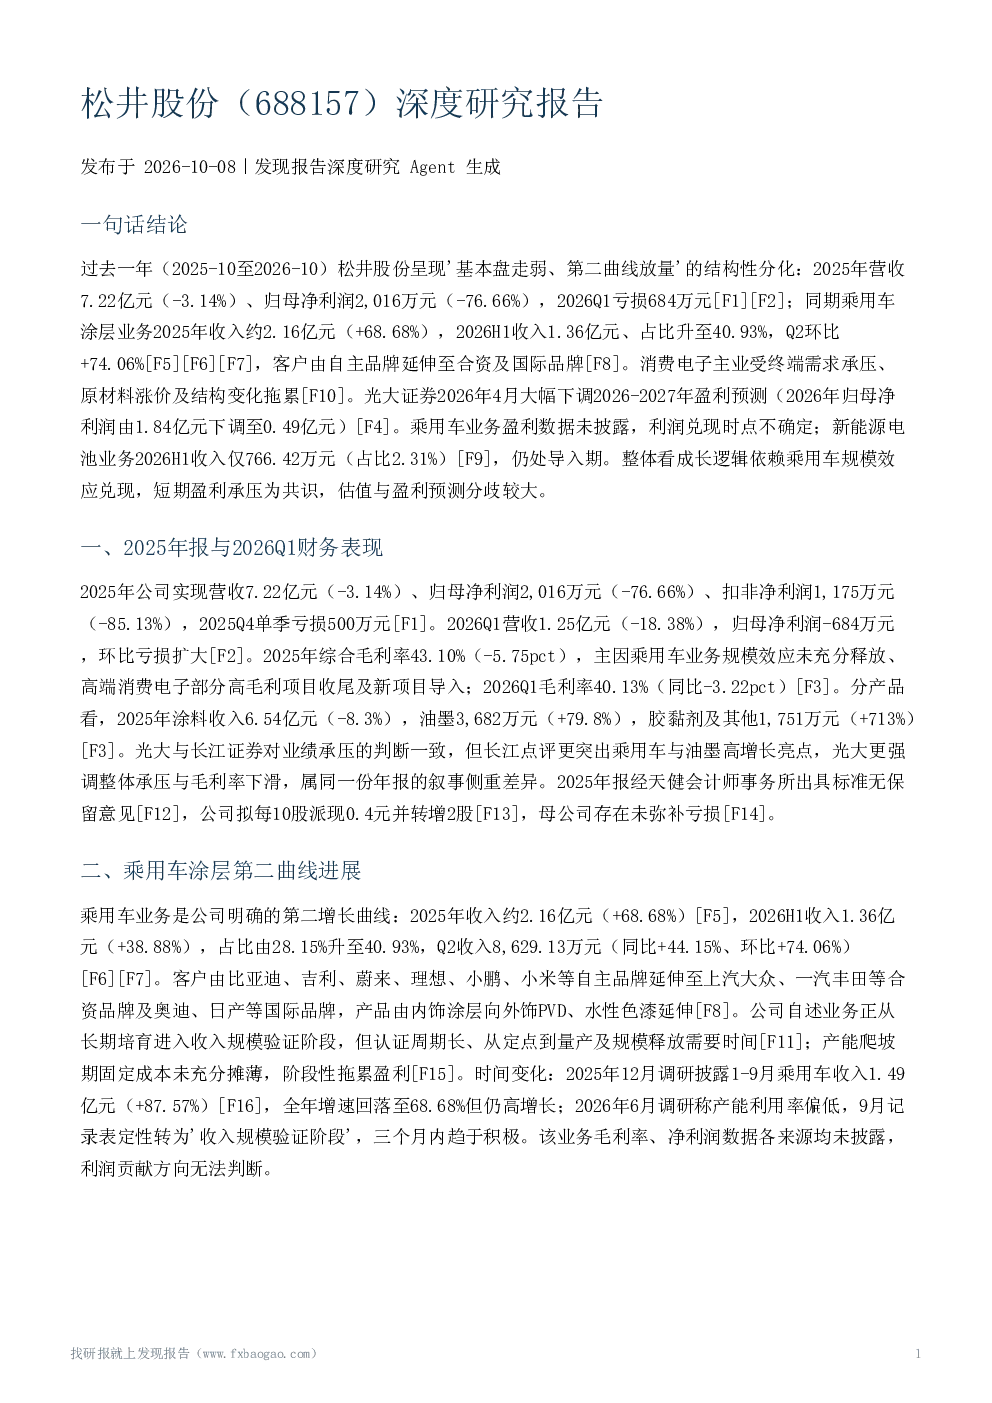
松井股份最新研报显示,2025年公司营收7.22亿元,同比下滑3.14%,归母净利润大幅下降76.66%至2,016万元,扣非净利润下降85.13%。乘用车涂层业务作为第二增长曲线,2025年收入约2.16亿元,同比增长68.68%,但毛利率下滑5.75个百分点至43.10%。消费电子业务受市场需求、成本等因素影响,高端消费电子收入同比下滑19.1%。公司拟每10股派现0.4元并转增2股,但母公司存在未弥补亏损。
涂层材料赛道发展趋势如何?
涂层材料赛道正经历结构性调整,高端功能性涂层需求提升,乘用车和消费电子领域对PVD、UV固化等技术需求增长。松井股份乘用车涂层业务从自主品牌向合资及国际品牌延伸,产品从内饰向外饰延伸。但行业竞争加剧,原材料成本上涨及客户需求波动对毛利率形成压力。未来,技术跨场景复用、新能源电池等领域有望成为新的增长点,但商业化落地仍需时间。
研报重点分析了松井股份的哪些方向?
研报重点分析了松井股份的财务表现、乘用车涂层业务进展、消费电子业务需求变化、研发与产品结构、以及机构盈利预测与估值分歧。报告指出,乘用车业务收入占比快速提升至40.93%,但认证周期长、利润贡献尚不明确;消费电子业务受需求结构变化影响,盈利能力下降;公司战略聚焦高端功能性涂层材料,但研发投入、海外拓展等关键指标缺乏量化数据。
当前市场对松井股份的判断是什么?
市场对松井股份的判断存在分歧。多家机构确认公司业绩承压,但叙事侧重不同:光大证券强调整体承压与毛利率下滑,长江证券突出乘用车与油墨高增长亮点。光大证券大幅下调盈利预测至0.49亿元,维持增持评级,认为新兴领域布局有望提供增量;但该预测缺乏交叉验证,估值是否反映新业务预期尚不确定。公司管理层强调关注增长质量,对短期利润释放持谨慎态度。
松井股份研报提示哪些风险?
松井股份研报提示多项风险:消费电子终端需求持续承压,基本盘收入下滑;乘用车业务认证周期长,利润兑现时点不确定;原材料价格上涨压制毛利率;母公司存在未弥补亏损;新能源电池业务从技术验证到量产订单转化存在不确定性。此外,客户集中度、应收账款、商誉等风险未量化披露,研发费用率、海外收入占比等关键指标缺失,盈利预测仅基于单家机构观点,独立第三方验证有限。