猜你想问
长芯博创2026H1业绩表现如何?
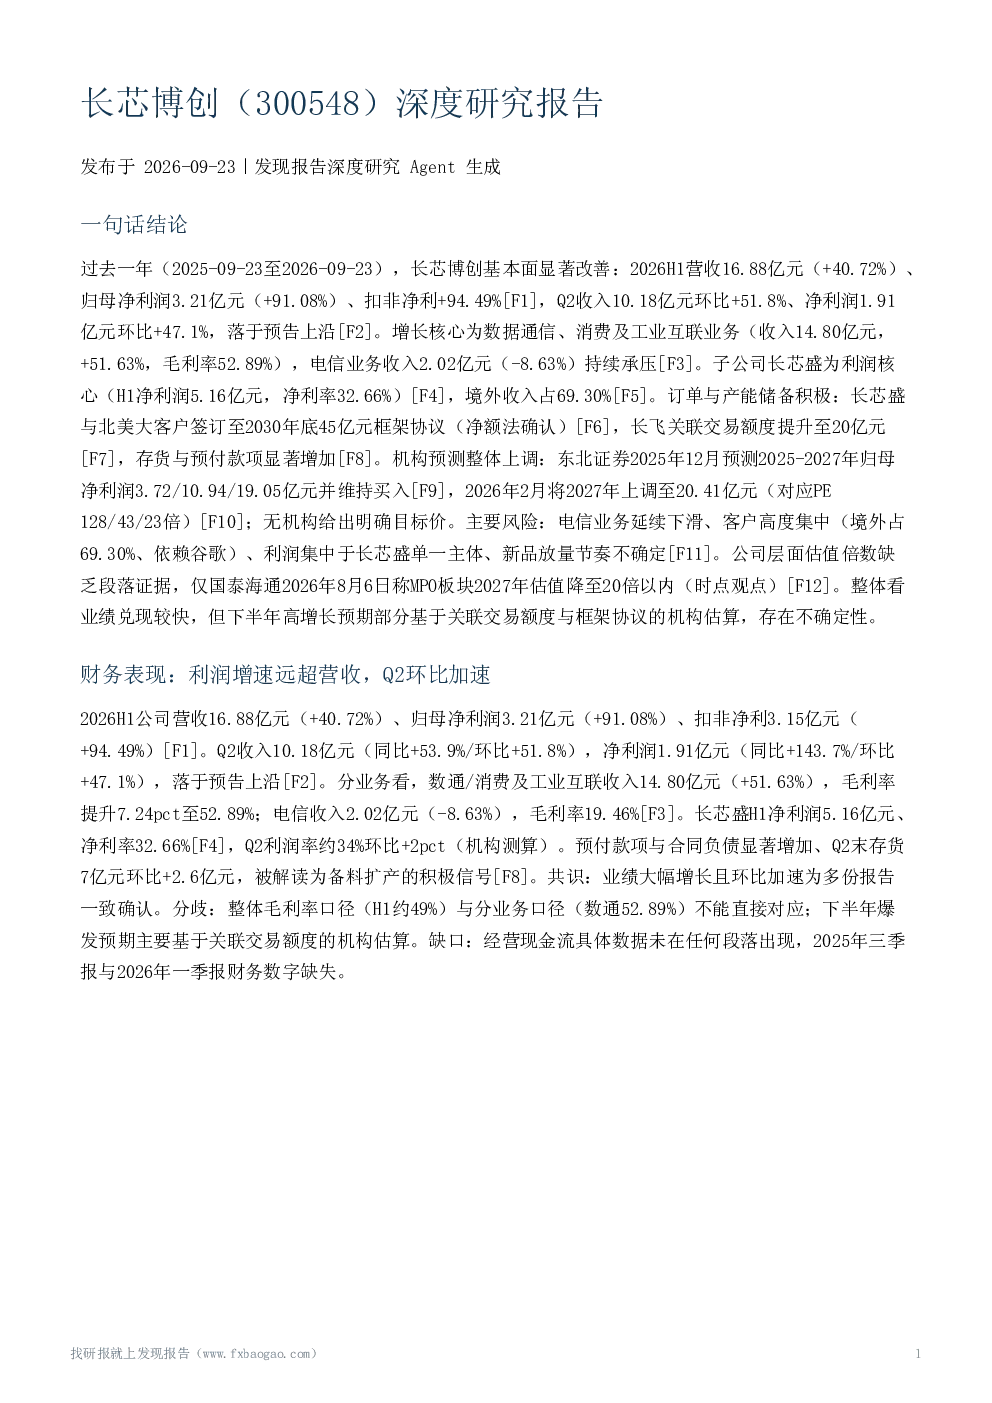
长芯博创2026H1基本面显著改善,营收16.88亿元增长40.72%,归母净利润3.21亿元增长91.08%。Q2收入环比增长51.8%,净利润环比增长47.1%。增长主要来自数据通信、消费及工业互联业务,收入14.80亿元增长51.63%,毛利率52.89%。子公司长芯盛贡献净利润5.16亿元,净利率32.66%。境外收入占比69.30%,长芯盛与北美大客户签订至2030年底45亿元框架协议。
长芯博创业务结构有何变化?
公司重心转向数据中心光互连,2026H1数通/消费及工业互联业务收入占比87.67%。新产品进展包括50G PON批量交付、400G/800G AEC完成客户端验收、1.6T光模块完成方案设计、D-PHY Serdes芯片量产。AOC/光模块已获谷歌小批量订单。印尼三期扩产推进,完成收购长芯盛2.20%股份至62.65%控股。
长芯博创在行业中的竞争地位怎样?
长芯博创为国内MPO龙头,收购长芯盛后控股60.45%,长芯盛是全球AOC和MPO连接器领先企业。长芯盛为谷歌MPO、AEC供应商,与谷歌有长期稳定供应关系,并背靠长飞光纤保供直供谷歌。2026年7月长芯盛与北美大客户签订至2030年底45亿元框架协议,加深供应链绑定。
光通信行业发展趋势如何?
AI算力需求向光互联产业链纵深传导,公司光通信业务表现亮眼。行业内部结构分化,AI数通景气与电信周期下行并存。竞争格局上,行业盈利向龙头集中,公司作为非龙头厂商面临头部竞争。AI数通市场增长迅速,数据中心光互连需求旺盛。
长芯博创面临哪些风险因素?
主要风险包括电信业务延续下滑、客户高度集中(境外收入占69.30%依赖谷歌)、利润集中于长芯盛单一主体、新品放量节奏不确定。此外,存在冲营收可能低价拿单、牺牲毛利导致增收不增利的风险。需关注客户集中度及利润结构单一带来的不确定性。
你可能感兴趣
长芯博创(300548):业绩大幅增长,全栈光互联加速产品放量
太平洋证券2026-09-15
公司动态研究报告:博创注入长芯盛“芯”力量,有望整合资源和优势
信息技术华鑫证券2025-01-10
长芯博创机构调研纪要
信息技术发现报告2026-04-15
长芯博创业绩符合预期Q4归母中值实现同环比增长公司发布2
未知机构2026-01-19
长芯博创2Q26业绩超预期 盈利能力提升
未知机构2026-08-23
长芯博创:2026年半年度报告
财报2026-08-22
拆解长芯博创股权激励 今年稳了 后面两年才是真考验
未知机构2026-09-22
DBTX长芯博创光通信beta已来谷歌光模块MPO订单或大爆发致26Q
未知机构2026-01-28
长芯博创:2025年年度报告
财报2026-03-28
长芯博创:2026年一季度报告
财报2026-04-29