猜你想问
云星宇研报主要分析了哪些内容?
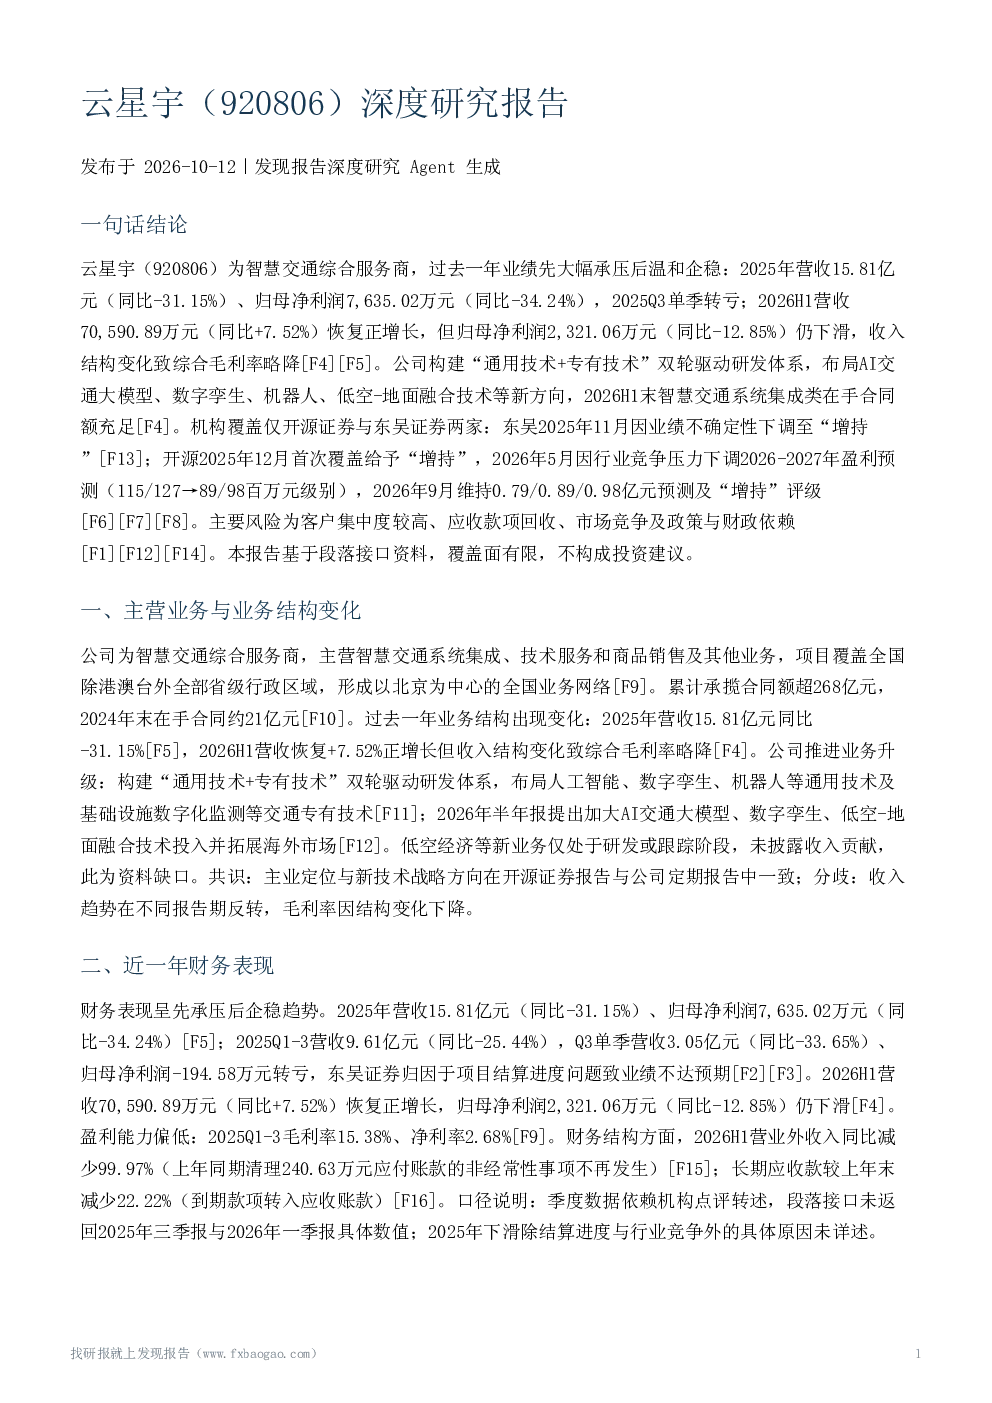
云星宇研报深度剖析了公司主营业务与业务结构变化,涵盖智慧交通系统集成、AI交通大模型、数字孪生、机器人等技术研发布局。报告详细梳理了近一年财务表现,指出2025年营收同比下滑31.15%并Q3单季转亏,但2026H1营收恢复正增长。同时,报告分析了行业景气度,指出中国智能交通市场规模预计2026年突破4000亿元,2030年车路云一体化产业总产值增量达2.58万亿元。此外,报告还探讨了公司竞争地位与核心竞争力,强调其项目积累与技术布局优势,但也指出行业竞争压力导致2025年营收利润下滑。最后,报告评估了机构估值判断,显示两家覆盖机构评级均为“增持”,但盈利预测有所下调。
智慧交通行业发展趋势如何?
智慧交通行业正经历快速发展,市场规模预计2026年突破4000亿元,2030年车路云一体化产业总产值增量达2.58万亿元,年复合增长率达28.8%。政策层面,“人工智能+交通运输”方向获得明确支持,为行业发展提供动力。然而,政策红利向企业业绩传导存在滞后性,部分企业如云星宇虽受益于行业高景气,但2025年仍面临收入利润下滑的挑战。未来,行业将更加注重技术创新与应用落地,如AI交通大模型、数字孪生等技术的融合应用将成为关键竞争点。
云星宇报告重点分析了哪些方向?
云星宇报告重点分析了公司业务结构变化与技术研发布局,特别是“通用技术+专有技术”双轮驱动体系,以及AI交通大模型、数字孪生、机器人等前沿技术的应用进展。报告还深入剖析了公司财务表现,揭示了2025年营收利润下滑与2026H1的企稳迹象,并分析了毛利率、净利率等关键财务指标变化。此外,报告评估了公司核心竞争力,如项目积累与自研产品应用,同时指出了行业竞争压力对其业绩的影响。机构估值判断也是报告重点,两家覆盖机构均给予“增持”评级,但盈利预测有所下调。
当前智慧交通市场现状如何?
当前智慧交通市场呈现高增长态势,但企业竞争加剧导致业绩分化。行业规模持续扩大,预计2026年市场规模将突破4000亿元,2030年车路云一体化产业总产值增量达2.58万亿元。政策支持为行业发展提供有力保障,“人工智能+交通运输”方向成为重要趋势。然而,部分企业如云星宇在享受行业红利的同时,也面临项目结算进度、市场竞争、客户集中度高等挑战,导致2025年收入利润下滑。市场整体呈现机遇与挑战并存的局面,技术创新与应用落地能力成为企业核心竞争力关键。
云星宇研报提示了哪些风险?
云星宇研报提示了多项主要风险因素,包括客户集中度较高、应收款项回收压力、市场竞争加剧以及政策与财政依赖。报告指出,公司客户集中度较高,应收账款回收压力随业绩下滑上升,存在信用管控措施效果不及预期的风险。同时,行业竞争加剧对公司项目获取与利润水平构成挑战。此外,公司对政策与财政资金存在一定依赖,可能影响长期盈利稳定性。东吴证券还额外提示了项目管理和关联交易风险。这些风险因素需投资者密切关注。